21.7 C
Buenos Aires
jueves, septiembre 24, 2026
Blog Página 62

La salida de la crisis del COVID: ¿Qué ocurre con los agentes económicos?

0

El Gobierno ha afrontado la pandemia con un Estado quebrado por el sobreendeudamiento que legó el macrismo. No obstante, logró impedir un colapso del sistema de salud y una oleada de hambre por las restricciones que el virus le impone a la actividad. Trabajosamente, ha logrado inocular más de 17 millones de dosis y pronostica un avance más veloz en la cobertura de la totalidad de la población en los próximos meses.

Las perspectivas para la primavera son de superación del impacto que provocó la “segunda ola” del Covid-19 y la recuperación firme de la economía por la normalización de la producción y el consumo.

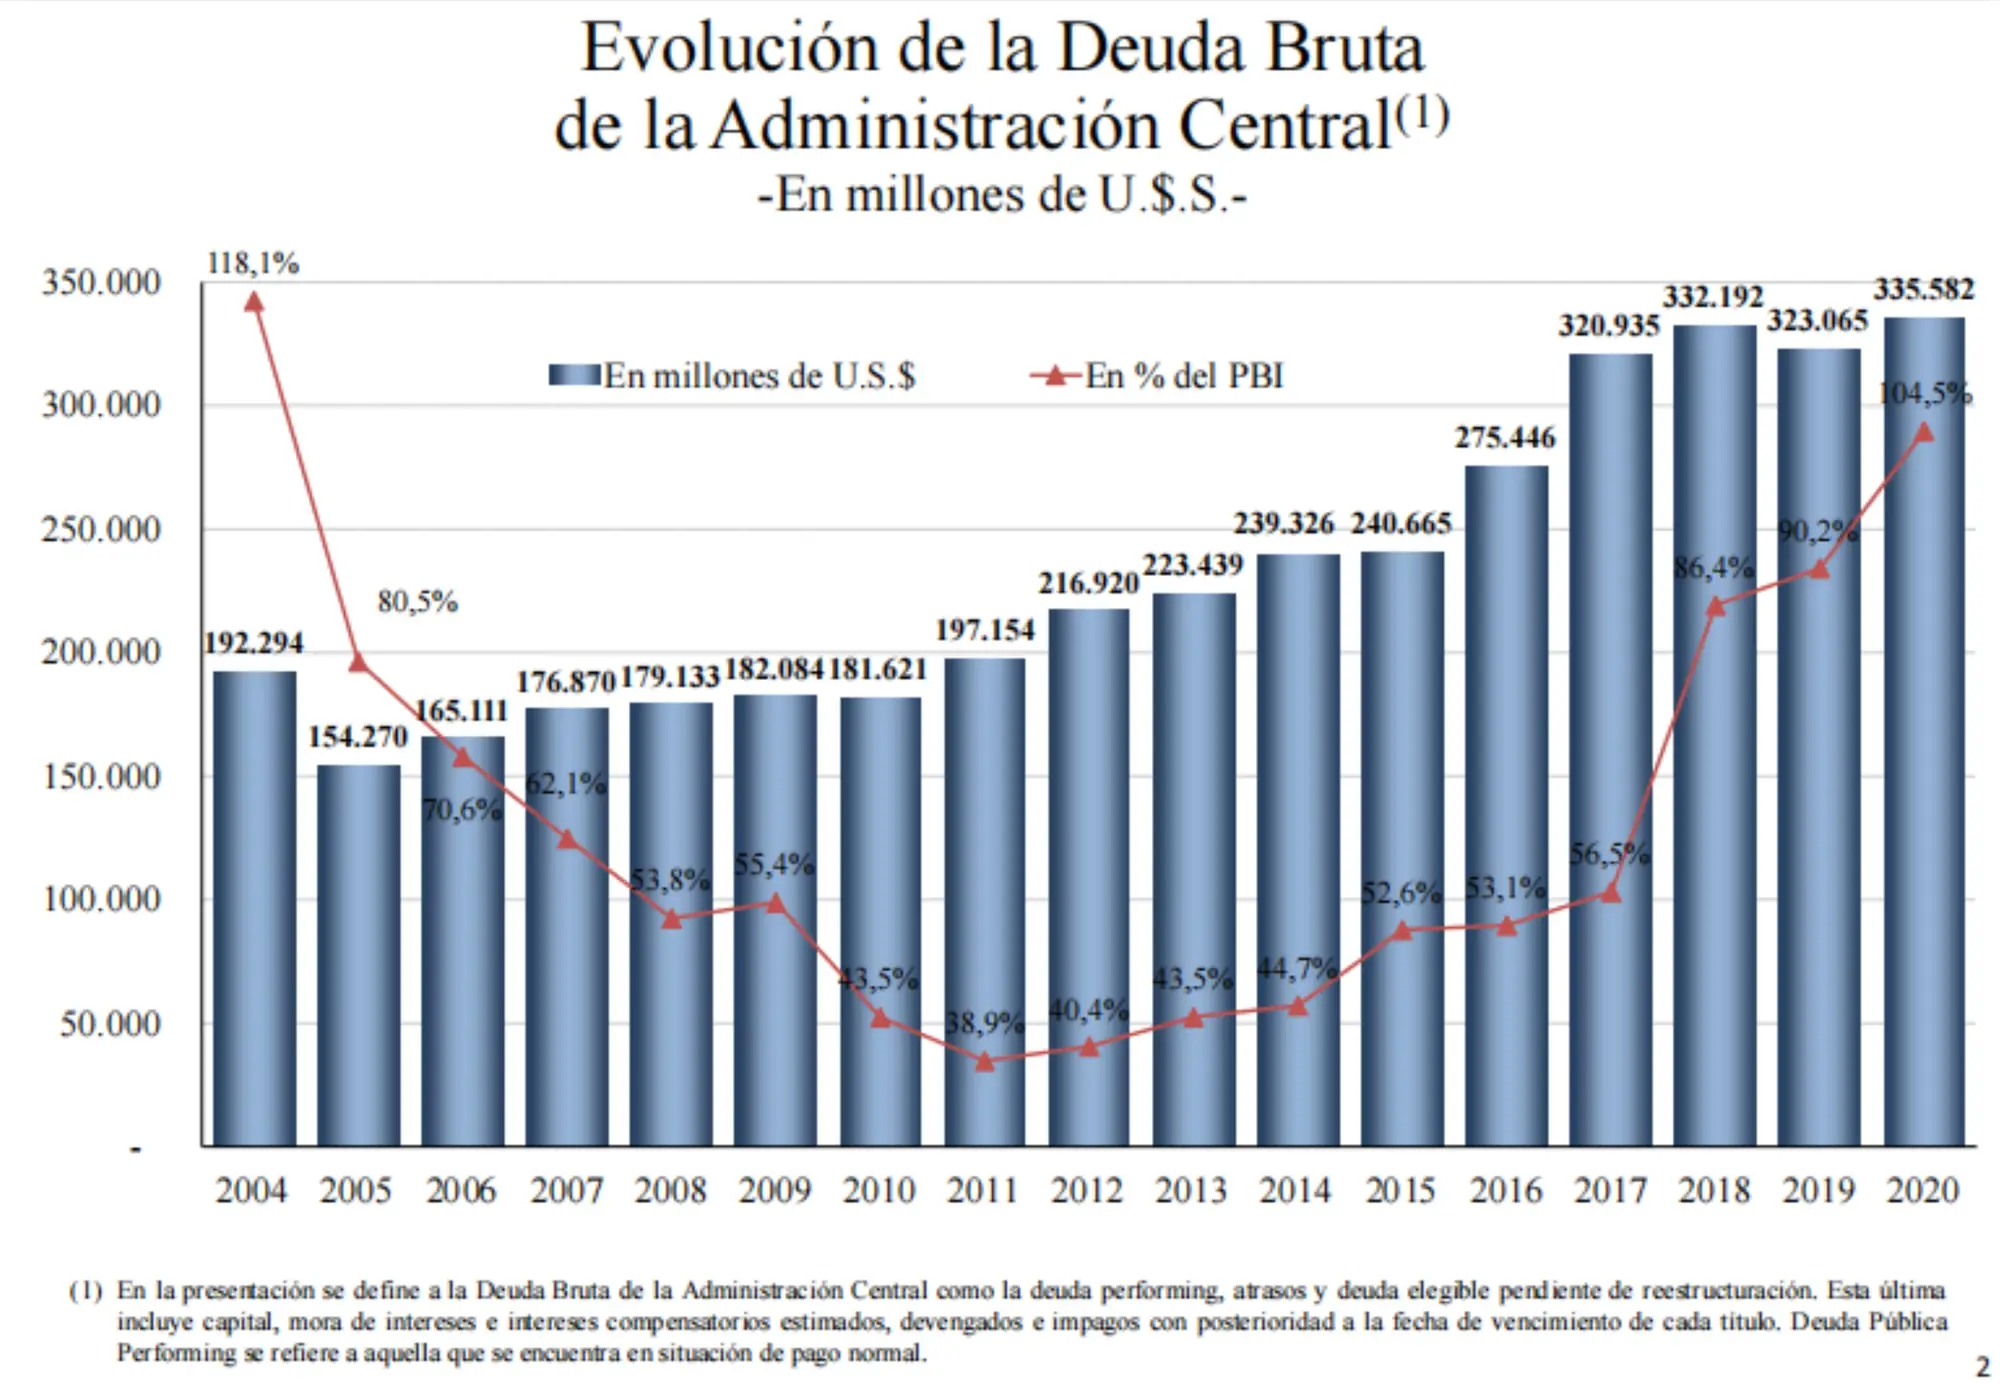
deuda bruta Argentina.

Deuda bruta de Argentina: Fuente: Secretaría de Finanzas.


La posibilidad cierta que el Gobierno supere la tragedia del virus global y clausure además la crisis autoinfligida por la gestión de Macri, ha disparado el aumento de la virulencia, ya intensa, de la oposición.

Sin embargo, se advierte cierto desplazamiento desde el terreno político-sanitario hacia la economía.

La designación, no sin tensiones, de Daniel Funes de Rioja al frente de la Unión Industrial Argentina no perfila una señal conciliadora hacia el Gobierno, en un marco de cierta tensión inflacionaria. Funes de Rioja es el actual presidente de la Coordinadora de Productores de Alimentos (CopAl), rubro que más ha incidido en la suba de precios desde que asumió el gobierno de la coalición peronista, tal como lo refleja el cuadro siguiente:

           Canasta Básica Alimentaria-Hogar de 4                                     Integrantes

                   Cifras en $ – diciembre 2019 = base 100


La disputa del poder

0

La Argentina supo tener un rumbo, un modelo económico y social que le permitió crecer desde junio de 1943 hasta junio de 1975 a una tasa del 3,4% anual, que duplicaba la tasa de aumento vegetativo de la población. Por ende, los niveles de desocupación, en promedio, no superaban el 4% anual y se iba formando un tejido social e industrial importante. En 1974 la Argentina era el país del continente americano más integrado, donde menos diferencia había entre los más ricos y los más pobres. Se había generado una matriz productiva que había aprendido de sí misma. Para 1970 se había comenzado a compensar las importaciones industriales con la venta al exterior de casimires, caños sin costura, acero y, en 1973, se obligó a las empresas automotrices radicadas en el país a vender vehículos y repuestos al mundo socialista. Por lo que el modelo no sólo no estaba agotado, sino que empezaba a fortalecerse en un salto cualitativo en la producción industrial.

El Modelo ISI (Industrias Sustituidoras de Importaciones) sobrevivió hasta 1976, cuando la dictadura militar desindustrializó imponiendo un modelo extractivista agropecuario-exportador y se valió para ello de la deuda externa.

La deuda externa y la extranjerización y concentración económica en nuestro país imponen una matriz extractivista, agropecuaria-exportadora, por la cual no se desarrollan industrias que sustituyan importaciones, no se genera trabajo y no se integra la sociedad. Al contrario, se subordina toda la economía a satisfacer la demanda del exterior y el sector externo refleja claramente esa situación.

En un marco en que el objetivo es garantizar el superávit comercial para financiar básicamente el pago de una deuda externa con fuertes vencimientos –que obligan a reprogramar los mismos en un estado de negociación permanente– el gobierno ofrece, en primer término, que las exportaciones (a como dé lugar) superen a las importaciones y, a la vez, que el déficit fiscal primario sea el menor posible para no agravar el endeudamiento.

Esto implica un brutal ajuste de la economía nacional: debe exportarse lo que sea, sin miramientos y sin importar cómo afecta al consumo interno. Un ejemplo claro de esta situación lo constituyen las exportaciones declaradas de 37 millones de toneladas de granos de maíz en 2020 y su impacto sobre los precios de la carne aviar y porcina –y hasta sobre la bovina– en el mercado local, que incluso continúa este año en que las exportaciones de granos de maíz se acercarían a 40 millones de toneladas.

La principal pregunta es por qué debemos exportar a cualquier costo y reducir el consumo interno para aumentar los saldos exportables de alimentos y materias primas (que es lo que básicamente vendemos) y por qué no se investiga cómo y quiénes generaron esa deuda.

Es inaudito el nivel de endeudamiento cuando la Argentina ha tenido un comercio exterior superavitario en todo lo que va de este siglo XXI. En efecto, sumando desde el año 2000 hasta abril de 2021, se acumula un superávit comercial de 175.000 millones de dólares. Máxime que en los años 2005 y 2010 se realizó una exitosa conversión de títulos de deuda, disminuyéndola sensiblemente y reescalonando sus pago y, sin embargo, con el gobierno de Mauricio Macri la deuda se acrecentó en más de 100.000 millones de dólares. Con esa deuda no se hicieron obras de infraestructura y se fugaron –según estudios del Banco Central de la República Argentina (BCRA)– 86.200 millones de dólares. Es más, los cien primeros fugadores lo hicieron por 24.679 millones de dólares en cuatro años [i] y a ninguno de ellos se lo investiga.

En ese contexto, se genera una fuerte disputa en la cúpula del poder económico en la Argentina.

Por un lado, se encuentra el sector extractivista y agropecuario-exportador –este último nucleado en el CAA (Consejo Agroindustrial Argentino)–, que son los que obtienen las divisas del exterior y los que necesitan de una devaluación permanente de nuestra moneda para reducir los costos internos (y aumentar sus beneficios y rentas). El hecho de obtener divisas les confiere un rol estratégico en la sociedad. El CAA se conformó en julio de 2020 con más de 40 cámaras y entidades como CONINAGRO (Confederación Intercooperativa Agropecuaria), Confederaciones Rurales Argentinas (CRA) y Federación Agraria Argentina (FAA). Tiene asociados y sectores diversos que contemplan prácticamente todos los integrantes de las cadenas de valor agropecuarias: los productores de carne avícola, vacuna y porcina; las industrias y cámaras ligadas a la producción de soja, maíz, trigo, arroz, maní, algodón, madera y pesca, entre otros; y las empresas exportadoras nucleadas en el Centro de Exportadores de Cereales (CEC, donde participan Aceitera General Deheza, COFCO, Cargill, Glencore, Bunge, Louis Dreyfus, etc.). A ellos se suman las bolsas de cereales y acopiadores de todo el país, uniendo productores, acopiadores, comercializadores, industriales, biocombustibles y exportadores.

Del otro lado de la cúspide empresaria del país se encuentra el viejo CEA (Consejo Empresarial Argentino), que luego se autodenominó AEA (Asociación Empresarial Argentina). El CEA fue creado en el seno de IDEA (Instituto para el Desarrollo Empresarial de la Argentina) en 1967 en apoyo al ministro de la dictadura de Juan Carlos Onganía, Adalbert Krieger Vasena. Su presidente, hasta el 24 de marzo de 1976, fue José Alfredo Martínez de Hoz y como tal propició el acuerdo “APEGE” que hizo el lock-out (paro patronal) en febrero de ese año como antesala del golpe militar. Luego asumió como superministro de la dictadura de Jorge Rafael Videla. Desde 2002, el CEA se fusionó con la Fundación Invertir, conformando la Asociación Empresarial Argentina (AEA), como se la conoce hoy. Está presidida por un hombre ligado a la embajada de Estados Unidos y, como tal, principal convocante para conmemorar los 4 de julio, Jaime Campos. Sus principales directivos y vicepresidentes son Luis Pagani (Arcor), Paolo Rocca (Techint), Héctor Magnetto (Clarín), Cristiano Ratazzi (FIAT), Alfredo Coto (supermercados Coto) y Sebastián Bagó (Laboratorios Bagó), titulares de empresas que están atadas fundamentalmente al mercado interno.

Ambos bandos presionan al Estado nacional para que adopte decisiones a su exclusivo favor. La reunión del pasado martes de la UIA (Unión Industrial Argentina) –hoy recapturada por AEA– con el Ministro de Desarrollo Productivo, Matías Kulfas y el Presidente del BCRA, Miguel Pesce, nos exime de mayores comentarios y pruebas. Le pidieron, muy puestos en razón, un mecanismo de acceso a divisas de libre disponibilidad para exportadores y manifestaron “la importancia de continuar con la agenda de trabajo entre la UIA y el BCRA para el diseño de instrumentos de crédito accesibles, tanto para capital de trabajo como para la inversión».

Ambos sectores (CAA y AEA) se endeudaron y traspasaron esa deuda al Estado como han hecho en los años 1982-83 y en 2002. Durante el gobierno de Cambiemos compraron dólares al BCRA para fugar y el gobierno no atina a investigar cómo hicieron para comprar tal cantidad de divisas en cuatro años, cuando no declararon ganancias en sus empresas por esa magnitud.

A esas dos grandes fracciones del empresariado local hay que sumarle el capital financiero, cada vez más extranjerizado, con BlackRock con participación en los bancos españoles (Santander y BBVA) y en los supuestamente privados nacionales Galicia y Macro. Además, hay que considerar a los bancos extranjeros que operan en el país (Citi, HSBC, ICBC, Patagonia). Más la deuda interna (títulos en pesos) que tiene, entre otros, a PIMCO y a Franklin Templeton como sus poseedores, que no saben cómo salir de esas tenencias sin producir una fuerte caída en sus precios (que si malvenden los perjudica). Más la deuda externa y la presión del Fondo Monetario Internacional (FMI) y del Club de París.

Entre la presión de los acreedores externos y los “que fugaron” para que acordemos y paguemos lo que no se puede pagar, deambulan Alberto Fernández y su equipo.

El gobierno sólo atina a cumplir formalmente con todos. Por ejemplo, frena planes sociales y el gasto público en medio de la segunda ola de Covid-19 para no superar el déficit fiscal presupuestado, pese a que la inflación va a ser mayor que la estimada del 29% para todo el año 2021. Paralelamente, su política monetaria no genera créditos para la producción, el trabajo y el consumo. El total del crédito al sector privado (tanto en pesos como en divisas) convertido todo a pesos es de 3,5 billones, el 11% del producto interno bruto (PIB) –un 5% corresponde a créditos personales y el 6% restante a empresas– y es el más bajo de toda la historia monetaria desde que se creó el BCRA en 1933. Sin embargo, el mismo BCRA capta letras (LELIQs) y Pases Pasivos de los bancos por una suma mayor (3,6 billones de pesos). El BCRA capta más recursos que todo el sector privado.


Los acuerdos en la disputa

Mientras en la cúpula económica se dirime en una feroz interna cómo sigue la economía del país, los tres sectores (CAA; AEA; y los grandes bancos privados que operan en el país) coinciden fundamentalmente en dos cosas:

  1. Que la deuda externa no se debe investigar y que la debe pagar el pueblo argentino como lo sostuvo el Presidente Nicolás Avellaneda: “Millones de argentinos que economizarán hasta sobre su hambre y su sed para responder en una situación suprema a los compromisos de nuestra fe pública en los mercados extranjeros”.
  2. En que el Estado no intervenga en el río Paraná, como dice Mempo Giardinelli: “Es sabido que el Paraná es uno de los más importantes ríos del mundo y la segunda cuenca sudamericana en extensión después del Amazonas. Además es fabulosa y no siempre tenida en cuenta, la recepción de aguas de grandes ríos sur continentales, como el sistema Paraná brasileño-Iguazú, el Pilcomayo, el Bermejo y la cuenca central que forman los cordobeses ríos Tercero y Cuarto y el Carcarañá santafesino. Todo esto está en riesgo porque desde la sojización de la agricultura en los últimos 20 años se han talado millones de hectáreas de bosques nativos y sus consecuencias ecológicas son brutales. Se ha expulsado a millones de personas que trabajaban los campos, se han vaciado pueblos enteros, se tienen desmesuradas tasas de cáncer per cápita y encima se ha deteriorado el control en todos los órdenes. Y todo por el Estado Idiota que hoy tenemos, que más allá del incesante esfuerzo de trabajadores y técnicos prácticamente no controla nada”.


Propuesta

Es obvio que la verdadera defensa del pueblo argentino pasa exactamente por el camino inverso:

  1. Se debe impulsar la investigación sobre los grandes compradores de divisas (y entre tanto suspender todo pago al FMI y al Club de París); aumentar los derechos de exportación (retenciones); poner “cupos de exportación” priorizando el mercado interno; y dejar de devaluar nuestra moneda. Con el mayor ingreso por las retenciones y el menor pago de los intereses de la deuda, el Estado debe impulsar la construcción de vivienda y de obras públicas –que no requieren importaciones de ningún tipo– y aumentar los salarios, jubilaciones y pensiones que depende del Estado. De ese modo, la Argentina volverá a crecer en forma sostenida y consistente.
  2. Derogar el Decreto 949/2020 que licita nuevamente el dragado del río Paraná y que vuelva a ser administrado por el Estado.

Todo otro camino es una concesión al poder económico que se paga con desocupación y bajos salarios. La pobreza de la mitad de nuestra población así lo demuestra.


[i] “Formación de activos externos 2015-2019”, Informe del BCRA del 14 de mayo de 2020.


La disputa del poder


La crisis mundial a la vista de todos

0

Si analizamos el último mes, comprendido entre el 12 de mayo y el 12 de junio, podemos señalar el 12 de mayo una baja generalizada de 1,3% para el Dow Jones, 1,6% del S&P500 1,6% y 2,2% del Nasdaq (el de mayor baja), luego que la inflación de Estados Unidos en el primer trimestre 2021, superior a lo previsto, reavivara el temor por un aumento de las tasas de interés de la Fed antes de lo esperado, porque de esa manera se reduciría la valorización de las acciones, sobre todo las tecnológicas, pero también las alzas puramente especulativas. La suba de precios en Estados Unidos está acompañada por igual fenómeno en el mundo, ya que el gasto fiscal para sostener la actividad económica, aunque más moderado, también está presente en Europa y en el primer trimestre los precios al consumidor mundiales tuvieron su mayor aumento en 12 años (0,8%, frente al 0,2% que esperaba el mercado) y en todo 2021 podrían llegar a 2,7%, contra el 1.1% de 2020.

Sin embargo, el 13 de mayo las acciones volvían a subir, también encabezadas por las tecnológicas, ante el indicio de que la economía estaba creciendo, porque en la primera semana completa de mayo menos personas pedían subsidios por desempleo, un dato que sigue de cerca la Fed, que hasta ahora aseguró que no subiría sus tasas de largo plazo –referencia decisiva para el mercado- hasta que no volviera el pleno empleo, y -mientras no se llegara a ese punto- la suba de precios, más que una expresión inflacionaria, era considerada un indicio de faltantes de oferta por las restricciones propias de la recesión, que necesariamente debían superarse.

La verdad es que nadie termina de entender lo que está pasando, pues mientras la Fed consigue los votos necesarios para sostener que la inflación es pasajera y no adopta medidas para contenerla, la suba de precios sigue, es general y no demasiado reciente. En cuanto al continuo sube y baja pronunciado de los mercados, es una característica de larga data que toma la forma de continuas burbujas condenadas a desinflarse que, de tiempo en tiempo, culminan en una gran pinchadura, como sucedió en 2008, desatando la presente crisis financiera de la que no hemos salido y en que las subas se sostienen cada vez más por la ayuda fiscal a las empresas, que hasta ahora sólo han recreado las burbujas y sus pinchaduras.

Encima, entre las criptomonedas, el bitcoin se estabilizaba alrededor de 50.800 dóls tras perder 13% después de que Elon Musk anunciara que Tesla dejará de aceptarlo como medio de pago por la gran cantidad de combustibles fósiles que emplea en sus labores de «minería«, la baja se trasladó transitoriamente a metales y a productos del agro, y Jeremy Gatto, de Unigestion, reconoció que «las presiones inflacionarias van a seguir subiendo y no van a ser temporales», pero la Fed no redujo la compra de bonos y seguía afirmando que se trata de un fenómeno temporario, causado sobre todo por la escasez de semiconductores y el éxito de la vacunación contra el covid, que impulsa el rápido crecimiento. Lo primero sería porque faltan chips, la mayor demanda no encuentra todavía suficiente producción y los precios suben, pero que en los próximos meses se reacomodará la cadena de valor. Warren Buffet, uno de los mayores inversores internacionales, no tiene la misma opinión: dijo que los precios suben en todos los rubros y los mayores costos se pasan al consumidor final.

La respuesta de los monetaristas se asienta exclusivamente en la credibilidad del régimen monetario; sólo así admiten que la política económica se centre en el crecimiento, porque de esa manera las expectativas inflacionarias de largo plazo no pasarían de 2%, el máximo coincidente con una tasa de interés para los bonos del Tesoro a diez años, que marca ese límite, pero no con una economía que va a crecer 10% el segundo trimestre, y por eso la Fed admitió que rendiría cuentas todos los meses, mientras persista la inquietud.

Apenas cinco días después, el 17 de mayo, el precio del oro alcanzaba 1.866 dóls/onza, máximo de tres meses y medio, por una caída de los rendimientos de los bonos estadounidenses por temor a la inflación, a lo que se le agregaron las flojas ventas minoristas. Esto muestra la inquietud de los mercados porque los estímulos del gobierno y el aumento general de los precios amenazan con un sobrecalentamiento y un freno repentino, sin oportunidad de ajustar las inversiones, mientras los precios al por mayor de abril en Japón aumentaban al ritmo más rápido en seis años y medio.

En Estados Unidos, tras llegar a un máximo de seis semanas de 1,70%, los rendimientos de los bonos del Tesoro a 10 años estaban en 1,60%, pero esta baja, provocada ahora por las ventas de los inversores, mostraba que en el fondo éstos no confiaban del todo en los argumentos de la Fed, de que sólo si tuvieran que llegar a ofrecerse al 2% para asegurar mayores compras, sería peligrosa la amenaza de inflación. Y  la caída de los bonos del Tesoro, combinada con las preocupaciones por la inflación que elevó el precio del oro a un máximo de tres meses antes de retroceder, fue seguido también por la baja del petróleo, aunque dentro de sus máximos próximos a 70 dóls/barril.

Así que el mercado empezaba a preguntarse si la inflación no sería la respuesta al megapaquete fiscal, ya que un año antes todavía los precios estaban estables o en leve baja. Y quienes piensan que el Bitcoin puede ser un refugio de valor (como el analista Miguel Boggiano) se encuentran con una baja espectacular y el oro tampoco parece seguro  porque si suben las tasas de interés por el alza de los precios, no conviene el oro sino las tasas, y si los precios suben más que las tasas es mejor el oro, y las criptomonedas plantean dudas tan grandes o mayores que las otras, que agudizan aún más la especulación.

El mismo día que se conoció la inflación de abril, hubo una subasta de bonos a diez años sin suba de tasas. Si bien estos bonos no subieron, no tienen ninguna protección frente a una alta inflación persistente, pero los mercados siguen a la Fed, quizá porque no saben qué hacer ante un escenario ininteligible, en el que las acciones parecen mejores porque si hay crecimiento van a subir, aunque haya dudas a qué rubros apostar. En cuanto a la demanda, no es menos incierta: las ventas minoristas subieron mucho en marzo, en abril se frenaron y en mayo volvieron a subir.

La búsqueda de indicios se centra en encontrar alguna señal de tapering, que es el retiro paulatino de la Fed del gasto fiscal que tiene lugar con menos compras de bonos del Tesoro, que son los de la deuda pública, porque al bajar las compras la Fed estaría viendo que si no afloja el gasto crece la inflación, y la baja suele hacerse de a poco porque si se hace de golpe el mercado entra en crisis, pero la Fed seguía imperturbable. Claro que los que apoyan plenamente a su presidente Jerome Powell no son mayoría. La mayoría es de los indecisos, que no se oponen porque tampoco saben qué hacer y sí, en cambio, hay una minoría que pide empezar a discutir un plan alternativo para ir bajando la compra de activos, pero que tampoco insisten demasiado, quizá porque son minoría.

También habría que aclarar que una inflación moderada siempre acompaña al crecimiento, por la sencilla razón de que si suben los precios y los sindicatos discuten sus salarios, lo harán bastante después que los precios subieron, y en una economía muy grande ya es una enorme ganancia anticipada; y cuando la ganancia del capital es en gran medida por acumulación en medio  de continuas burbujas, el alza de los precios pone en peligro también la ganancia especulativa.

Respecto a las ganancias especulativas, Jorge Herrera en Ámbito Financiero del 30/5 último (Inversiones: ¿qué están haciendo los grandes fondos de Wall Street?) informó que Goldman Sachs, uno de los grandes bancos de inversión mundiales, examinó las carteras de más de 800 grandes fondos de inversión, que “muestra que están cambiando a acciones de Valor después de alejarse bruscamente de Crecimiento”, lo que significa que cada  vez menos se apuesta a acciones de crecimiento continuado, sino a las que se valorizan seguro, como las tecnológicas, aunque también suban y bajen, y –esto es muy importante- a las que se valorizan de manera especulativa, una valoración temporaria o cíclica, que está adquiriendo mayor peso que la dirigida a activos vinculados al crecimiento. Goldman Sachs completó su información diciendo que “las acciones más negociadas por los minoristas seguirán volátiles, por los vaivenes del bitcoin”, o sea con minoristas muy pegados al bitcoin, que no valen nada y donde la valoración del mercado no es excesiva sino completa.  

Lo que sucede en China es diferente. Allí también los precios de las acciones suben pero sin alzas y bajas pronunciadas permanentes y por lo tanto más próximo a los márgenes habituales, pero el gobierno fulminó a las criptomonedas para que no las compren las empresas y –aunque no lo dijo- para que no se queden con ellas cuando ya no valgan nada, pero resguardó la posibilidad de una criptomoneda del Estado, sin duda porque tiene confianza en que, con ella, el Estado use su información para juntar valor mientras pueda hacerlo para desprenderse antes de que lo pierda.

Después de pasar revista a la expresión visible de la crisis por lo que dicen los diarios, ya que la mayoría de los datos está tomado de notas de Ámbito Financiero (aquí miré muchos datos aportados por José Siaba Serrate, aparte de lo mencionado más abajo de Miguel Boggiano), que con BAE y El Economista son los medios locales de mejor información económica, intentaremos una explicación que sirva para discutir situaciones que antes -en los mercados capitalistas tradicionales- eran excepcionales y que ahora se han vuelto permanentes: las burbujas y sus pinchaduras, que de muy espaciadas y menos contundentes, se aceleraron y profundizaron en los últimos treinta años.

1) Los activos financieros y las criptomonedas son los instrumentos más aptos para especular. El valor de un producto es resultado de su costo de producción, en el que interviene el capital integrado por los elementos que lo constituyen, como las materias primas, insumos y las máquinas, esenciales para la producción en gran escala, y en las que se asienta lo fundamental del empleo de tecnología. Estos elementos transfieren su valor al nuevo producto, y en el caso de las máquinas lo hacen solo en la magnitud en que se amortizan o en que transmiten su valor al nuevo producto porque su uso va más allá de un período. A eso se agrega el capital empleado en salarios, que transmite su valor al nuevo producto, aunque en mayor proporción a su costo, porque es la única parte del capital que en el proceso de producción se expresa como fuerza viva de trabajo, y por eso fue el principal componente de la ganancia en el capitalismo tradicional.

Una vez terminados, los nuevos productos van al mercado para ser vendidos, pero el precio puede ser mayor o menor al valor, aunque se fijará alrededor de éste. La venta puede tener lugar a un precio mayor cuando en el mercado hay escasez y el empresario aprovecha la mayor demanda para subir su precio, lo mismo que, como sucede habitualmente en la Argentina, hay una continua remarcación de precios que también se hace a costa de los ingresos salariales en una instancia posterior al proceso de producción o contra el ingreso de otros capitalistas o pequeños productores, es decir, agregando un componente especulativo a la ganancia habitual por el fuerte papel de referencia del dólar: y así como quienes disponen de excedentes líquidos buscan dolarizar, los precios se fijan en función del dólar, o sea, no al costo en pesos de la mayor parte de sus componentes, sino al precio derivado de la cotización del dólar. Y no de su cotización presente sino de sus precios futuros estimados; por eso esta práctica especulativa propia de la Argentina lleva a una inflación abrumadora y difícil de contener.

Sin embargo, en la crisis, hay una práctica especulativa mucho más generalizada, y más aún en los mercados de gran envergadura. Una de las características del mercado es la especulación, porque la producción puede venderse a precios por encima o por debajo de su valor, y como estos precios se mueven continuamente en las acciones de las empresas que cotizan en bolsa o en los activos financieros, la ganancia obtenida con esas diferencias, siempre en detrimento de quienes sufrieron las bajas, son ganancias especulativas. Cuando hay una crisis económica porque baja el crecimiento, caen los ingresos y las ganancias por la menor producción y el capital en general, y las empresas lo compensan con sus ganancias especulativas.

El capital proviene de una mercancía que se puede comprar y vender en el mercado, y se transforma en un capital físico si se emplea como inversión y da lugar a una ganancia. Las acciones, títulos que representan el capital de una sociedad y que dan a los capitalistas el derecho a percibir ganancias en proporción a su parte en el capital total, son el mayor activo financiero. También el crédito se traduce en documentos que garantizan el préstamo y su derecho a intereses a quién prestó; constituyen una obligación para los deudores y representan una garantía para la devolución de su inversión en caso de que su emisor no cumpla con los pagos a los que se comprometió. Ese compromiso incluye la devolución del capital prestado en cuotas, su amortización a lo largo del tiempo, y el interés es una remuneración por el préstamo, y quien emite esa deuda puede ser una persona, una empresa o el gobierno. Por eso los activos financieros pueden servir a las empresas para invertir sus excedentes y a las personas para invertir sus ahorros, como sucede con los depósitos bancarios a un plazo determinado.

A medida que se desarrolla el capitalismo se amplían los instrumentos de crédito y la complejidad de los mercados en que se negocian los activos financieros. En el mercado primario se negocian por primera vez los títulos de nueva emisión y se llama mercado secundario a aquel en que se intercambian los títulos una vez que se emitieron, porque su tenedor puede venderlo antes de su vencimiento, y esta vez lo hace según su oferta y demanda, al precio que dicta el mercado secundario, aunque el lugar de la transacción sea el mismo: los mercados bursátiles. Cuanto mayor es el riesgo, mayor es la rentabilidad de un título. Por eso el bono del Tesoro estadounidense a 10 años suele ser la gran referencia del inversor internacional, porque es considerado el más seguro, y como la rentabilidad de los bonos está determinada de antemano (por eso de los llama de renta fija, mientras que las acciones son de renta variable) salvo una cláusula en contrario, los inversores se fijan en la evolución del bono del Tesoro o en la inflación, para comprar o vender según esos indicios. Y por eso para los inversores la mejor política es que desaparezca el déficit fiscal por gasto público, así pueden cobrar sin problemas sus bonos.

Habiendo llegado a los activos financieros, que son derivados de la moneda, podemos volver a la moneda. Las monedas y billetes, como el peso argentino o el dólar estadounidense, son también títulos de deuda, porque en sí mismos no son un activo físico con valor propio. Al estar emitidos por el banco central del país (el BCRA en la Argentina y la Reserva Federal o Fed en Estados Unidos) su valor está respaldado por oro o por divisas que son las monedas más fuertes por su capacidad competitiva o por títulos muy seguros, como los bonos gubernamentales de países con monedas divisa o convertibles. Por eso, a medida que el mercado financiero se complica y crecen los riesgos, cada vez más los inversores miran el respaldo de las monedas, que son sus reservas. Y hay activos financieros que ya no se representan por títulos sino por anotaciones contables, como sucede con las cuentas bancarias y esta tendencia se está generalizando, al punto que cada vez más se emplean tarjetas bancarias en vez de billetes para los pagos, y lo impulsan los bancos que así disponen de mayor liquidez en sus manos y mayor poder de compra.

Las criptomonedas no tienen valor y no son ni siquiera un activo financiero. Nouriel Roubini, quien cobró relevancia por haber anticipado la crisis internacional de 2008, afirmó enfáticamente que las criptomonedas no pueden ser una nueva forma de moneda, porque no pueden servir como unidad de cuenta, ni medio de pago, ni depósito estable de valor ni como referencia para comparar con otros instrumentos financieros, y que su aumento del precio de los últimos años es una burbuja, aunque no representan tampoco ningún tipo de activo financiero.

2) Sobrevaloración financiera y burbujas. Una burbuja tiene lugar cuando el precio de un activo sobrepasa en mucho su valor original a partir de la valoración del mercado. Los más aptos para una sobrevaloración extrema son los activos financieros, porque como generalmente representan un derecho que da acceso a una ganancia futura, los motivos que pueden elevar esa ganancia son objeto de especulación del mercado, y como las expectativas no son tangibles, se pueden exagerar y situarse muy por encima de su valor fundamental. Las teorías más afines al mercado niegan que el valor pueda conocerse antes de la transacción y que sólo está puede estar dado por la oferta y la demanda. Sin embargo, una mercancía lo es antes de llegar al mercado, sino no se produciría, es decir, que tiene un valor intrínseco que se deduce del costo de producción más su rentabilidad, y el mercado –a través de la oferta y la demanda- le dará un precio que puede exceder o ser menor a su valor, pero que no podrá menos que situarse alrededor del mismo. Las expectativas son inseguras aunque se toman como ciertas, pues se establecen suponiendo que el precio futuro que fije el mercado también será el que terminará prevaleciendo.

La sobrevalorización financiera puede ser excesiva si ha crecido a lo largo del tiempo y finalmente no se cumple. En ese caso, cada tanto, la burbuja falsa revienta y se revela inconsistente, pero no por eso impidió la ganancia del que fue propietario de un activo financiero sobrevaluado y lo vendió antes de que estallara la burbuja, como sucedió en gran escala en 2008 y está a punto de suceder otra vez, porque su magnitud expansiva no fue consistente con la rentabilidad esperada surgida de las expectativas, claro que a costa del que lo compró y cargó con la pérdida. Y la mejor manera de medir esa posibilidad es comparándola con la riqueza material, porque si ésta no crece en la medida en que crecen las expectativas de los títulos que se negocian en el mercado, es un síntoma claro de que hay una sobrevaloración. Pero el estallido de la burbuja siempre es sorpresivo aunque se lo ve venir, y las burbujas son también un medio para acumular. Cuando el poseedor de valores cree con la información disponible que estos se encuentran sobrevaluados, se desprende de ellos de golpe, porque sabe que la caída de valor se generalizará y otros inversores se cubrirán del riesgo refugiándose en activos de valor intrínseco seguro, una situación distinta de lo imaginado en las expectativas.

En la crisis, el capitalismo recurre a las ganancias especulativas para compensar las menores ganancias provenientes de la producción y  encuentra en ellas una actividad que cree permanente. Y no sólo eso sino que con las criptomonedas y la famosa “minería» de los valores virtuales apareció un falso valor que de valor no tiene nada pero con el que también se puede acumular, porque la cultura propia del capitalismo es que el mercado es el único que le da valor a las cosas. La gran dimensión y la frecuencia de las burbujas y sus crisis, intensificadas notablemente en los últimos treinta años y más aún desde el comienzo del nuevo siglo, no es una casualidad venida del cielo sino una modalidad generalizada del capital en las condiciones de su desenvolvimiento actual, que encararemos más adelante.

3) La acumulación especulativa a través de burbujas en lugar de la inversión productiva es propia de este largo período recesivo y de continuas crisis, el crecimiento del gasto del Estado la sostiene para que los mercados no se desplomen, y su financiación proviene sobre todo de la deuda externa. El predominio de la inversión especulativa es porque no hay margen ni rentabilidad suficientes para la inversión productiva, y el Estado capitalista tradicional (apoyado en el capital privado) la sostiene porque es su principal objetivo. En la crisis, durante el período de preeminencia financiera, este gasto se agranda y en los últimos treinta años ha llegado a un extremo. Las criptomonedas no tienen valor y no son ni siquiera un activo financiero, pero sirven para acumular.

Y el crecimiento de la deuda no es propio sólo de la Argentina sino que la mayor deuda pública es la de Estados Unidos. Cuando el Estado sostiene la acumulación especulativa con el gasto fiscal, el endeudamiento continuado es su mayor sostén en los países industrializados como en Estados Unidos.                                                                                               

El capital no cuestiona esa deuda pública porque sirve para sostener su acumulación en la crisis y por eso su atención no se fija en la deuda sino exclusivamente en la inflación, porque el gasto fiscal que va a los activos financieros no eleva los precios de los productos de consumo ni los que  constituyen la inversión (por esto último se reduce la inversión, ya que de otra manera subirían los costos y bajaría la rentabilidad). No es una inflación visible, porque lo que sube de precio son los activos financieros, en beneficio exclusivo del capital. Por eso este tipo de inflación oculta genera una mayor deuda pública, que como queda a cargo de toda la población, reduce los salarios y todos los ingresos del trabajo, y para que no sean discutibles a través de los sindicatos, con el apoyo de gran número de trabajadores, se propicia el contrato individual o el ingreso no salarial, en que la empresa tiene toda la fuerza de la negociación. En la medida en que la acumulación financiera no es inversión para el conjunto de la sociedad sino sólo para el capital, el crecimiento y el empleo se reducen y presionan a la baja a los salarios y los ingresos no salariales, y como la deuda recae en el Estado y lo paga toda la sociedad, el capital presiona al Estado a bajar los subsidios al consumo y todo tipo de gasto social.

En los países periféricos y emergentes, si la deuda externa crece más que la industrialización, se debilita tanto el financiamiento industrial como el crecimiento de conjunto, capaz de llevar a una economía más competitiva, y la Argentina es un caso extremo, que se explica por la dolarización. Y en los regímenes políticos que favorecen exclusivamente al capital, como el de Jair Bolsonaro en Brasil, se aceleran las privatizaciones, de la misma manera que en la Argentina se trató de pasar la mayor parte de los servicios públicos al dominio del capital.

Miguel Boggiano, CEO de Carta Financiera, en una nota de Ámbito Financiero el 24/5/21 “Los 5 mayores acreedores de EE.UU”, afirmó que la deuda pública de Estados Unidos está fuera de control y es impagable, que la inflación ha puesto al sistema en jaque y que “la película no terminará bien para sus acreedores” ya que su deuda pública suma 28,1 trilliones de dólares, y lo más factible es que se resuelva emitiendo dólares, lo que podría significar un colapso del dólar y el fin del sistema monetario actual. Siempre según Boggiano, los principales acreedores de Estados Unidos son: 1 Los inversores privados estadounidenses no bancarios (fondos de inversión, minoristas, fondos de pensión, aseguradoras y empresas) con 8,74 trilliones en bonos del Tesoro (31,2% del total). 2 Los países e inversores extranjeros, con 7 trilliones y Japón y China a la cabeza (1,2 y 1,1 trilliones cada uno) y una demanda de bonos en descenso, especialmente de China, y que entre los extranjeros pasó de casi 35% al 25% de 2014 a la fecha. 3 Los Fondos de Pensión públicos estatales, compradores naturales de la deuda del gobierno, con 6,11 trilliones en bonos. 4 La Fed que financió en gran medida los estímulos del gobierno durante la pandemia, aumentó en más del doble sus tenencias de bonos del Tesoro desde marzo 2020 y actualmente es acreedora de casi 5 trilliones, 10 veces más que en 2008. 5 Los bancos de Estados Unidos, acreedores por 1,24 trilliones, 4,4% del total, que vienen comprando bonos del Tesoro sin parar, aumentando sus tenencias en más de 75% en los últimos cuatro años. Como conclusión Boggiano dice que en su necesidad de financiamiento, el gobierno de Estados Unidos depende cada vez más de la Fed y de la impresión de dólares, y asegura que todo esto supone un alto riesgo para el dólar, y acelera la búsqueda de refugio en los metales preciosos. Dos gráficos que acompañan el artículo que son particularmente sugestivos:
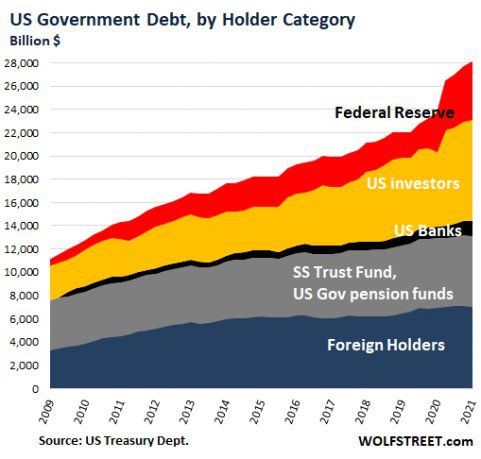
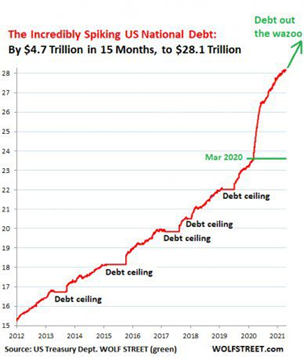


En una nota anterior de Ámbito Financiero, Boggiano había advertido que “el dólar está perdiendo terreno como moneda de reserva internacional”, lo que “puede terminar en un colapso de la economía de EE.UU. y en un cambio del sistema monetario mundial”, y que “la única razón por la cual se mantiene a flote es por la gigantesca demanda de dólares en el mundo. Dicho en palabras simples: la demanda de dólares le permite tapar estos problemas imprimiendo”.

El comentario de Boggiano se termina de explicar al comprobar que con la posguerra nació la economía mundial integrada con un sistema monetario dólar, es decir, basado en una moneda nacional, aunque  fuera la del país de mayor desarrollo, y eso implicaba la hegemonía de Estados Unidos. Por eso la crisis del dólar es también la crisis de esa hegemonía y el plan destinado a revivir su economía es inseparable del intento de mantenerla frenando el desarrollo de China y de los países beneficiados con su desarrollo.

En la posguerra de 1945 se inició la vigencia de la economía mundial integrada, después que prevaleciera un sistema de economías centradas en el mercado nacional para competir. Estados Unidos inició la integración del área industrializada del mundo que abarcaba a Europa Occidental y a Japón, con su ayuda fiscal y sus excedentes posibilitó la reconstrucción de los países aliados y de los vencidos y arrinconó a la Unión Soviética en su mercado interno y en los de su área de ocupación de Europa Oriental, que culminó casi medio siglo después, en 1990/1991, con su desintegración y la de su bloque de influencia, y Estados Unidos lo consiguió con su poder económico y militar y con el dólar. Así como el intercambio nace del trueque y se generaliza con la moneda, si el eje de la economía está en el mercado nacional, la moneda también es la moneda nacional, pero cuando el eje se situó en el mercado mundial, la hegemonía económica y política de Estados Unidos impidió que se lo correlacionara con una verdadera moneda mundial, sino que la moneda nacional dólar funcionó como moneda mundial.

Sin embargo, el dólar como moneda no pudo ser la moneda del conjunto más que por un primer período que terminó en 1971 con el sistema dólar de Bretton Woods cuando Estados Unidos ya no tuvo suficientes reservas de oro para sostener la expansión monetaria y empezó su endeudamiento, que originó una gran expansión financiera a partir del mercado del eurodólar, cada vez con menos respaldo, porque su base sigue siendo una moneda nacional, el dólar, y una moneda europea, el euro. Así como la moneda debe tener un respaldo material que se situó primordialmente en el oro, el sistema financiero debe tener un respaldo en el encaje monetario, que se extendió a títulos respaldados en moneda (como los bonos o nuestras Leliqs) y en la valoración financiera del mercado, que sobrevalora los activos financieros por las expectativas (como sobrevalora al dólar por las expectativas, que al concretarse en suba de precios en pesos, afirma la inflación local por la dolarización).

4) Monetarismo y dolarización. La respuesta a través sólo de la política monetaria o monetarismo, se enfoca exclusivamente en el déficit fiscal y la emisión, deja de lado el gasto público que sostiene la especulación de los mercados, y así defiende los subsidios al capital y se esfuerza en impedir cualquier tipo de gasto fiscal que vaya al consumo de los trabajadores o al bienestar general, tal como lo muestran claramente todas las expresiones de empresarios o dirigentes políticos afines al ajuste.

En ausencia de una verdadera moneda mundial y dentro de un sistema mundial dólar que está en crisis, la moneda nacional propia debe integrarse paulatinamente al sistema mundial, dentro de las características nacionales, lo que no significa su dolarización en términos de moneda como lo intentaron los planes de estabilización heredados de la dictadura del 76. ¿Por qué? Porque la moneda nacional, sea el dólar o cualquier otra, no cae del cielo sino que refleja la productividad media de la economía, que en el capitalismo de la Revolución Industrial depende de la acumulación centrada en la industria. El sistema imperialista (de predominio de las economías centrales industrializadas) y las oligarquías nativas, impidieron el pleno desarrollo industrial, su diferencia estructural con los capitalismos centrales. La industria sustitutiva atenuó la diferencia y desde los años noventa la concentración del crecimiento mundial en China posibilitó la emergencia o industrialización en los países de menor desarrollo que así se pueden integrar más a la economía mundial, y China es el caso más relevante.         

5) El Estado y la larga transición propia de todo modo de acumulación.  Así como Estados Unidos festejó la inserción inicial de China en la economía mundial, cuando parecía una integración pasiva con sus mayores beneficiarios en las empresas capitalistas de los países desarrollados que conseguían un mayor mercado y una rentabilidad extraordinaria apoyada en salarios más bajos, se fue convirtiendo en una integración activa, transformadora del mismo sistema mundial, cuyo primera muestra fue la aparición de mercados emergentes. Para el mercado, los emergentes son los mercados nuevos con mayores oportunidades de colocación de deuda, pero en un análisis fundado en la producción, un mercado emergente es el que se industrializa. La industrialización lleva a la periferia a una mayor integración a la economía mundial fortaleciendo su propio mercado interno y su moneda nacional, acortando la distancia de productividad con los países industrializados y la depreciación frente al dólar, lo que facilita el pago y la renovación de deuda, permite que la moneda nacional permanezca dentro del sistema dólar regido también por una moneda nacional y robustece el mercado interno al facilitar el respaldo a la moneda nacional y así no deprecia el ingreso interno.

La crisis se debe a que la continua acumulación en inversión productiva genera una sobreacumulación de capital que sólo se resuelve con nueva tecnología. Esa tecnología ya está presente, pero no a gran escala en la producción, y menos todavía en el capital más diferenciado, el tecnológico de la maquinaria de plena automatización y robotización, sino en los servicios para la información y su transmisión y procesamiento por medios digitales, porque el mercado de consumo todavía no podría absorber la demanda resultante de la nueva situación.

La inversión productiva se retrae porque no hay seguridad de rentabilidad inmediata y el capital se refugia en la acumulación especulativa de los activos financieros y aún de objetos sin ningún valor como las criptomonedas, porque la especulación sirve para acumular mientras llega el momento de invertir. La transformación en ciernes también está a la vista de todos, pero no termina de concretarse, y como la valorización de los mercados excede al crecimiento, llega un momento en que la valorización carece de una riqueza material en que apoyarse y la crisis se manifiesta de repente y destruye la valorización artificial generada en el mercado, y si no se puede concretar la renovación en gran escala, volverá la sobrevaluación, como volvió después de los noventa y se la disfrazó atribuyéndola a los atentados de las Torres Gemelas del 11 de septiembre de 2001; volvió en 2008, cuando no se la pudo disfrazar y se la admitió sin tapujos, y ha vuelto otra vez, y ahora la pandemia ayudó a ocultar su gravedad previa.

La crisis de 1929 duró más de diez años y sólo la pudo finalizar la Segunda Guerra mundial, que originó un capitalismo distinto, el capitalismo global. La presente crisis se está extendiendo y el cambio va a ser más profundo, ya que la industria –eje del capitalismo- está pasando de la manufactura mecánica a la de manipulación digital basada en el conocimiento y la información, la velocidad de transmisión, la paulatina desaparición del trabajo manual por los robots, la automatización de los movimientos y un consumo de energía sólo factible desenvolviendo las energías no contaminantes.

Entre tanto, el Estado sostiene al sistema mediante el gasto público, a tal punto que, sin la intervención estatal en la crisis el capitalismo privado no funcionaría. Este auxilio permanente, reflejado en la creciente deuda estadounidense, no llega a ser un capitalismo de Estado porque sigue centrado en el capital privado, ya que a éste se dirige la principal ayuda, que en vez de ser invertida en producción se acumula en activos financieros, pero no puede sostenerse indefinidamente sin crecimiento, porque las burbujas se pinchan después de provocar una inflación tan verdadera como la otra, pero oculta porque no va a los productos de consumo que impactan en los precios sino en los activos financieros que valorizan transitoriamente al capital hasta que el valor ficticio desaparece del todo o en parte y el crecimiento se vuelve difícil o imposible de postergar.

En el otro extremo, el capitalismo de Estado de China fue su manera de integrarse al mundo y, orientado por el Estado, es el caso límite de un capitalismo transformado y ya centrado en la nueva tecnología.

6) La Argentina y la resistencia a la transformación . La Argentina tiene que encarar y resolver su crisis no sólo en medio de este tránsito universal no definido, sino convirtiéndose en un capitalismo industrial del siglo XX, una cuestión exclusivamente suya, y agregarle la que está en marcha en el siglo XXI, que requiere una industria de base como eje de la acumulación y motor de la transformación. Este objetivo está obstruido por una burguesía agraria y financiera ampliada a los servicios, que rechaza el predominio industrial propio del capitalismo para resguardar la renta agraria y financiera, y lo hace con la desindustrialización sistemática y directa de la apertura externa y también con el monetarismo.

La ofensiva monetarista local es más enfática, porque es la manera de salvaguardar el tipo de capitalismo primitivo en que se asienta, de bajo desarrollo industrial. No significa que no haya industria, sino que las pautas que rigen a la gran industria son similares a las de la oligarquía agrofinanciera y de servicios y de la agroindustria, quizá porque no tuvo otra manera de sobrevivir y fue un objetivo de la política económica de la dictadura militar del ´76, continuada y profundizada por la democracia, que mantuvo y ahondó el monetarismo, que atribuye la inflación sólo al gasto público, el déficit fiscal y la emisión, pero que promueve y silencia la dolarización a través de la remarcación de precios en función de las expectativas del mercado respecto al dólar. Esta política, por su propia lógica lleva a una continua desindustrialización que impide extender la competencia fuera de las ramas primarias y confluye en un estancamiento o bajo crecimiento, con bruscos descensos periódicos del PBI, que provocan aún más inflación. Se la trata de imponer con planes de convertibilidad de distinto tipo o promoviendo el endeudamiento en dólares, fue acompañada por el FMI en la presidencia de Mauricio Macri y afirmó la dolarización indirecta a través de los precios, que se convirtió así en la mayor causa de inflación, por lo que sus exponentes extremos ya promueven la dolarización con la moneda. Y lo que no entienden muchos de quienes combaten esta política es que promueve la dolarización por la suba de los precios según las expectativas del mercado en el dólar, apoyada en un supuesto retraso del tipo de cambio que surge de una paridad acorde con el interés del tipo de acumulación predominante, centrada en el dólar.

Se entiende que el capital se resista a transformarse aunque hay capitalistas que acumulan y apuestan a la tecnología porque saben que la transformación es inevitable, aunque no cuándo, cómo y en qué condiciones. El monetarismo y la resistencia al cambio también se asientan en la creencia de que el capitalismo tal cual lo conocemos seguirá siendo siempre el mismo, así como la creencia de que los cambios en el capitalismo actual serán iguales a los del primer cambio de hace un siglo, o que la crítica inicial del capitalismo es una fórmula invariable, antigua de más que un siglo y medio, y sus seguidores basan su análisis del presente sólo en la teoría, sin examinar críticamente la posibilidad de robotización y de la desaparición del trabajo para manipular las máquinas, sostenido por el conocimiento y otro tipo de fuerza de trabajo. Y es también una ideología el nacionalismo de la exclusividad del mercado interno, en un sistema mundial que ya es un capitalismo global, y si bien el mercado interno como eje persistió en la periferia y sustentó la industria sustitutiva, ya no funciona así si los países emergentes se industrializan e integran su mercado interno a la exportación y la fortaleza de su moneda nacional se vuelve un apoyo para su propio mercado interno.
Los peronistas, ¿bajamos de los barcos?

1

El furcio del Presidente Alberto Fernández sobre el origen de la génesis de los argentinos no solamente disparó la estupidez de réplicas oportunistas de propios y extraños, sino que también resulta hoy buena ocasión para pensar cuál fue la participación histórica que el peronismo tuvo en la historia trágica de nuestros pueblos originarios.

Este no solamente no fue tema de las contradicciones principales con las que nuestra sociedad lidió a mediados de Siglo XX, sino que fue asunto absolutamente ocultado en ese tiempo. Pese a la sangre tehuelche de Perón.

La explicación de que tal importante cuestión quedó sumergida en las reivindicaciones sociales del peronismo no alcanza para el consuelo por lo que no se hizo, ni para considerarlo contenido implícito del repetido: “volveremos, pero mejores”.

Lo cierto es que, desde  que la conquista del Río de la Plata, llegó de la mano del europeísmo/liberal/capitalista (en los barcos, claro), ningún Gobierno, repito: ningún Gobierno reconoció que el genocidio de los pueblos originarios fue soporte indispensable para lograr la conquista de los territorios, en los que germinó el inmenso poder con el que las oligarquías agrícolas/ganaderas gobernaron este país en los últimos 200 años.

Los debates instaurados en estos tiempos se minimizaron para convertir este grave asunto en imposturas de minorías, a veces reflotadas con ocasión de crímenes atroces como el de Santiago Maldonado, Rafael Nahuel y tantos otros.

Para nosotros los peronistas el estandarte primero de nuestras luchas sociales fueron nuestros “cabecitas negras”, pero sin detenernos demasiado para ver que ellos ya habían sido carne de cañón y protagonistas principales mucho antes en las guerras nacionales, en la Guerra de la Triple Alianza, junto con sus hermanos los negros y mulatos argentinos, y habían formado parte de las columnas del exterminio que Roca organizó para luego vender peones y mucamas en mercados aristocráticos de Buenos Aires, desde siempre la capital del imperio.

Creo que el peronismo tiene una deuda grande: reconocer que nuestros primeros desaparecidos quedaron insepultos en la Campaña del Desierto.

Pero aún es tiempo y hay tareas para hacer, inclusive con esta Constitución Nacional que reconoce como al pasar los “derechos ancestrales de los pueblos originarios”, casi como una burla de los que celebran en la sobremesa de un festín para pocos, dando una razón más para seguir considerando esta Carta Magna un catálogo de ilusiones.

Incluso con estos Códigos Civil y Penal y los Códigos Procesales de las provincias, pensados para proteger antes que nada las libertades individuales, la propiedad y el honor.

Sí que hay cosas para hacer: terminar de censar las comunidades de los pueblos originarios, garantizarles definitivamente su ubicación territorial, la que tuvieron y la que tienen, legalizar las consultas sobre sus relaciones con el medio ambiente, reglamentar y permitir el acceso de esas comunidades y de todos los argentinos a los cursos y espejos de aguas navegables, formar a funcionarios del Estado, especialmente a los de Poder Judicial, en tareas que diriman cuestiones que los involucren, reconocer oficialmente su historia, sus símbolos, que puedan difundir sus costumbres, sus batallas, sus victorias y sus derrotas; en fin, su historia.

Si bien se sancionó la Ley 26.160 en 2006, ésta solo se propuso declarar la emergencia en materia de posesión de la tierra de los pueblos originarios, derivando la tarea de los censos de las comunidades aborígenes a las Provincias, Universidades Nacionales y organizaciones no gubernamentales, las que en la mayoría de los casos sin compromiso, sin presupuestos y sin infraestructura solo lograron distribuir entre varios el fracaso de políticas que cumplieran con el mandato Constitucional del Art. 75 inc.17.

Solo se logró hasta ahora con esta inacción multiplicar conflictos interminables en manos de Fiscales y Jueces confundidos y timoratos que no saben siquiera que orden jurídico aplicar.

Porque hay que decirlo claramente: el problema principal, como siempre, son sus tierras ancestrales, hoy ocupadas por tres generaciones de propietarios muchos de buena fe.

También el orden jurídico vigente daría una solución, si la voluntad política existiera: el Artículo 17 de la Constitución Nacional reza que la propiedad es inviolable, pero… pero agrega también que el Estado Nacional puede expropiar por causa de utilidad pública sancionada por Ley. Pues entonces que un Estado que busque justicia histórica declare de utilidad pública las tierras que se demuestre les pertenecen a esas comunidades, indemnice a sus propietarios y se devuelvan a sus legítimos dueños.

Los que no bajaron de los barcos esperan y el peronismo no debería mirar para otro lado.

A dos años de la muerte de Aldo Pignanelli

1

Escribo estas palabras en homenaje a mi padre un domingo a la 19 hs, esos momentos en que todo se vuelve gris. Mi proceso de duelo mejora día a día, aunque lo reconozco en cada paso que doy por esta ciudad, en los lugares a los que concurro, en los comentarios de mis hijas y mi madre. Siempre estuvo presente en mi vida, aunque éramos independientes. Lo recuerdo acompañándome en los momentos fundamentales: en mis accidentes cuando era pequeña, en el nacimiento de mis hijas y en mi divorcio por violencia de género. Estaba también en momentos risueños, en las vacaciones, cuando me recibí de abogada, cuando hice mis posgrados becada como docente en nuestra universidad, la UBA. Me dio los mejores consejos, que no estudie en una universidad de élite sino en una pública, que estudiase alemán, siempre pagaba los mejores institutos privados de idiomas y mis viajes de estudios a Europa.

Soy una mujer privilegiada, y él me decía que siempre tenga en cuenta a los más necesitados, y lo ejemplificaba cuando les regalaba nuestra carpa a los compañeros vulnerados de los asentamientos y tantas otras cosas más.

Acompañarlo a militar era verlo en su faceta más gloriosa, esa que le daba más placer. Verlo en la city porteña era otro lujo, donde todos lo reconocían y le preguntaban por el valor del dólar en el futuro.

Era un asesor privilegiado de políticos, empresarios y sindicalistas. Hacía mucho más de lo que decía, su última lucha fue la del Consejo de Económicas de CABA, dónde dejo una joven profesional que representa muy bien a los matriculados.

Otra de sus grandes pasiones era el club Lanús, esa que había heredado de su padre Roberto Pignanelli, así como la bandera del peronismo. Llevaba el análisis económico en la sangre. Su visión sobre la política era excepcional, era un armador intuitivo.

A veces pienso que estas son las últimas palabras que le escribo pero creo que su legado nos impregna a todos y todas. Le agradezco tantas cosas que ha hecho por mí y por mis hijas, también por mis hermanos y sobrinos. Un amigo suyo me dijo que lo recordaríamos por las cosas buenas que nos dejó y creo que eso es algo indudable.

Equidistancia y para-diplomacia

0

En recientes notas de opinión en Clarín he señalado la relevancia de ponderar oportunidades y restricciones al momento de desplegar la diplomacia de equidistancia (DDE) que entiendo como un modelo ideal.

He aclarado que la equidistancia no implica, al menos en política internacional, simetría exacta pues puede existir un comportamiento equidistante en una situación de disparidad. Estados Unidos y China no se encuentran a igual distancia de Argentina por razones históricas, geográficas, políticas y culturales.

La DDE asume la disparidad existente, al tiempo que intenta reforzar y maximizar el componente equidistante. He explicitado que la DDE no supone una política de confrontación ni de sumisión hacia Washington y Beijing, sino que se inclina por una prudente cercanía o una distancia segura.

Una diplomacia equidistante cuestiona que las únicas opciones estratégicas disponibles sean el plegamiento o el contrapeso, pues ambas son hoy inciertas e infecundas.

Así, la DDE apunta a implementar una variedad razonada de opciones estratégicas, tanto hacia Estados Unidos como hacia China. Ello implica evaluar sin dogmatismo los fenómenos, fuerzas y factores globales, continentales, regionales y nacionales que pueden hacer viable o inviable la DDE.

En breve, la diplomacia de equidistancia no significa un acto voluntarista carente de cálculo. Asimismo es imprescindible recordar que una política exterior exitosa debería ser capaz de incrementar el poder relativo de una nación, de afianzar su auto-estima y de mejorar la calidad de vida de los ciudadanos; algo a lo que aspira la DDE.

En esta ocasión me interesa subrayar la decisiva gravitación de la paradiplomacia en el triángulo entre Buenos Aires, Beijing y Washington y las alternativas y desafíos que genera para el Estado.

Una definición amplia de la paradiplomacia remite a los lazos, vinculaciones y prácticas trasnacionales tanto de actores sub-estatales (por ejemplo, regiones, provincias, municipios, ciudades) como no estatales (por ejemplo, ONGs, partidos políticos, firmas, asociaciones religiosas).

Al parecer Estados Unidos, que habitualmente había acompañado su diplomacia oficial con una paradiplomacia activa, ha ido reforzando con los años una especie de “diplomacia de cúpula” de corte ideológico respecto a América Latina que se expresa en el acceso y el vínculo estrecho con las élites metropolitanas tradicionales, con los militares, con organizaciones y líderes afines. Es decir, con el establsihment en términos genéricos.

No debe asombrar entonces que, ante cada nueva situación de crisis en uno u otro país del área, Washington se muestre sorprendido y la Casa Blanca o el Departamento de Estado solo atinen a amparar a sus sectores de apoyo. Todo esto se da en medio de serios problemas de competitividad y con un menor interés de las corporaciones estadounidenses de hacer inversiones productivas en Latinoamérica.

Por otra parte, China, que originalmente y por años centró su vínculo con las naciones de la región en una clave de Estado a Estado y con un ímpetu revolucionario, ha ido desplegando una suerte de “diplomacia de base” de corte pragmático.

Se observan cada vez más contactos y trato familiar con gobiernos locales, con distintos partidos políticos, con élites regionales y con movimientos sociales y culturales.

Es decir, además de hacerlo con los agentes usuales del establecimiento, lo hace también con diversos sujetos socio-políticos y con fuerzas enraizadas territorialmente.

No al azar muchas de las presiones que reciben los gobiernos latinoamericanos—y la Argentina no es una excepción–para hacer más negocios provienen de provincias, municipios y ciudades que, a su vez, tienen acuerdos con contra-partes chinas. Eso se da en el marco de una expansiva proyección comercial y financiera de Beijing en el área y ante el relativo repliegue de Occidente en Latinoamérica.

En síntesis, la rivalidad estratégica entre Estados Unidos y China, que persistirá y acrecentará, promete reflejarse domésticamente en cada país de América Latina según sean los nexos sociales, políticos, civiles, culturales y regionales desarrollados por Washington y Beijing.

Esto plantea grandes retos. Primero, mientras Estados Unidos eleva las presiones políticas y militares y sus promesas de atención a los gobiernos nacionales a través del Departamento de Estado, el Pentágono, el Comando Sur y el Consejo de Seguridad Nacional primordialmente, China profundiza su presencia y compromisos no solo con el Ejecutivo sino más dinámicamente a través de actores sub-nacionales y no estatales.

Esto conlleva a desagregar mejor las coaliciones entre fuerzas internacionales e internas.

Segundo, mientras existe la certidumbre de que la disputa entre las dos grandes potencias aumentará, en el terreno doméstico habrá que identificar quiénes y cuánto abonan a su exacerbación (que tendrá, como en la Guerra Fría, muchos costos y pocos ganadores) o a su disminución (en parte porque hay sectores diversos que no quieren perder las ganancias derivadas del ascenso de China).

Y tercero, los países más debilitados en la post-pandemia y más fracturados por los procesos de polarización partidista podrían enfrentar crisis muy severas por lo que será indispensable que el Estado sepa calibrar el efecto de la doble diplomacia—de cúpula y de base—ejercida por Estados Unidos y China. Configurar una mejor estatalidad no es solo necesario para reparar la política social y económica y evitar un federalismo descontrolado, sino también para optimizar una exigente y prudencial DDE.


https://www.clarin.com/opinion/equidistancia-diplomacia_0_Zjly6EHYM.html

El mundo que se viene: tensiones en el sistema monetario global

0

Los analistas internacionales suelen definir el actual escenario como de una “nueva” Guerra Fría con los “viejos” bloques contendientes. De un lado, los EE.UU. con el Reino Unido separado de la Unión Europea y acompañado por el Commonwealth “blanco”, siguiendo una política con iniciativas geopolíticas de peso militar antes que económico. Del otro, Rusia y China promoviendo una neoglobalización desarrollista en el marco de la Ruta de la Seda.

El bloque anglosajón enfrenta un desafío en el plano económico inédito en el pasado. En 1990, al finalizar la Guerra Fría, el PIB de EE.UU. más que duplicaba al bloque soviético y China. En el presente, el PIB del bloque anglosajón (EEUU+Reino Unido) es un 43,9% superior al del bloque euroasiático (China+Rusia), con una proyección de las tasas de crecimiento respectivas que tienden a la igualación en la próxima década. El cuadro que sigue muestra esta comparación:

       PIB comparado de bloques enfrentados

                   Cifras en billones de u$S – 2020

Renta y distribución

0

La matriz productiva y distributiva en la Argentina actual genera renta y pobreza en una relación directamente proporcional: cuanto mayor renta, mayor pobreza. Constituye una correspondencia de causa y efecto, donde la primera es la causa de la segunda.

La renta [i] es la diferencia entre el costo en dólares de extracción o producción argentina y el precio que se vende ese producto en el mercado mundial. En primer lugar en la producción agropecuaria, porque la Argentina es un gran productor y oferente de esos bienes en el mercado mundial. Obviamente, el costo promedio es muchísimo menor que el del precio en los mercados internacionales, esencialmente por nuestra pampa húmeda, que es una de las tierras más fértiles del mundo, donde más rinde por hectáreas tiene la soja, el maíz, el trigo, el girasol y el sorgo, entre otros cultivos.

Por ejemplo, el precio de la tonelada de maíz en el mercado de Chicago era de 148,52 dólares en marzo de 2020 y en junio de 2021 es de 271,95 dólares, lo que significa un incremento del 83% medido por la divisa estadounidense. En ese lapso, el gobierno devaluó nuestra moneda en un 52% (el tipo de cambio vendedor del Banco de la Nación Argentina pasó de $66 a $100,36) y, sin embargo, el derecho de exportación sigue siendo del 12%, por lo que esa fabulosa renta se la apropian los grandes acopiadores y comercializadores de granos sin dar más participación al Estado –que le asegura y posibilita que así sea– que ese porcentaje.

Esto explica por qué, en el año 2020, declararon exportar 37 millones de toneladas de maíz en granos, cuando declararon producir 45 millones de toneladas. Este 2021 la cosecha va a ser incluso mayor. En los primeros cinco meses ya se exportaron 29,7 millones de toneladas de la campaña 2020/21, que representa el 65% del total de la producción de maíz prevista en 46 millones de toneladas por la Bolsa de Cereales de Rosario (aún falta un mes para finalizar la cosecha). Después nos preguntamos por qué sube tanto el precio de las carnes (vacuna, porcina, aviar) en la Argentina cuando se usa el maíz como forraje.

Las exportaciones de soja, de harina de soja, de aceite de soja, de maíz y de girasol marcaron récords en los primeros cinco meses de 2021, de manera tal que CIARA (Cámara de la Industria Aceitera de la República Argentina) y CEC (Centro de Exportadores de Cereales) declararon ingresar divisas por 13.311 millones de dólares, cifra que supera en un 91% el ingreso de igual lapso del año pasado.

Igual sucede con los minerales. La Argentina es un importante exportador de oro y plata, sector que en 2020 declaró ventas externas por 2.366 millones de dólares. El complejo metalífero, en total, lo hizo por 3.734 millones de dólares, superando en monto, incluso, a las exportaciones del complejo petrolero-petroquímico.

Se debe tener en cuenta, por un lado, las denuncias relativas a que se declara producir y vender menos de lo que realmente se hace [ii]. Segundo, el impacto ambiental por contaminación y el uso del agua, y tercero, que el derecho de exportación del oro es sólo del 8% y su precio pasó de 657,32 dólares en marzo de 2020 a 1.871,91 dólares en junio de 2021, dejando una generosa renta a favor de las grandes empresas del sector que, mayoritariamente, son empresas transnacionales.

La actividad goza de la Ley de Inversiones Mineras (24.196/93) que se encuentra vigente. Estipula que por un período de 30 años las empresas no podrán ver incrementada la carga tributaria total, determinada al momento de la presentación del estudio de factibilidad. Las regalías provinciales son sobre el 3% del valor en boca de mina, pero se deducen del mismo, para su pago, los costos de transporte, flete, comercialización, y otros, por lo que este valor puede terminar representando entre el 1,2 y el 1,5% del valor de boca de mina original. El impuesto a las ganancias sólo se comienza a pagar después de cinco años de iniciado el proyecto.

Y como semejante renta diferencial no les alcanza, el gobierno propone un Plan de Desarrollo Minero para darle mayor impulso.

Renta financiera

La renta financiera se refleja en la denominada “deuda cuasi fiscal” del Banco Central de la República Argentina (BCRA), generada por sus “pasivos remunerados”:

Al 30 de diciembre de 2019 la suma de LELIQs y Pases Pasivos era de $1.185.108 millones (LELIQs + Pases Pasivos) equivalentes a 18.811 millones de dólares al tipo de cambio registrado por el BCRA de esa fecha ($63 por dólar).

Al 2 de junio de 2021 la esterilización por LELIQs y Pases Pasivos había ascendido a la suma de $3.594.259 millones, equivalentes a 35.943 millones de dólares (con el dólar a $100).

Por lo tanto, el aumento de la deuda cuasi-fiscal del BCRA por pasivos remunerados (LELIQs y Pases Pasivos) ha sido de $2.409.141 millones, equivalentes a 17.132 millones de dólares durante la gestión actual del Banco.

Tomando las cifras al 2 de junio de 2021, en materia de pago de intereses por estos pasivos remunerados, las LELIQs que son a siete días de plazo devengan un interés del 38% nominal anual y los Pases Pasivos que van de un solo día a menos de siete días de plazo, pagan el 32% nominal anual. Esos rendimientos, al renovarse las colocaciones con cada vencimiento (se suman los intereses que son acumulativos), crecen a una tasa del 45% efectiva anual.

Esto se hace para evitar que los pesos regresen al mercado y se cambien a dólares. Pero esos intereses para todo 2021 van a ser por un monto superior al $1,5 billón en el año (déficit cuasi-fiscal del BCRA). Una suma mayor, inclusive, que la presupuestada como déficit de la Administración Nacional en la Ley 27.591 de Presupuesto Nacional 2021, que es de $1.453.686 millones.

El gobierno frena planes sociales y gasto público en medio de la segunda ola de Covid-19 para no superar el déficit fiscal presupuestado, pese a que la inflación va a ser mayor que la estimada del 29% para todo 2021. No muestra la misma conducta severa en su política monetaria, que no genera créditos para la producción, el trabajo y el consumo [iii], y paga generosa y religiosamente a los bancos las inmovilizaciones de LELIQs y Pases Pasivos.

SISTEMA FINANCIERO ARGENTINO
Indicadores monetarios 30/12/2019


02/06/2021


Diferencia02/06/2021 – 30/12/2019  En porcentaje


Base Monetaria 1.829.109 2.664.607 835.498 45,7%
Circulación Monetaria 1.147.080 1.865.895 718.815  
Cuenta corriente en el BCRA 682.028 798.712 116.684  
Reservas Internacionales 45.190 42.066 -3.124 -7%
LELIQs 758.453 1.919.251 1.160.798 153,0%
Pases Pasivos 426.655 1.674.998 1.248.343 292,6%
Esterilización 1.185.108 3.594.249 2.409.141 203,3%
Porcentaje/BM 64,8% 134,89%    
Porcentaje/Circulación Monetaria 103,3% 192,63%    
Adelantos al Tesoro 792.730 1.450.450 657.720 83,0%
Créditos al sector privado 2.476.189 3.518.794 1.042.605 42,1%
Porcentaje/PIB 11,25% 11,00%

Fuente: Gerencia de Estadísticas Monetarias del BCRA.

Nota: En millones de pesos o de dólares, según corresponda. Créditos al sector privado en pesos más dólares. El tipo de cambio comercial del Banco de la Nación Argentina pasó de $62,25 a $100, incrementándose en un 61,25% entre el 10 de diciembre de 2019 y al 2 de junio de 2021.

Este panorama tiene un agravante: si tomamos la emisión monetaria desde el comienzo de la gestión, debe ponderarse que el giro de las utilidades del BCRA se considera recurso corriente y no deuda de la Administración Central, por eso punta contra punta da un aumento en los Adelantos al Tesoro del 83% (de $792.730 millones del 30/12/2019 a los $1.450.450 millones el 2 de junio de 2021). Pero en realidad, dichos Adelantos al Tesoro de la Nación fueron compensados en el período analizado por el “señoreaje” de las reservas internacionales que disminuyeron en oro y divisas pero aumentaron en pesos por la devaluación de nuestra moneda. Por ende, la mayor emisión monetaria del BCRA fue para pagar los intereses de las inmovilizaciones de las LELIQs más los Pases Pasivos que se triplicaron en el período.

En síntesis, es mentira que se emite para financiar el déficit fiscal y/o para financiar planes sociales (Asignación Universal por Hijo, Asignación Universal por Embarazo, Tarjeta Alimentar, Programa Potenciar Trabajo, entre otros). Se emite irracional y peligrosamente [iv], para pagar intereses a los bancos por LELIQs y por Pases Pasivos [v].

La distribución

John Maynard Keynes sostenía que había que apoyar todas las políticas que incrementen el consumo para favorecer la redistribución de los ingresos, porque de otro modo el excedente producido se fuga y no se invierte en la producción y en el trabajo. El economista británico fue más allá en su Teoría general de la ocupación, el interés y el dinero, donde propuso la “eutanasia del rentista”: “Hoy el interés no recompensa ningún sacrificio genuino, como tampoco lo hace la renta de la tierra”, postuló.

En una sociedad donde, en estos últimos años, el ingreso real del trabajo descendió y se precarizaron las relaciones laborales, el Estado debe garantizar el derecho al trabajo y el trabajo con todos los derechos, y no propiciar la renta siempre parasitaria y fugadora de riqueza.

El mismo Estado nacional, a través de un importante trabajo de su Ministerio de Desarrollo Social y de la ANSES, tiene 920.000 trabajadores identificados y listos para trabajar en el Programa Potenciar Trabajo. No es posible que a cada uno de ellos se los remunere, en este mes de junio de 2021, con la suma de $12.204. Tampoco puede ser que el salario mínimo vital y móvil sea de $23.544 y que la jubilación mínima sólo alcance el $22.071 mensual.

Se deben multiplicar todos esos haberes varias veces, no solamente por condiciones de dignidad, sino porque el impulso al consumo que significa pone en funcionamiento toda la economía nacional. Así creceremos a tasas sostenidas y se volverá a redistribuir ingresos, en un circuito virtuoso en el que una mayor demanda exige una mayor oferta (producción).

Para ello se deben incrementar las tasas de los derechos de exportación y fiscalizar las declaraciones juradas con la realidad, como lo demostró la venta de carne vacuna a Uruguay el mes pasado, por un lado y, utilizar esa masa enorme de inmovilizaciones (LELIQs más Pases Pasivos) de 3,5 billones de pesos (es en pesos y debe ser en pesos, equivalentes a 35.000 millones de dólares) para impulsar el trabajo, la producción y el mercado interno.


[i] David Ricardo desarrolló el concepto de renta económica y lo hizo en base al precio de los granos. La noción de renta estaba asociada a un beneficio extraordinario por encima del beneficio normal que reportaba la actividad agrícola. Esta recompensa adicional que recibían los propietarios de las tierras dedicadas a la actividad agrícola era derivada de las condiciones de la tierra y no del trabajo aplicado a su explotación.
[ii] Por ejemplo, los geólogos tucumanos Miguel Gianfrancisco y Guillermo Amílcar Vergara realizaron un estudio regional sobre metalogénesis del Grupo Farallón Negro-Aconquija, por el que descubrieron una cuantiosa exacción a la Nación argentina, al Gobierno de Catamarca y a Yacimientos Mineros de Agua de Dionisio. Presentaron la denuncia correspondiente ante el fiscal federal. La empresa minera declara exportar oro, cobre y molibdeno y olvida declarar las exportaciones de cromo, titanio, circonio, cerio, cobalto, cesio, hafnio, lantano, lutecio, columbio, níquel, escandio, tantalio, terbio, torio, uranio, tungsteno, ytrio e iterbio, obtenidos (por la empresa) en la explotación de los tres primeros y únicos minerales declarados con fines tributarios.
[iii] Crédito al sector privado en torno al 11% del producto interno bruto (PIB) –el porcentaje más bajo de toda la historia monetaria del BCRA– de los cuales corresponde 5% a los créditos personales y 6% a las empresas.
[iv] Generando una bomba de tiempo como es el stock de LELIQ a siete días.
[v] Al 2 de junio de 2021, las LELIQs en poder de los 13 bancos oficiales eran el 36% del total. El 64% restante se encuentra en manos de bancos privados (fundamentalmente los bancos Santander-Río, Galicia, BBVA, Macro, Citi, HSBC, Credicoop, Patagonia, ICBC y Supervielle).


Renta y distribución

Organización popular y Estado presente

0

En el marco de un convenio con el OPISU (Organismo Provincial de Integración Social y Urbana), la Cooperativa Comandante Hugo Chavez Frias (Movimiento Peronista de Base) llevó adelante la colocación de cestos de basura domiciliario en barrios de la ciudad de Mar del Plata (Autodromo y Nuevo Golf), y de esta manera promover también la separación de residuos en reciclables y no reciclables para su recolección.

La elección de los lugares se realizó por las cuadrillas de promoción ambiental del Plan de Gestion Integral de Residuos Solidos Urbanos (GIRSU), de Mar del Plata-Batan.
Por otro lado, dentro del programa Argentina Unida por la Educación y el Trabajo, otro grupo de compañeros participó en la pintura general de escuelas.

Un Estado presente también genera trabajo para que los compañeros de la economía popular tengan un ingreso complementario para mejorar su calidad de vida.

En estos momentos de pandemia que han afectado con mayor gravedad la situación socio-económica de los sectores populares, junto al apoyo y participación en los comedores y merenderos de nuestras barriadas, ponemos también el esfuerzo en lo laboral, pues será el camino para revertir esta situación.


MOVIMIENTO PERONISTA DE BASE – MAR DEL PLATA

La emisión monetaria del BCRA no va a los planes sociales ni a la producción, sino a los grandes bancos que operan en el país

1

Al contrario de lo que se sostiene comúnmente, el principal destino de la emisión monetaria no es el financiamiento del déficit fiscal y, menos que menos, la asistencia a la población con planes sociales (AUH, AUE, Tarjeta Alimentar, etc.), sino que es, básicamente, para sostener el pago de los intereses de los denominados “Pasivos Remunerados” del Banco Central de la República Argentina, que son las Letras de Liquidez (Leliq) y Pases Pasivos.

Y estas erogaciones han tenido un fuerte aumento desde el inicio de la gestión de Alberto Fernández hasta la fecha. En un año y medio, los 10 (diez) bancos privados más grandes[1] aumentaron sus ganancias, gracias a los altísimos intereses que le paga el BCRA por captar depósitos y convertirlos básicamente en Leliq o en Pases Pasivos.

Según el balance del BCRA al 2 de junio de 2021, la evolución de la asistencia del BCRA a la Tesorería de la Nación fue relativamente limitada y compensada financieramente en la práctica por el “señoreaje” de las reservas internacionales del BCRA:

  1. a) Los Adelantos Transitorios al Tesoro Nacional aumentaron en el período 1 de enero al 2 de junio de 2021 en $ 190.000 millones, eran de $ 1.260.450 millones al 31 de diciembre del 2020, para pasar a ser de $ 1.450.450 millones al 3 de junio de 2021.
  2. b) Pero a su vez el Patrimonio Neto del banco se incrementó en igual período en la misma proporción, $ 192.600 millones, pasando de $ 1,38 billones a fin de 2020, contra $ 1,57 billones al 2 de junio de 2021.

Por lo tanto, el aumento de los Adelantos Transitorios concedidos por el BCRA en los primeros seis meses del año 2021 fue compensado por el aumento del Patrimonio Neto de dicha institución.

Si tomamos la emisión monetaria desde el comienzo de la gestión, debe ponderarse el giro de las utilidades del BCRA, que son consideradas recurso corriente y no deuda de la Administración Central, tal como las considera el presupuesto nacional, por eso punta contra punta da un aumento en los Adelantos al Tesoro del 83% (de $ 792.730 millones del 30/12/2019 a los $ 1.450.450 millones el 2 de junio de 2021) que es no es muy superior a la inflación acumulada en el período, por ende, en saldos monetarios reales, no hubo una mayor emisión para financiar al Tesoro de la Nación, se emite para pagar los intereses de las Leliq y los pases pasivos.

EL PAGO DE LOS INTERESES

El economista Héctor Giuliano de la CTA Autónoma nos recuerda un apotegma que dice que “un Banco Central puede cobrar intereses pero nunca debe pagar intereses”, y en la Argentina, con la Cuenta de Regulación Monetaria de Martínez de Hoz y Adolfo Diz en la Dictadura Militar hasta nuestros días, el BCRA sigue pagando a los bancos intereses por no prestar, esto es para que queden inmovilizados y no se pasen a dólares.  Eran encajes remunerados y después pasaron a ser letras remuneradas.

Y se hace, porque si no, los bancos en lugar de captar depósitos y prestárselo al BCRA, hacen funcionar el sistema ilegal de interconexión con el mercado ilegal mediante las llamadas “cuevas de dinero”, y esos depósitos se convierten a dólares a un precio creciente y sin techo. Con lo cual amenaza automáticamente toda la estructura de precios internos de la economía argentina subordinada a la depreciación de nuestra moneda

De esta manera la denominada “deuda cuasifiscal” del BCRA, generada por sus “Pasivos Remunerados”, no para de crecer en la gestión del BCRA del gobierno de Alberto Fernández, generando un déficit cuasi fiscal igual o mayor que el fiscal que se presupuestó este año 2021.

  • Al 30 de diciembre 2019 la suma de Leliq y Pases Pasivos era de $ 1.185.108 millones (Leliq + Pases Pasivos) equivalentes a 18.811 millones de dólares al tipo de cambio registrado por el BCRA de esa fecha ($ 63 por dólar).
  • Al 2 de junio de 2021 la esterilización por Leliq y Pases Pasivos había ascendido a $ 3.594.259 millones equivalentes a 35.943 millones de dólares (con el dólar a $ 100.-).
  • Por lo tanto, el aumento de la deuda cuasi-fiscal del Banco por Pasivos Remunerados (Leliq y Pases Pasivo) ha sido de $ 2.409.141 millones. Equivalentes a 17.132 millones de dólares durante la gestión del presidente Alberto Fernández.

Es dinero que no se vuelca al proceso productivo, y se sigue acumulando a voluntad de los grandes bancos que son sus poseedores.

Tomando las cifras al 2 de junio de 2021, tenemos que en materia de pago de intereses por estos Pasivos Remunerados, las Leliq ([2]) que son a 7 días de plazo devengan un interés del 38 % nominal anual, y los Pases Pasivos que son a un solo día de plazo, pagan el 32 % nominal anual.  Esos rendimientos, al renovarse las colocaciones con cada vencimiento, crecen a una tasa del 45% efectiva anual. Por lo tanto, al renovarse esta deuda para evitar que los pesos regresen al mercado y se pasen a dólares para todo el año 2021, el BCRA va a pagar intereses por un monto superior $1,5 billón en el año (déficit cuasi-fiscal del BCRA)  que es una suma mayor inclusive que la presupuestada como déficit de la Administración Nacional de la  ley 27.591 de Presupuesto Nacional 2021 que es de $ 1.453.686 millones.

El gobierno frena planes sociales y gasto público en medio de la segunda ola del covid 19 para no superar el déficit fiscal presupuestado, pese a que la inflación va a ser mayor que la estimada del 29% para todo el año 2021.  Y no muestra la misma conducta severa en su política monetaria, que no genera créditos para la producción, el trabajo y el consumo ([3]), pero sí paga generosa y religiosamente a los bancos las inmovilizaciones de Leliq y Pases Pasivos.

Por el riesgo inflacionario y devaluatorio que acarrea el aumento de esta deuda “cuasi fiscal” es que comenzaron a evaluar alternativas para que la deuda contraída por el BCRA con bancos empiece a migrar hacia títulos públicos emitidos por el Tesoro de la Nación. En este aspecto el BCRA, mediante la Comunicación “A” 7291,[4]habilitó a los bancos a convertir parte de los encajes que tienen en Leliq a bonos del Tesoro en pesos con una duración mínima de 180 días.

La intención con esta medida es llevar mayor liquidez al mercado de deuda pública, dados los abultados vencimientos de títulos del Tesoro de la Nación en pesos superan hasta diciembre 2021 los $ 900.000 millones.

Actualmente, los bancos pueden cumplir con los requisitos mínimos de liquidez que establece el Banco Central como encajes mediante depósitos en cuenta corriente, Leliq y un bono en pesos a tasa fija del 22% con vencimiento en mayo de 2022 (TY22P). Según comunicó el BCRA el 27 de mayo pasado, “estará en las decisiones de cartera de las entidades financieras hacer o no uso de esta opción que diversifica la composición de sus activos”. Por ende, si bajara mucho el nivel de roll-over (renovación de títulos viejos por nuevas colocaciones) de los bonos del Tesoro de la Nación, será necesaria una mayor emisión para asistir a la Administración Nacional que debe sí o sí incrementar sus gastos por la pandemia

Sumado a que va a haber vencimientos de títulos en poder de las inversoras norteamericanas PIMCO y Franklin Templeton que no pudieron salir de títulos públicos en pesos, que no sólo por la magnitud, sino por el accionar que tienen, si salen de ellos en su totalidad se produce el efecto “Puerta 12” y se debe renegociar permanentemente para que una parte la renueven.

En ese marco aparecen los grandes bancos privados, de los cuales BlackRock reconoce tener participación en cuatro de ellos, los dos españoles (Santander y Bilbao Vizcaya Argentaria y dos locales: Macro y Galicia) de los cuales se depende para renovar cada siete días sus tenencias de Leliq y cada día los Pases Pasivos, cuando las reservas brutas del BCRA al 2 de junio 2021 fueron de 42.066 millones de dólares, pero de libre disponibilidad es una suma cinco veces menor.

Toda la fragilidad relatada se potencia con las inconclusas negociaciones de deudas y vencimientos con el FMI y el Club de París, que es obvio que tienen como objetivo que la Argentina acepte sus condicionalidades que no son otras que el de una ajuste fiscal y de consumo interno para aumentar los saldos exportables a costa de disminuir el nivel de actividad, con lo que no se genera empleo, sino desempleo, y se incurre en un circuito perverso de pobreza y exclusión como hemos vivido con los planes de Martínez de Hoz, de Sourrouille, de Convertibilidad, de Cambiemos y no exentos de crisis cambiaria como fue 1980, 1982, 1989, 1995, 2001, 2018.

No hay forma de salir de pagarle a los bancos para que no presten a la producción y al trabajo y de la maraña a que nos somete la deuda y la permisiva legislación heredada de la dictadura y perfeccionada en los 90 bajo la tutela técnica del FMI, si el Estado no toma decisivas y planificadas medidas al respecto que, en conjunto, permitan otra salida a la que nos llevan.

Las medidas deben básicamente ser:

1) Auditar a los grandes compradores de dólares de los cuatro años de la gestión de Cambiemos en base al Informe “Mercado de cambios, deuda y formación de activos externos, 2015-2019” del BCRA, para que expliquen, si no declararon ganancias por la suma que compraron de divisas, cómo pudieron hacerlo.

2) Decretar la Emergencia Cambiaria, anulando el Decreto 893/2017, y de esa manera restablecer el Decreto 2581/1964.

3) Transformar el stock de LELIQS en stock de otro activo remunerado, a un plazo de un año y a una tasa mensual variable similar a la tasa pasiva promedio, e ir liberando en cuotas tal tenencia, de ese modo y a una tasa regulada y administrada por el BCRA, el enorme stock de Leliq se transformaría en un factor de financiamiento a las familias, a las Pymes y al Estado.

4) Fortalecer la capacidad del BCRA para regular el crédito, captar fondos y controlar el sistema financiero. La principal actividad de los bancos debe orientarse a facilitar el acceso al crédito, por lo que se les debe exigir mantener una relación cifrada en 5% entre el capital de la entidad y el monto de los depósitos recibidos y otras obligaciones a su cargo, de ese modo, las entidades financieras aumentan su capital si el volumen de operaciones así lo justifica.

5) Restablecer el Art. 6to de la Ley 20.840 de 1974, comúnmente denominada de “Subversión Económica”, que básicamente preveía sanciones privativas de libertad y multa, respecto de comportamientos que afectaren el patrimonio o bienes de capital de un establecimiento. Considerándose como agravantes de estas acciones, a los efectos de aumentar la pena, los casos en que se produjera desabastecimiento de bienes o servicios de uso común, estafas, el cierre, liquidación o quiebra de empresas o el perjuicio para la economía nacional.

De no tomarse estas drásticas medidas, nos llevarán a nuevos “golpes de mercado”, degradando aún más el nivel de vida y el futuro del pueblo argentino.


[1] Bancos Santander-Río; Galicia, BBVA; Macro, Citi; HSBC, Credicoop; Patagonia; ICBC; Supervielle.

[2] Al 2 de junio 2021 las Leliq en poder de los  13 bancos oficiales eran el 38% del total (unos $ 760 mil millones) y el 62% restante en manos de bancos privados (aproximadamente $ 1.240 mil millones)

[3] En torno al 11% del PIB es el porcentaje más bajo de toda la historia monetaria del BCRA

[4] «Al mismo tiempo y a los efectos de garantizar que los requisitos integrados tengan liquidez, se estableció un mecanismo específico por el cual los bancos, en caso de ser requerido, pueden vender al BCRA los bonos que hayan comprado para integrar los encajes. Es decir que el BCRA garantizará que será contraparte compradora si una entidad necesita deshacerse de esos papeles.


Política y EconomíaLa emisión monetaria del BCRA no va a los planes sociales ni a la producción, sino a los grandes bancos que operan en el país.