Un dirigente radical de largo recorrido me decía sonriente: “Estamos viendo a Macri en estado puro, sin el control del entorno”, para referirse a los distintos desbarranques verbales del expresidente en las últimas semanas.
La ida a Madrid del líder de Cambiemos a días de un cierre de listas y la renuncia de la presidenta de su partido a competir en los comicios legislativos, han abierto conjeturas fundadas de un predominio del ala moderada de la coalición opositora Juntos por el Cambio en el armado de la oferta electoral de medio término.
Recientemente, el Supremo Tribunal Federal de Brasil invalidó los procesos y las condenas perpetradas contra Lula en el denominado caso “Lava Jato”. Consecuentemente, el expresidente queda habilitado para presentarse como candidato en las elecciones ejecutivas del año próximo. Lula ha iniciado conversaciones con un amplio espectro de actores políticos y sectoriales, priorizando la “conformación de alianzas que doten de gobernabilidad” -según sus propias palabras- a una eventual administración del PT, si es que el pueblo brasileño así lo decide. Un esquema parecido al estructurado por el Frente de Todos en la Argentina.
Ambos hechos parecieran indicar que el “bolsonarismo” o el “pichettismo” en versión criolla se agotaron rápidamente, o, al menos, que “no garpan” electoralmente.
Un rápido vistazo de la región permite observar que Chile adoptó la vía de reforma de la Constitución heredada de la dictadura como resolución de un conflicto planteado por una sublevación social contra el “modelo socioeconómico exitoso” de tres décadas. Alzamiento popular que fue duramente reprimido por Piñera en el inicio.
La eyección veloz de los golpistas bolivianos y la entrega del gobierno a la fuerza política que fue ratificada en las urnas, por segunda vez, también marca una señal de normalización continental. Aunque también la búsqueda de consensos y gobernabilidad obligó a un recambio de las cúpulas dirigenciales del MAS que gobernó Bolivia por catorce años.
Se demora la proclamación de Pedro Castillo como presidente del Perú y la situación de Colombia asume aristas represivas aún más graves que las de Chile. Si ambos países logran resolver rápido estas situaciones de inestabilidad, Suramérica estará en mejores condiciones de afrontar la reparación de los daños provocados por la pandemia.
Ahora bien, cabe preguntarse si es posible que continúe a paso firme la restauración del modelo neoliberal que se ha encaramado desde mediados de la década pasada sobre pueblos lacerados por la miseria estructural agravada por el virus. Si la respuesta es afirmativa, la precaria institucionalidad moderada descripta en los párrafos anteriores se derretirá como hielo al sol, retornando un escenario de sublevaciones y violencia.
La segunda pregunta que emerge es entonces ¿cuál es la alternativa al neoliberalismo?, incorporando en la evaluación de la respuesta la dimensión política moderada de los gobiernos populares que han surgido como respuesta a la oleada conservadora de mediados de la década anterior. Caracterización precisa realizada por Álvaro García Linera y comentada en columnas pasadas.
Moderación por izquierda y moderación por derecha para administrar la recuperación, pero ¿con cuál modelo económico?
El intelectual chileno José Gabriel Palma ha publicado hace algunos meses un breve ensayo titulado “América Latina en su ´momento gramsciano’. Las limitaciones de una salida tipo ´nueva socialdemocracia europea’ a este impasse”, en el que aborda la presente coyuntura señalando la inviabilidad de una restauración neoliberal pura y dura, pero también los riesgos implícitos en la repetición de modelos de moderación importados y muy estrechos a la hora de dar respuesta a las demandas populares.
Define como “momento gramsciano” el que atraviesa la región al referir las palabras del intelectual italiano en cuanto a “La crisis consiste precisamente en el hecho de que lo viejo se está muriendo y lo nuevo no logra nacer”. El neoliberalismo no puede ser reimplantado en su forma pura y debe ser atenuad. La receta para diluirlo la otorgan las políticas impulsadas y ejecutadas por los movimientos socialdemócratas en Europa posguerra Fría.
Las ideas de aceptar la libre capacidad de los agentes económicos para asignar recursos y corregir las enormes asimetrías que provocan sobre los trabajadores desde el Estado con impuestos y transferencias de subsidios que aseguren un “piso de ciudadanía”, comienzan a ser evaluadas por las clases dominantes como salida para la región en la pospandemia.
En suma, convalidar el deterioro sufrido por el salario directo en estos años y compensar esa caída con ofertas de bienes sociales accesibles: canasta alimentaria, seguros de desempleo, protección de salud, garantía de educación, etc. Programas que ya se han venido implementando durante la propagación del virus y que podrían alcanzar un estatus institucional permanente con un volumen mayor de recursos y organización estatal.
La correcta identificación del momento que atraviesa la región y los planteos desde las elites oligárquicas para enfrentarlo -formulado por Palma en su ensayo- conecta con la necesidad de Estados Unidos de alinear al continente con su enfrentamiento con el bloque euroasiático, referido en columnas pasadas.
El gobierno de Joe Biden promoverá políticas que aseguren calma en un continente que puede salir, si se desencadenan graves conflictos sociales, de la esfera de influencia del bloque anglosajón que lidera.
El tema se desplaza entonces a los dirigentes de los movimientos nacionales y populares de Suramérica y su capacidad de elaborar y ejecutar alternativas a los planteos imperiales y oligárquicos.
La causa principal de la inconsistencia de la macroeconomía argentina es que los empresarios en general (y los más grandes que tienen mercados cautivos con mayor razón), en lugar de invertir parte de sus ganancias la sacan mayoritariamente del circuito económico legal, y, como contrapartida, internacionalizan los precios que, ante la devaluación realizada desde abril de 2018 a la fecha, implican un deterioro de los salarios reales y con ello se deprime el consumo global y el nivel de actividad.
El proceso inflacionario generado por la falta de inversión y el ajuste por el valor del dólar impacta directamente en la capacidad adquisitiva de los ingresos fijos (salarios, jubilaciones y pensiones) e indirectamente en la producción y el comercio ligado a esos ingresos.
En la teoría keynesiana la respuesta ante esa situación es estimular el consumo a como dé lugar, que esa mayor demanda va a generar en el corto plazo las condiciones para aumentar la inversión.
John M. Keynes sostenía que la inversión determina el nivel de ingresos y ocupación y que a su vez, la inversión dependía del valor de las máquinas y equipos (bienes de capital) más las expectativas (esa combinación la llamó Eficacia Marginal del Capital), y de la tasa de interés. Eso es cierto para un país desarrollado, pero no tanto para los países dependientes donde la lógica del capital es siempre depredadora, extractivista y expoliadora sin medir las consecuencias sociales y ambientales, por una parte (con lo que las expectativas son siempre de corto plazo y a la mayor tasa de ganancia posible), y por otro lado, que el financiamiento interno se reduce al capital de trabajo, no a la adquisición de bienes de capital (bienes que mayoritariamente se importan).
Es claro que la Argentina no tiene un problema de ahorro, se cuenta con un fuerte superávit comercial y con un reducido déficit fiscal, por lo que en la ecuación macroeconómica la inversión contaría con suficiente financiamiento. Sin embargo, eso no pasa por la fuga de capitales y el pago de intereses de un endeudamiento que básicamente también se fugó.
La Argentina no es un país pobre, es un país sideralmente injusto, una minoría que aparece en las revistas de grandes fortunas del mundo y un nivel de pobreza que alcanza al 42 % de la población según el INDEC, pero afecta más a niños y a personas mayores que no pueden defenderse ante el flagelo de aumento del precio de los alimentos y demás medios de vida.
Las entidades financieras en lugar de priorizar la colocación de créditos para financiar la producción, tienen un negocio seguro en prestarle al Estado comprando Letras de Liquidez (LELIQs), cuya tasa supera a la que le pagan a sus depositantes. Las fuertes tasas de ganancia de los diez bancos privados más grandes que operan en el país, las paga básicamente el Estado, que no atina a realizar un consolidado de esas letras y prestárselas a las pequeñas y medianas empresas de la ciudad y del campo.
El tema se pondrá ríspido a partir de agosto, cuando deje de ingresar o lo haga residualmente la liquidación de las exportaciones de los complejos de la soja y el maíz y, a la vez, se deba hacer frente a vencimientos de títulos de deuda en pesos que superan los 700.000 millones hasta fin de año. Debe contemplarse que dentro de esos vencimientos, hay títulos de deuda pública en poder de las inversoras norteamericanas Pimco y Franklin Templeton, que esperan las fechas de vencimientos para irse de la Argentina. Si salen de ellos en su totalidad, sería una señal que puede ser tomada por los otros tenedores de títulos públicos.
Aún contando en agosto con el aporte del FMI, que se estima que significaría para la Argentina unos 3.052,6 millones de DEGs, equivalentes a 4.354 millones de dólares, se deben contemplar los vencimiento de capital del primer desembolso de junio de 2018 que fue en DEGs y fue una suma equivalente a 14.458 millones de dólares y se deben devolver en 8 –ocho— cuotas trimestrales de 1.807,25 millones de dólares cada una (más los intereses), siendo la primera cuota en septiembre de 2021 (de 1.807,25 millones de dólares) y la segunda en diciembre 2021 (también de 1.807,25 millones de dólares).
Al FMI se le paga solo de intereses unos 300 millones de dólares por trimestre, o sea que hasta el 30 de junio se le pagaron 600 millones de dólares. Para el segundo semestre a los 600 millones de dólares de intereses se le suman las dos cuotas de capital de 1.807,25 millones de dólares cada una, por lo tanto hay que pagar en la segunda parte del año 4.214,5 millones de dólares (3.614,5 millones de capital y 600 millones de interés) y en agosto o septiembre nos darán un crédito de 4.354 millones o sea que el neto (si se pagan las dos cuotas) que nos queda es de 139,5 millones de dólares. La alternativa es que no se le paguen al FMI los vencimientos de las cuotas de capital acordados por el gobierno de Cambiemos y, en ese caso, suceda lo mismo que se acordó con el Club de París de reprogramar los pagos de capital que venció en mayo 2021. Y allí deberíamos saber que se reprograma la cancelación de la deuda, pero ¿a cambio de qué?
Qué hacer
Es claro para el Ministerio de Economía que encabeza Martín Guzmán, que la estrategia pasa por la negociación permanente con el FMI para reprogramar los vencimientos y recibir asistencia de los organismos internacionales, con la peregrina idea que la Argentina se inserte nuevamente en los mercados internacionales para renovar los vencimientos de los títulos por nuevos, considerando que la deuda externa es casi el 100% del producto, pero que el capital financiero internacional puede refinanciar.
Esa estrategia tiene dos premisas que son falsas de toda falsedad y que no se pueden obviar y, en tercer lugar, una consecuencia funesta.
Primero, se le está pidiendo a los grandes fondos de cobertura (BlackRock, Pimco, Fidelity, Vanguard; Gramercy, Franklin Templeton, etc.) y a los grandes bancos internacionales (JP Morgan, HSBC, BNP Paribas, Bank of America, Citigroup, Merrill Lynch, etc.) que refinancien nuestra deudas. Basta con ver cómo le va a la Provincia de Buenos Aires en una negociación permanente desde el 10 de diciembre de 2019 a la fecha, para saber que eso es una falacia.
Segundo, se debe ver a cambio de qué, porque por ejemplo BlackRock tiene parte del capital accionario de YPF SA, de Transener SA, Glencore SA, Mercado Libre, Tenaris SA, Grupo Galicia, Banco Macro, Banco Santander, Banco BBVA, Adecoagro, etc. y en todo ellos y en todas sus actividades fija e impone condiciones a su favor que una Nación soberana no puede admitir ni permitir.
La consecuencia es una profundización de la economía dual, donde una parte se integra (y se extranjeriza) y la mayoría de la población debe sobrevivir, si puede.
El camino debe ser otro, máxime que están dadas las condiciones para que el Estado reasuma sus funciones en el río Paraná, por donde sale el 80% de las exportaciones declaradas del país y, paralelamente también, reasumir la administración del transporte de ferrocarril de carga.
Mediante la Resolución 211 el Ministerio de Transporte de la Nación rechazó el pedido de prórroga contractual efectuado por las empresas Ferroexpreso Pampeano (Mayoritariamente con participación del grupo Techint), Nuevo Central Argentino (Aceitera General Deheza) y Ferrosur Roca (Loma Negra), asignándole la toma de servicio a Trenes Argentinos Cargas. En los fundamentos de la Resolución 211 se reconoce que las concesiones ferroviarias de cargas arrojan, al cabo de casi 30 años, un balance negativo en términos de estado de la infraestructura, no se hacían cargo debidamente de la red ferroviaria e incluso abandonaban ramales que a ellos nos les rendían económicamente.
Los vencimientos de actuales concesiones son el 31 de octubre de 2021 para Ferroexpreso Pampeano; 21 de diciembre de 2022 en el caso de Nuevo Central Argentino y para Ferrosur Roca el 10 de marzo de 2023.
Si a eso le sumamos el Decreto 427 del 30 de junio de 2021, que otorga la concesión de la operación para el mantenimiento del sistema de señalización, el dragado y el control hidrológico de la Vía Navegable Troncal del Río Paraná a la Administración General de Puertos Sociedad del Estado, por un plazo de duración de 12 meses a partir de la finalización del establecido por la Resolución N° 129/21 del Ministerio de Transporte (septiembre 2021), ambas decisiones deben conjugarse para que el Estado retome la administración del río y de los ferrocarriles.
Es una inmejorable oportunidad para crear fuentes de trabajo en talleres de armado y refacción de vagones, locomotoras y vías , así como de barcazas y barcos de dragado, balizamiento y carga, como alguna vez supimos tener en forma importante y que sobrevivió hasta el menemismo, quien cumpliendo expresas ordenes del FMI desmanteló la estructura productiva estatal y de empresas argentinas.
Detrás del FMI están los intereses de los grandes fondos de inversión y los bancos internacionales. Ellos son los que modelaron la Argentina desde 1956, con honrosas excepciones como fueron los gobiernos de Illia y de los Kirchner. Exigen subordinación total, eso significa que no seamos una nación soberana, ni libre e independiente como se declaró en el Congreso de Tucumán el 9 de julio de 1816.
La inflación continúa en el centro de la tormenta y no da descanso ni tregua en mayo. El acumulado de los cinco meses del 2021 pone nerviosos a muchos o a casi todos. Esto no se puede disimular por cuanto pega en los bolsillos y en “la diaria”.
Conocemos la explicitación del ministro Guzmán para adelantar unos puntos los salarios a la inflación. Si asociamos esto al índice de salarios que produce el Indec, la tarea por delante no es poca, pero el aumento conocido de abril limó un poco las diferencias. No contamos en los años recientes un sobrepaso del salario en términos reales. En la gestión Macri, el único año que aseguró un salario real fue el 2017, apalancado por una fuerte apreciación del peso que luego explotó. En ese contexto se dieron aumentos significativos en los servicios. Se podría decir que si la inflación se sostiene entre el 2.5 % y el 3.0 %, y los salarios mantienen las subas actuales, están cerca de empatar, pero suponemos un dólar contenido. Ver el gráfico.
La inflación es persistente y volátil. Algunos precios se elevan más rápido y otros aparecen como pisados o controlados. Por ejemplo en el Capítulo de Vivienda y Servicios Básicos, donde tallan los Servicios como gas, agua y electricidad, no parece sencillo resolverlo. ¿Subsidios o aumentos en las tarifas? ¿Esa es la cuestión? Intervienen muchos componentes, la dinámica macro, la micro de los prestadores, la electoral y subyacentes.
En el mes de mayo la inflación pegó en el Nivel General, y algo menos en Alimentos. Pero los acumulados y los interanuales son francamente insalubres para la gran mayoría. Los números que acosan originados como promedios de organismos provinciales y el Indec son los siguientes:
Otros temas mencionamos en el documento y que podemos destacar:
Riesgo País (RP), observamos que tozudamente se sostiene arriba de los 1.500 puntos.
Destacamos una información relativamente buena, el Índice del Tipo de Cambio Real Multilateral (ITCRM). Hoy entre los más elevados desde el 2010. Pero observamos que los valores del año 2021 acumulados son negativos. En el gráfico se puede apreciar.
Podemos decir que el espíritu bimonetario continúa, alicaído por las restricciones, pero siempre existe un buen número de valientes que van sorteando dificultades detrás del billete u$s.
Hoy, o mejor dicho en mayo, el dólar CCL ($ 152) juega en la brecha (70 %) con respecto al dólar oficial ($ 94.1). El BCRA despliega todo lo que tiene a mano para que no se disparen los valores anteriores.
Agregamos un cuadro y tres gráficos para seguir la marcha de los objetivos del Ministerio de Economía o del Presupuesto 2021. Acentuamos los siguientes puntos:
Falta poco para superar el objetivo del ministro del 29 % de incremento en los precios a diciembre 2021.
La meta del dólar a $ 102 a fin de año, hoy en $ 94.1, implica que el BCRA deberá aumentar no más de un $ 1 por mes en los 7 restantes. ¿Las tareas del BCRA permiten anclar las expectativas sobre el dólar y la inflación?
Tanto las exportaciones como las importaciones superan la propuesta del ministro proyectando los cinco meses conocidos.
Los Recursos Tributarios Nacionales seguramente van a superar también los $ 9.2 billones a diciembre propuestos.
El resultado primario deficitario da aire al ministro por cuanto las proyecciones a mayo están muy por debajo de lo propuesto o sea de $ 1.5 billones para cerrar el 2021. Pero este es un terreno que puede presentar muchos cambios. Hasta el momento la inflación y los impuestos jugaron a favor fuertemente en la Recaudación y por el lado de los Gastos Corrientes o específicamente en Seguridad Social operó licuando. Por eso decimos que todo esto se puede modificar.
Para finalizar esta introducción, rescatamos como preocupación central del ministro Guzmán la cuestión de la inflación y la recuperación de los salarios. Tareas nada fáciles.
Pero qué mejor que conocer la visión que tenía Inodoro sobre la ESTABILIDAD, y que además deja un claro mensaje para las futuras generaciones. Es así como en un diálogo con Mendieta le dice: “Supe tener un perro que cuando yo le señalaba algo, miraba el dedo”. Mendieta responde con su humildad habitual: “No tuitos somos ansina, don Inodoro”. Inodoro entonces didácticamente le explica a Mendieta: “¡Y eso es jodido pa’ un líder como yo, Mendieta! Uno señala el futuro luminoso y naides se mueve”. Entonces Mendieta replica con paciencia: “Es que, pa’ triunfar como líder, es necesaria una cuota de suerte”. Razona Inodoro con sus conocimientos económicos y financieros: ¿Se puede comprar en cuotas la suerte? Jué pucha, ¡Las cosas que se consiguen con la estabilida!”.
El 4 de junio de 1846 tuvo lugar la batalla de Punta de Quebracho, localidad situada a unos cinco kilómetros al norte de San Lorenzo, Santa Fe. Allí se frenaron definitivamente a las escuadras inglesas y francesas compuestas por 95 barcos mercantes y 12 de guerra que los escoltaban y que habían logrado romper las cadenas de la Vuelta de Obligado el 20 de noviembre de 1845. Pretendían adentrarse al Paraná, pero debieron acordar con Juan Manuel de Rosas una salida honrosa tras esa derrota. En el lugar donde se desarrolló el combate se colocó una cruz de homenaje a la acción, la que hoy –paradójicamente– fue removida por la empresa Cargill, que compró el terreno para exportar libremente mercaderías por el río libremente navegable.[i]
Desde esa gesta heroica de 1845-46 hasta 1995 el río Paraná fue argentino. El Estado nacional se encargaba de su cuidado, señalizaciones y dragados y se realizaba el comercio con nuestra propia flota mercante, con embarcaciones que se construían y arreglaban en nuestros astilleros, públicos o privados, pero en el país. La Argentina antes de Carlos Menem, a nivel de flotas, de puertos, de industria naval, de barcos de dragado, de balizamientos –con todas sus limitaciones– era un país soberano. Con el menemismo los ríos quedaron a expensas de las multinacionales que los pusieron al servicio de su renta.
Previo a la ley nacional 24.093 de 1992, existía una organización nacional de los fondeaderos y dársenas gobernada en forma centralizada por la Administración General de Puertos, de la que dependían todos los puertos marítimos y fluviales. Con la nueva legislación, se produjo la desactivación paulatina de la Dirección Nacional de Vías Navegables, que era la repartición del Estado encargada del mantenimiento de las profundidades de los canales.
La ley 24.093 sostiene que la actividad portuaria no es ni un acto de gobierno ni corresponde ser insertada en el derecho público, sino que es propia y esencialmente una actividad productiva. A su vez, esta ley descentralizó la actividad de habilitación y gestión portuaria a las provincias, lo que generó una proliferación de puertos privados para sacar la producción de granos en el litoral. Esto facilitó parte de la cadena logística a los grandes exportadores, los cuales son todos dueños de terminales portuarias y/o tienen la concesión de su administración.
El gobierno de Menem, asesorado y cumpliendo mandato de las empresas acopiadoras y comercializadoras de granos y productos agroindustriales, y también de las grandes empresas siderúrgicas y automotrices que dan a la ribera del río, permitió la conformación de la mal llamada “Hidrovía” del Paraná. Decidió contratar su mantenimiento mediante el sistema de concesión de obra pública por peaje, de acuerdo a la ley 17.520 de 1967, que se concretó en 1995 a favor de una UTE (unión transitoria de empresas) conformada por Jan de Nul, empresa belga de dragado y EMEPA, grupo argentino que realiza las tareas de balizamiento, bajo el nombre de Hidrovía Paraná S.A., cuya última renovación venció el 30 de abril de 2021 y fue prorrogada por 90 días más hasta el 31 de julio de 2021.
Esta concepción hace que el diseño del río sea como pretenden las multinacionales y tiene como objetivo alimentar los puertos uruguayos de Nueva Palmira y de Montevideo. El Estado nacional realiza las inversiones, porque el dragado del Paraná, que es un río interno nuestro, lo paga el presupuesto nacional. Las embarcaciones extranjeras que compiten incluso con nuestras exportaciones de mercaderías lo hacen en virtud del Acuerdo de Santa Cruz de la Sierra.[ii]
Realmente es insólito que un país financie y subsidie a sus propios competidores, porque para un exportador de granos internacional es indiferente que la soja sea argentina, brasileña, uruguaya o paraguaya. Le interesa comprarla lo más barato posible, más allá que, como demostró el caso Vicentin, la soja se produjera en la Argentina, pero se exportara en barcazas paraguayas y a nombre de Vicentin Paraguay S.A.
Incluso en la gestión del gobierno de Cambiemos, se acordó con la República Oriental del Uruguay autorizar al Canal Profundo Montevideo que lo entroniza como el Puerto central de la Cuenca del Plata, obligando a todos los buques que ingresan o egresan de la Argentina a pasar por Montevideo. Hasta la década del ’90, Montevideo era un pequeño puerto acorde al producto bruto uruguayo. Después de los ’90, se convirtió en un megapuerto con zona franca inclusive, donde operan con mayor libertad las grandes comercializadoras de granos.
Es más, el 21 de abril de 2021, el Ministerio de Transporte y Obras Públicas del Uruguay confirmó el acuerdo que se logró con la operadora de terminales de contenedores, la empresa belga Katoen Natie, para continuar operando en el puerto de Montevideo a la Terminal Cuenca del Plata por un período de 50 años.
La Argentina tiene una salida natural y propia a través del Canal Magdalena. Su dragado, incluso, está presupuestado en la ley 27.591 de Presupuesto de la Administración Nacional 2021. Por el Canal Magdalena se llega hasta los puertos de aguas profundas de Quequén y de Bahía Blanca, todo dentro de nuestro país.
Entre el kilómetro 1.238 del río Paraná, punto denominado “Confluencia” hasta la zona de aguas profundas naturales, circulan anualmente más de 100 millones de toneladas de mercaderías declaradas: el 81% de las exportaciones de granos, harinas y aceites de la Argentina; el 91% de la carga contenerizada; 750.000 vehículos (Toyota y Ford emplean el puerto de Zárate); minerales, combustibles, biocombustibles, productos forestales, fertilizantes y otros (Techint tiene su propio puerto en la ciudad de Campana) . Todos los años llegan 4.500 buques al país a cargar nuestras exportaciones, pero ninguno de esos 4.500 buques es de bandera argentina, ni pertenece a armadores argentinos, ni son tripulados por trabajadores argentinos. El 80% de los remolcadores y barcazas que navegan por los ríos Paraguay y Paraná son de nacionalidad paraguaya y algunos otros de bandera boliviana, mientras que la marina mercante argentina posee apenas el 9% del total.
El 30 de abril de 2021 venció la concesión de las tareas de balizamiento y dragado de la mal llamada Hidrovía del Paraná, a lo que se suma que grandes empresas tienen puertos propios o concesionados. El problema es aun mayor porque esas grandes empresas, para ahorrar costos, pretenden que ingresen buques de cada vez mayor calado. Eso implica un mayor dragado del río y no se tienen, y nunca se hicieron, los estudios ambientales para poder saber cuáles son los efectos colaterales de la intromisión sobre el Paraná.
La concesión está vencida, por ende, si el Estado nacional y los estados provinciales no administran el río Paraná, no se puede controlar ni lo que se exporta, ni lo que se importa. Impera hacerlo después de las denuncias de las ventas no declaradas y de lo afirmado por el doctor Carlos Cruz, Director de la Unidad de Investigación Financiera (UIF): “A través de este corredor, hace más de 50 años se han desplegado distintas maniobras vinculadas con el contrabando de alimentos –por ejemplo granos o aceites–, con el contrabando de armas, con el contrabando de drogas y con la trata de personas y además con las implicancias respecto a la evasión impositiva.
El intercambio comercial declarado (exportaciones más importaciones) superará este año 2021 la cifra de los 115.000 millones de dólares. Si solamente no se declara el 10% de las operaciones, el contrabando rondaría los 11.500 millones de dólares anuales. La perspectiva es que sigan creciendo las exportaciones y las importaciones, lo que obliga a extremar el control. El principal problema de la economía argentina, la restricción externa, se explica en gran parte por la elusión, evasión y otras operaciones ilegítimas que realiza este sector. Los intereses que se oponen a estas medidas son los mismos que se opusieron a que el Estado intervenga a Vicentin SAIC, y lo hacen por la magnitud del excedente que se apropian. Son los mismos que extraen nuestros recursos y trabajo para valorizarlos en el exterior y condenan a gran parte de la ciudadanía a la pobreza.
El decreto 427/21
Finalmente, el 30 de junio de 2021 se publicó el decreto 427, que otorga la concesión de la operación para el mantenimiento del sistema de señalización, el dragado y el control hidrológico de la Vía Navegable Troncal a la Administración General de Puertos Sociedad del Estado, con arreglo a lo establecido en la ley 17.520 mediante su concesión a particulares, sociedades mixtas o entes públicos por el cobro de tarifas o peaje, hasta tanto los futuros adjudicatarios de la licitación ordenada por el decreto 949/20 estén en condiciones de prestar los servicios referidos.
Esto es, se plantea un lapso de 12 meses a partir de la finalización del plazo establecido por la resolución 129/21 del Ministerio de Transporte, prorrogable hasta la toma de servicio por parte de quien o quienes resultaren adjudicatarios de la licitación encomendada por el decreto 949/20.
Por lo tanto, no sólo no se deroga el decreto 949/2020, sino que en las condiciones impuestas por dicho decreto se realizará la futura concesión.
La respuesta de El Manifiesto Argentino, FIPCA, CTA Autónoma, Movimiento Federal por la Soberanía Nacional y el Foro por la Recuperación del Paraná fue terminante: “Esto nos parece inadmisible, toda vez que existen dragas argentinas en operaciones y otras que se pueden reparar y/o construir, ya que tenemos una industria naval, tecnología y personal capacitados, y en nombre del Pueblo Argentino afirmamos que es absolutamente inadmisible seguir concesionando lo que el Estado argentino puede realizar, y ello más allá de la nacionalidad de los supuestos nuevos concesionarios”.
Es obvio que se debe crear la flota mercante nacional y estatal, con plena reactivación en sus tareas específicas de los astilleros y talleres nacionales. Ese sería un hecho concreto para la recuperación de la soberanía en los ríos y mares y de nuestro comercio exterior e implicaría generar trabajo genuino en nuestro país.
Si la recaudación por peajes ronda unos 300 millones de dólares por año (a razón de 3,06 dólares por tonelada transportada) y actualmente son cinco o seis dragas asignadas en la Argentina para asegurar la navegabilidad de nuestra red fluvial, con ese fondo se puede contar con no menos de siete dragas nuevas a un costo de 40 millones de dólares cada una.
Para ello deberían tomarse dos medidas más:
Gravar con un impuesto a las embarcaciones extranjeras, y que esa recaudación conforme un fondo para la construcción naval argentina.
La construcción de barcazas y barcos.
Las barcazas, según apunta el ingeniero Ángel Cadelli (ex vicepresidente de Astilleros Río Santiago) se pueden realizar en más de 30 metalúrgicas recuperadas[iii]. También se deberían utilizar los astilleros del país para construir barcos de dragados, balizamientos, y de carga de conteiner, que obviamente llevan su tiempo, pero que la Argentina debe encarar para que el Estado vuelva a tener una flota mercante propia que vaya reemplazando a las empresas privadas.
En síntesis, el Estado nacional se encuentra en excelentes condiciones para impulsar el trabajo y la producción en el país, construyendo las dragas y haciéndose cargo del dragado. En el mismo sentido, debe volver a recuperar los puertos cuando venzan las concesiones portuarias y, a partir de ello, recomponer el cabotaje nacional.
[i] Guillermo Caviasca, “La batalla de Punta Quebracho y el Paraná como base territorial de soberanía”, www.radiografica.org.ar, 4 de junio de 2021.
[ii] El Paraná es un río interior. Ambas márgenes pertenecen a nuestro territorio nacional, pero en sus aguas rige el Acuerdo Santa Cruz de la Sierra, que en la Argentina se materializa por la ley 24.385 y que posee réplicas en Bolivia, Brasil, Paraguay y Uruguay, en tanto países signatarios del mismo. El artículo 4 de esa ley determina que los países signatarios se reconocen recíprocamente la libertad de navegación desde Puerto Cáceres, Brasil, hasta Nueva Palmira, República Oriental del Uruguay, de las embarcaciones de sus respectivas banderas, así como la navegación de embarcaciones de terceras banderas.
[iii] Barcazas: Medidas: 11 metros de ancho por 60 metros de largo. Costo de mano de obra: no más de 70 horas hombre la tonelada: oxigenista; calderete; soldadora. No más de 1 dólar por kilogramo de hierro para construirla y no más de 3 dólares el kilogramo de barcazas terminadas.
La economía real envía señales de recuperación. Cuando se compara el cierre del primer trimestre de este año con el primer trimestre del 2020, que fue el único sin virus con el que se gobernó hasta ahora, vemos lo siguiente:
El PIB experimentó un crecimiento interanual del 2,5%, el mayor registro positivo trimestral en los últimos tres años.
La tasa de desempleo frenó la curva ascendente que presentaba desde el 2016 y presentó una leve baja interanual del 10,4% al 10,2%.
Al evaluar el año de pandemia en los datos duros de la economía real, PIB y desempleo, pareciera que las políticas del Gobierno, aún atenazadas por el virus y con un Estado endeudado, comenzaron a incidir favorablemente en el despegue de la actividad.
La luz
Si se desagrega el número del crecimiento del primer trimestre del 2,5%, se observa, no sin sorpresa, que el “conductor” del crecimiento de la demanda agregada fue la Inversión. Este componente de la demanda agregada presenta una variación interanual positiva del 38,4%, acompañada de una mejora en las Exportaciones del 1,2%, con estancamiento en el Consumo Privado del -0,7% y en el Consumo Público del -0,5%.
Que la Formación Bruta de Capital Fijo haya sido decisiva en la variación positiva de la tasa de crecimiento de la demanda agregada total es una señal muy favorable de la expectativa del empresariado acerca el horizonte futuro de la Argentina.
Relevando otros indicadores del comportamiento de la inversión, se advierte que los mismos corroboran el efecto positivo.
La variación interanual (1er.Trim.2020/1er.Trim.2021) de las importaciones de Bienes de Capital fue del 41,6%, de u$s 1.630 millones a u$s 2.308 millones. La industria (32,8%) y la construcción (97,6%) expresan repunten significativos.
Estos números confirman que la dinámica de los agentes económicos tiende a fluir por carriles diferenciados de los reclamos de la cúpula empresarial, en nítido conflicto con el Gobierno, cuyas aristas fueron comentadas en una columna anterior.
La actividad del sector privado descansa en los planes de negocios de las 120.000 empresas medianas que actúan en el mercado argentino. Habría que estudiar una acción positiva del Estado sobre esta franja empresarial y a la vez construir un liderazgo sólido que los constituya en un actor importante de las definiciones de políticas públicas.
Este planteo parece insertarse en la corriente mundial de nacionalismo económico que tiende a desarticular las cadenas globales de valor o redes mundiales de empresas, para retomar la producción nacional integrada como respuesta a los golpes sufridos por el modelo de globalización en la crisis del 2008 y ahora con la propagación del virus. Es un sendero en desarrollo.
La sombra
A pesar de la variación interanual positiva del 2,5% del PIB, la reducción de la tasa de desempleo fue magra, apenas del 0,2%, beneficiando a 198.000 argentinos y argentinas que pudieron abandonar esa condición a lo largo de un año. Pero persisten 2.204.000 millones de compatriotas desempleados y desempleadas.
La relación de cuánto disminuye el desempleo ante un crecimiento del PIB (elasticidad empleo/PIB) ha sido baja. Cada punto de crecimiento del PIB reduce sólo un 3,3% el número de desocupados.
Se trata sin duda de una mirada de estrecha coyuntura en dónde el número lo explica el hecho que el “conductor” del crecimiento fue la Inversión, que representó al cierre del 1Trim2021 el 15,8% del PIB respecto del Consumo Privado, que es el 56,2%, y el Consumo Público, que alcanza al 11,0%.
Sin duda, una expansión basada en el consumo privado y público no sólo representará una tasa de crecimiento bruta más elevada, sino que mejorará la relación empleo/PIB bajando la desocupación en forma más acelerada.
Es muy positivo apreciar la expectativa favorable en un conjunto relevante del empresariado, pero no debe minimizarse el efecto positivo de los estímulos a la demanda y la política de ingresos sobre el apalancamiento del crecimiento económico.
Ya internado, le aplicaron el suero equino. Horacio se dirigió a Liliana como afirmando y preguntando a la vez: «pero me voy a transformar en un centauro…». La humorada borró de un plumazo a los equinos más mortales, reservándose para sí un destino mitológico que a su vez expandía una trama simbólica sobre la que uno podría detenerse un rato.
No habría de mutar en uno de los típicos centauros irascibles creados por los dioses para descargar violencias desde su mitad brutal. Más bien nos traería de vuelta a Quirón, aquel que por destino divino sería la excepción, el único centauro bueno entre sus pares bestiales.
Escribo y siento la mínima estatura de quien intenta explayarse sobre una idea, una palabra, un gesto.
Porque esa artesanía del pensamiento fue especialidad de González. Desde la pronunciación de un término cualquiera nos hizo recorrer siglos, geografías, banderas, anécdotas de reyes y plebeyos, de personajes y pueblos que sacaba del olvido con un toque de magia. Leyendas, imaginerías y verdades, luces y sombras del devenir de toda historia.
Por mencionar al buenazo de Quirón, recuerdo al Horacio manso que tuvo el coraje de pedir una mirada sobre la violencia política que desatara la Libertadora proscriptiva, y que llegara a su vértice más dramático hacia los 70. Ese pedido de objetividad incluía una certeza: allí donde hubo una bandera, una lucha y vidas entregadas y sesgadas, debiera haber también la nobleza de admitir el reconocimiento a un compromiso histórico.
Obviamente, al centauro manso le endilgaron apología de la violencia los centauros bestiales que están al acecho para seguir reprimiendo, para seguir con la misión que pareciera también mitológica de eliminar a quien persiste en su fidelidad a los destinos de un pueblo, de una Patria, de ciertas tres banderas que no se bajan. Ni siquiera pudieron activar su mitad humana para reconocer en Horacio al no violento que exhibía sus argumentos en los tiempos más álgidos de aquella violencia política.
La nobleza que Horacio pedía para considerar el paso por la historia de su generación, invita a otras noblezas, como las que de algún modo aparecen en quienes, desde un eterno disenso, tienen la dignidad de lamentar su partida y reconocer su luz.
Y el coraje de Horacio para ejercer el disenso entre sus pares, pinta al que piensa desde una estatura moral que no especula.
El martes me acerqué a su escritorio. No lo había hecho antes en recurrentes visitas. Vi un hermoso cuadro de Yupanqui, aquel señor que decía que siempre es mejor alumbrar que deslumbrar. Curiosamente, es un Yupanqui dibujado en negro, con ese rostro preocupado porque es el rostro de angustias milenarias y originarias.
Pensé en ese tono sombrío para quien alababa la luz y cuestionaba el destello. Y volví a Horacio, a su luz que no solo despejaba nuestras conciencias, sino que le daba claridad al amor por la Patria.
Recordé al Horacio criticado por los centauros bestiales, al que transitaba aturdido el período macrista, al que había abrazado un movimiento popular medio siglo atrás, al del exilio que nos hacía más fácil añorar la tierra desde la lejanía y, sobre todo, al de los ojos húmedos preguntándose y preguntándonos: ¿qué está pasando con la Patria?
La ausencia es una gran presencia cuando el que se va deja tanto.
Era entrar y verlo allá en el fondo del pasillo, sentado, callado, elucubrando. Y uno respetando ese mirar para adentro, pisando despacito hasta agarrar la guitarra sabiendo que el hombre reconcentrado habría de escuchar, como escuchaba el canto diario de la compañera, el de la gente que entraba con la misma sutileza para no interrumpir vaya a saber qué luz por salir a la luz.
Y si no estaba, no me acercaba a su lugar. No sé qué de algo misterioso, sagrado, encerraba ese escritorio que pedía una distancia respetuosa. Como si uno fuese a contaminar la sacralidad de un habitáculo que fuera para uno y nada más que uno y nada menos que ese uno tan ensimismado y tan plural.
El martes me acerqué. Aproveché su partida. Vano intento de ocupar su lugar, de apropiarme fugazmente de ese rincón imaginando su propia perspectiva. Su llavero, la billetera, los libros y fotos de gente entrañable. Vano pero amoroso intento de estar en su lugar, ser un efímero Horacio que ya no está en su sitio.
Me llamó la atención que tenía a mano un libro de Kierkegaard: El concepto de la angustia.
Hay que saber de las angustias, melancolías y dolores de un Horacio sensible. Un intelectual cuyo pedestal es su propio patriotismo. Porque supongo que en un patriota el amor y el llanto son inseparables de la batalla. Tiene que dolerte la tierra y esperanzarte su destino. Hay que tener las células más sensibles del alma abiertas a una canción, a un gesto antiguo de los pueblos, a una risa, a un poncho, un aroma de cocina, a la idea más alocada de cualquier joven de estos tiempos que nos obligan a adaptaciones cotidianas. En definitiva, a lo que suele denominarse cultura, y suele nombrarse como un ejercicio del pensamiento más que como un gesto compartido desde las entrañas colectivas.
Este señor González que se ha ido, ha alumbrado con ideas, corazón y vida. Y dejó que se le metan hasta los huesos las luces y desdichas de su pueblo.
Por eso está cerca y lo lloramos. Y lo iremos a extrañar mientras dure la memoria, esa memoria que fue objeto de sus desvelos para tener siempre desplegadas las banderas de patrias y pueblos fundidos en un continente de justicia y esperanzas.
Hasta siempre, querido compañero de un destierro y todos los sueños.
Me quedé con las ganas de escucharte hablar sobre Quirón y algunos dioses.
El mercado inmobiliario se ha situado en un escenario en que nadie puede comprar ni alquilar. La ciudad de Buenos Aires es el distrito netamente urbano que posee el mayor volumen de renta inmobiliaria -la cual constituye una de sus ventajas competitivas más relevantes- y exterioriza con mayor nitidez las aristas del escenario descripto.
Un reciente relevamiento del Centro de Estudios Económicos y Sociales Scalabrini Ortiz (CESO) evidenció que:
La mediana de precio de alquiler ofrecido por un ambiente es de $28.000, por dos ambientes de $30.000 y por tres ambientes de $45.000, con dispersiones en torno al promedio por las características propias del inmueble y su entorno urbano.
Las expensas a cargo del inquilino, incrementan el valor del alquiler en un 18%
Las subas interanuales del monto de los alquileres respecto de mayo/2020 fueron del 60% para los departamentos de un ambiente, 50% para los de dos y 56% para los de tres. La inflación minorista interanual en ese período fue del 48,8%.
Al alquiler es necesario agregar el costo de la canasta básica alimentaria que alcanza $27.423 (INDEC).
Cuando se correlaciona el costo de los consumos básicos, vivienda más alimentos, con los niveles salariales, emerge uno de los factores que incide en las dificultades de los porteños para sostener el alquiler. Pero a la vez, dicho alquiler retribuye cada vez menos el valor del inmueble comprometido en la actividad.
Intentemos cuantificar las tensiones:
Cuando se evalúan algunos indicadores salariales, se advierte que el salario mínimo vital y móvil es de $ 24.408, el salario promedio de los trabajadores registrados del sector privado de $ 85.979 (Ministerio de Trabajo, Empleo y Seguridad Social) y el salario promedio de los trabajadores del sector público nacional de $ 104.096 (Ministerio de Economía).
La renta inmobiliaria producida por el alquiler oscila en un promedio del 2,7% anual respecto del valor del inmueble, medida en dólares. La tasa de rentabilidad es la mitad de la vigente en el lustro previo a la crisis del 2018 que se situaba en un promedio del 5,5% anual (Reporte Inmobiliario).
La suba del alquiler aleja al trabajador del acceso a una vivienda acorde a sus necesidades y situación familiar, pero tampoco retribuye al propietario los niveles de rentabilidad del pasado.
El deterioro socioeconómico infligido por el macrismo y profundizado por la llegada del virus da el marco de la situación descripta, que deriva en el hecho que numerosos propietarios que procuraban reforzar sus ingresos de otras fuentes, en muchos casos haberes previsionales, ofrezcan sus inmuebles a la venta.
La especialista Soledad Balayan elabora un indicador de oferta de propiedades en la Capital Federal con base en el 2012 reuniendo los inmuebles en venta en distintos portales. Dicho indicador revela que hasta la crisis del 2018 el promedio tendía a estabilizarse en un rango de 45.000/50.000 unidades mensuales que permanecían publicadas. Luego comenzó a verificarse un paulatino ascenso de las propiedades en venta, tendencia que se agudizó a fines del año 2020, cuando el número de inmuebles ofertados pasó los 100.000 mensuales y permanece en ascenso en el corriente año.
A la inversa del incremento de la oferta, las operaciones de compra-venta efectivas descienden. El Registro de la Propiedad Inmueble de la Capital Federal inscribió 7.135 ventas en el primer trimestre de 2021, cifra exigua comparada con las 19.550 operaciones del primer trimestre de 2018 -previo a la crisis- y las 12.463 ventas inscriptas en el primer trimestre de 2015, con la economía aún en expansión.
El desequilibrio entre 100.000 ofertas, forzadas por la caída de rentabilidad y necesidades provocadas por la crisis del macrismo más virus, y apenas 7.000 concreciones en un trimestre, abre serios interrogantes sobre el devenir del sector en el futuro inmediato.
Este cuadro lleva a considerar la otra arista de la renta inmobiliaria, que es la que surge de la diferencia entre el costo de construcción del m² y el precio de venta del mismo. La sobreoferta de inmuebles va a provocar un descenso del valor del m² terminado, angostando en consecuencia el diferencial con el costo de construcción del m².
La profundidad del descenso valor del m² terminado es aún difícil de predecir, y lleva a considerar dos factores que inducen la ausencia de demanda:
La falta ingresos en los trabajadores para adquirir una vivienda para residencia permanente
La retirada de flujos líquidos de inversión en el mercado inmobiliario por la caída de rentabilidad descripta.
La brecha entre salario y valor del m² terminado se amplió significativamente en las últimas tres décadas, tal como lo describe el cuadro siguiente:
Brecha entre el Salario y el M² terminado
Cantidad de m² que se pueden comprar con un salario promedio
Año Salario Promedio/m²
1995
2003
2011
2018
2019
2020
Como se aprecia, a partir de la crisis autoinflingida del 2018, el poder adquisitivo del salario en relación al m² descendió significativamente, y la llegada del virus en el 2020 profundizó esta tendencia.
El considerar al inmueble un refugio de valor y consecuentemente “dolarizar” su precio influyó también en forma relevante a alejar al salario del “ladrillo”, porque este último fue ganado por la especulación de la renta inmobiliaria, y el doble movimiento de devaluación del peso y suba del precio del m² en dólares por el flujo de inversiones contribuyeron a deteriorar la relación salario/m².
La única intervención estatal relevante y exitosa de este período fue el ProCrear, línea de crédito para construcción de vivienda, solventada por el Fondo de Garantía Sustentable, que aportó 240.000 soluciones habitacionales durante la segunda Presidencia de Cristina. Esta iniciativa prosperó en las jurisdicciones de disponibilidad y baratura de tierras que optimizaban los fondos aportados para construir. No pudo desarrollarse significativamente en las grandes ciudades, donde el valor del terreno es una porción significativa del costo del m² construido.
La recuperación del Banco Hipotecario como una herramienta central en el desarrollo inmobiliario para viviendas con destino residencial de familias asalariadas es una asignatura pendiente.
En el plano de la asignación de recursos con criterios de rentabilidad de mercado, la retirada de la liquidez de dólares para comprar los inmuebles terminados es determinante en el desplome de la demanda inmobiliaria.
La construcción es una industria netamente nacional cuya actividad demanda insumos de producción argentina en su gran mayoría. Hacia ella afluyen los excedentes de pesos para preservar su valor convirtiéndose en inmuebles.
Como se señaló, la diferencia entre el costo de construcción del m² y su valor de venta fue un atractivo esencial en el flujo inversionista hacia el mercado inmobiliario durante las últimas décadas.
Ahora bien, sin liquidez de dólares de inversionistas que ingresen al sector, sin crédito hipotecario para familias y sin renta proveniente del alquiler, la perspectiva por la cual los “pesos” convertidos en “ladrillos” completen el ciclo y refluyan como “dólares” se diluye. El precio del m² terminado tiende a la baja.
El sector inmobiliario se encuentra en una doble crisis: económica por disminución de la rentabilidad -y consecuentemente de la liquidez- y social por la clausura del acceso a la vivienda a los trabajadores, sea comprando o alquilando.
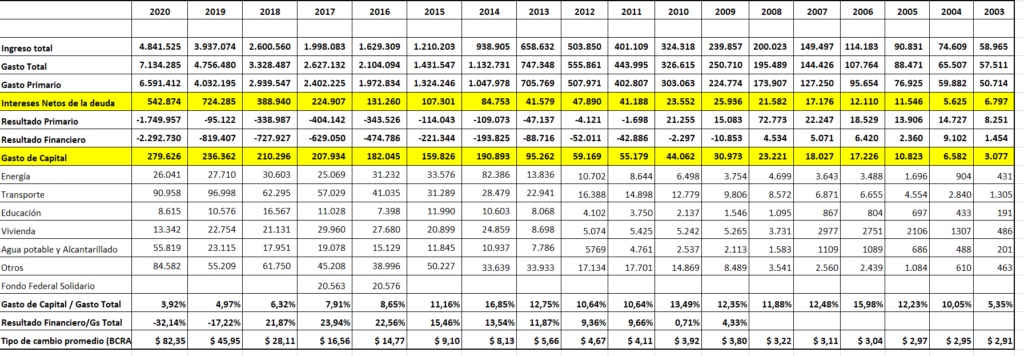
¿Cómo puede endeudarse un país que en este siglo acumula un superávit comercial (las exportaciones superan a las importaciones) en 175.000 millones de dólares, que hizo un exitoso canje de deuda vieja por deuda nueva en los años 2005 y 2010 que representó una quita de capital en el orden del 66% y que extendió los plazos de pagos? Que desde 2016 no hizo ninguna obra importante, ni mejoró la infraestructura, sino que deterioró aún más la red ferroviaria, vial, hídrica, energética. Como los números de la ejecución del presupuesto desde ese 2016 lo demuestran, el gasto de capital desciende bruscamente a la mitad de lo que fue durante el período 2003-2015, para seguir descendiendo y ser en 2020 y en los primeros cinco meses de 2021, la mitad de lo que fue en 2016 (en torno al 1,2% del PIB).
Sin embargo, la deuda no sólo se acrecienta en más de 100.000 millones de dólares, sino que la exigibilidad es perentoria, esencialmente los 32.200 millones de DEG (Derechos Especiales de Giro) [i], unos aproximadamente 45.400 millones de dólares tomados con el Fondo Monetario Internacional (FMI) por el gobierno de Cambiemos, cuyas dos primeras cuotas vencen el 30 de septiembre y el 30 de diciembre de 2021. Por su parte, al Club de París se le debe a junio de 2021 la suma de 10.800 millones de dólares (que incluye el vencimiento de capital de 2.400 millones de dólares con fecha lunes 31 de mayo de 2021).
La pregunta del ministro Martín Guzmán a Marcelo Bonelli de Clarín sobre adónde se fue esa plata tiene una respuesta obvia y cierta: se fugó.
Un informe [ii] del Banco Central de la República Argentina (BCRA) demuestra que 7.000.000 de personas físicas y jurídicas compraron 86.200 millones de dólares, pero de ellas, las cien primeras lo hicieron por 24.679 millones de dólares. Una nota de Horacio Verbitsky en El Cohete a la Luna del 24 de mayo de 2020 dio a conocer el listado de esas primeras cien empresas. Las dos primeras son Telefónica Argentina S.A. con 1.248 millones de dólares y Pampa Energía S.A. con 903,8 millones de dólares. En las dos tiene participación accionaria BlackRock y ambas no declararon ganancias en esos cuatro años para comprar esa magnitud de dólares.
Se pretende que el pueblo argentino pague a libro cerrado toda esa deuda sin recuperar la fuga de capitales, entonces se exporta una cordillera de Los Andes de granos de maíz [iii], sin importar el impacto sobre la canasta alimentaria cuando se la emplea como forraje para los animales. Por eso, se devalúa permanentemente nuestra moneda para disminuir el costo interno medido en divisas y hacer forzosamente a nuestros productos más competitivos, a costa de deprimir el salario y el nivel de actividad. Existe una relación inversamente proporcional entre el tipo de cambio y la remuneración de los trabajadores: cuando sube el dólar, el salario real se cae y con él, el consumo. Como lo demuestra hasta el cansancio la economía nacional, más del 70% de la misma es consumo global. Si el mismo desciende, el PIB no crece, por eso se descendió el 9,9% en 2020 y en el primer trimestre de 2021 sólo se recupera el 2,5% del PIB porque el consumo cayó 0,7%.
El rol del FMI
La deuda externa es un fuerte condicionante. El trasfondo de la toma del crédito con el FMI no fue sólo que no derrape en pueblada el gobierno de Mauricio Macri y en financiar la fuga de capitales (endeudar para fugar), sino dejar atado al país a lo que se denomina una “mochila de plomo”. Se deben aceptar las recomendaciones del FMI, que básicamente son:
Reducir el gasto público a como dé lugar, sin contemplar la pandemia de Covid-19;
Devaluar nuestra moneda para abaratar en divisas la economía nacional, sus activos y trabajo, favoreciendo su extranjerización;
Desregular y privatizar.
Cuando la Argentina no acuerda con el FMI, crece, distribuye mejor el ingreso y hace importantes e imprescindibles obras públicas. Cuando inicia conversaciones con el FMI, se reduce el gasto público, desciende el PIB y aumenta la pobreza y la desigualdad social, en una caída sin fin.
Antes de que la Argentina se incorporara al FMI, con recursos generados por las exportaciones durante la Segunda Guerra Mundial, el gobierno de Juan Perón impulsó la industrialización del país. Gracias al fin de la guerra, logró avanzar tecnológicamente y ponerse a la par de los países desarrollados, incorporando a ingenieros, técnicos, científicos y empresarios de los países derrotados que tenían un alto nivel de conocimiento y experiencia. También empleó las acreencias que se tenía sobre Gran Bretaña, a la que nuestro país asistió en alimentos durante la guerra y, a cambio de esas deudas, le compró los ferrocarriles y los teléfonos de la que eran propietarios.
Se diseñó un Primer Plan Quinquenal que permitió, en 1946, constituir Gas del Estado, Centrales Eléctricas del Estado y Combustibles Vegetales y Derivados. Durante 1947 se fusionaron Centrales Eléctricas del Estado y la Dirección General de Irrigación para dar nacimiento a Agua y Energía Eléctrica, reemplazando la energía termoeléctrica por la hidráulica. Para ello se construyeron diques con sus respectivas centrales hidroeléctricas como el Escaba en Tucumán, el Nihuil en Mendoza, Los Quiroga en Santiago del Estero y seis diques con usinas en Córdoba, seis en Catamarca, cuatro en Río Negro y tres en Mendoza, usinas térmicas en Mar del Plata, Mendoza, Río Negro y Tucumán. En 1943 la Argentina tenía una potencia instalada en centrales de 45.000 kilovatios, pasando en 1952 a producir 350.000 kilovatios.
Además de los ferrocarriles y los teléfonos, se nacionalizaron las usinas eléctricas, las empresas de gas, los puertos con sus elevadores, las plantas de servicios sanitarios, los seguros y los silos de campaña. Así surgieron nuevas empresas estatales: la Empresa Nacional de Energía y Yacimientos Carboníferos Fiscales. También se nacionalizaron las empresas alemanas que fueron la base del grupo Dirección Nacional de Industrias del Estado (DINIE) y el transporte urbano de pasajeros de la Ciudad de Buenos Aires.
Se descubrió petróleo en Neuquén, Salta, Tierra del Fuego y Mendoza. Se puso en funcionamiento la destilería de La Plata. Compró buques petroleros, renovó y amplió la marina mercante a 1.200.000 toneladas por año. Creó Aerolíneas Argentinas e hizo el Aeropuerto internacional de Ezeiza, en su momento, uno de los mayores del mundo.
La situación cambió desfavorablemente para nuestro país con la instrumentación del Plan Marshall, que hizo disminuir los precios agrícolas en los mercados internacionales, a lo que se sumó la sequía de 1952. Es en ese marco que se presentó y se trató de ejecutar el Segundo Plan Quinquenal, que tenía varios objetivos: aumento de la producción agraria en detrimento de la industria; reducción de las importaciones; reducción de la intervención estatal en la economía; apertura a los capitales extranjeros y aumento de la productividad del trabajo, entre otros. Tratar de cumplir ese plan desprestigió al gobierno ante su pueblo y esa situación fue utilizada por el poder económico para su derrocamiento.
Tras el golpe militar y la imposición de un nuevo gobierno de facto asesorado por el economista Raúl Prébisch, se adoptaron clásicas recetas de ajuste del gasto público y de devaluación de nuestra moneda, que incluyó la incorporación y el primer acuerdo de la Argentina con el FMI.
Luego de ese primer acuerdo de 1956, en forma permanente el FMI condicionó a los gobiernos posteriores, con dos excepciones. Una fue el gobierno del doctor Arturo Illia, en el que la Argentina creció por el impulso al mercado interno y no devaluó la moneda. Durante su mandato la obra pública fue limitada por la falta de recursos fiscales que le obligó, de hecho, a la renegociación y el pago de los vencimientos heredados de las administraciones anteriores. La otra, el gobierno del doctor Néstor Kirchner, que incluso le pagó el total de lo adeudado en enero de 2006, liberándonos de su tutoría después de 50 años.
Y es en la gestión de los Kirchner (2003-2015), primero pagando solamente la deuda performing, luego el canje de títulos de deuda de 2005 y, fundamentalmente, desde el 3 de enero de 2006, cuando el entonces Presidente canceló en un solo pago la deuda que la Argentina mantenía con el Fondo Monetario Internacional por más de 9.800 millones de dólares, que se logra ejecutar un ambicioso plan de obra pública.
Entre los años 2003-2015 se ejecutaron obras públicas por el equivalente a 107.825 millones de dólares [iv], cifra que fue seis veces mayor que la realizada en el período 1990-2002 y tres veces superior al período 2016-2020.
Las importantes inversiones en el sistema energético pudieron satisfacer la mayor demanda por el crecimiento económico del período. Por ejemplo, las dos principales obras: Yacyretá (1.325 megavatios) y Atucha II, que estaban paralizadas desde hacía una década, se hicieron y se terminaron entre 2003-2015.
Se incluyó a 9.000.000 de argentinos en la red de agua potable y cloacas: 17.000 km de cañerías de agua; 22.000 km de cañerías de cloacas; 2.500 obras hídricas en todo el país y 2.300.000 hectáreas recuperadas.
Se repavimentaron rutas y se hicieron nuevas: 2.677 kilómetros de autovías y autopistas; 5.846 kilómetros de rutas pavimentadas; 677 obras de puentes nuevos construidos y 36.211 km de obras de mejoras (entre ellas, la ampliación de la Avenida General Paz).
Los Planes Federales de Vivienda y el Plan PRO.CRE.AR brindaron solución a 8.500.000 de personas y entregaron 457.002 viviendas.
Se construyeron 1.965 escuelas, lo que benefició a 817.000 alumnos. Se ejecutaron 230 obras en las universidades y se crearon 9 nuevas.
Se construyeron 188 obras en hospitales y centros de salud. Se crearon 3 Centros Públicos de Diagnóstico y Tratamiento por Medicina Nuclear.
Se ejecutó el Plan Más Cerca, Más Municipio, Mejor País, con 8.107 obras en ejecución en 1.682 municipios de todo el país.
Los Satélites ARSAT 1 y 2 y el Proyecto de Lanzadores Nacionales Tronador II en materia de telecomunicaciones. Se construyeron 35.000 kilómetros de fibra óptica, que permitieron incorporar a todo el país a la red. En relación con la Televisión Digital Abierta se construyeron 86 antenas digitales y se entregaron 1.572.519 decodificadores.
Se pusieron en valor iglesias, catedrales, teatros, cines y se creó el Centro Cultural Kirchner.
Y se crecía y se distribuía el ingreso en forma más que proporcional que ese fuerte incremento del producto, como lo corroboran los datos del INDEC bajo la dirección de Jorge Todesca.
Los acuerdos implícitos con el FMI y el Club de París [v], en cambio, generan un ajuste de las cuentas públicas, que es evidente de menor a mayor en la gestión de Alberto Fernández. Por ejemplo, en los primeros cinco meses de 2021, en los grandes números del presupuesto ejecutado de la Administración Nacional a mayo de 2021, se observa:
1) Los ingresos fiscales fueron superiores a lo presupuestado en la ley 27.591, empujados por la inflación (por la recaudación de los gravámenes ligados al mercado interno: IVA, Débito y Crédito bancario, Combustibles, Internos, etcétera) y el incremento en la recaudación de los derechos de exportación (retenciones) ante la devaluación de nuestra moneda que fue del 61,4% en el período 10 de diciembre de 2019 al 31 de mayo de 2021, en que el dólar fijado por el Banco de la Nación Argentina tipo vendedor pasó de $62,25 a $100,50. Y por el fuerte incremento en los precios en dólares en los mercados internacionales de la soja, del maíz y de los demás granos y productos del país en el período, más el fuerte volumen exportado.
2) Hay una reducción generalizada en el gasto público. El ajuste fue mayor en el pago de las prestaciones de la seguridad social, en las remuneraciones del personal (se trata de 338.060 agentes, de los cuales 325.617 son planta permanente y más de la mitad de ese número pertenecen a las fuerzas armadas y de seguridad) y en los intereses de la deuda (tanto en pesos como en divisas).
3) Si bien el gasto de capital aumenta levemente con respecto al año pasado, en que representó el 3,92% del gasto total de la Administración Nacional, en cambio, el acumulado a mayo 2021 es del 6,01% y sigue siendo menor a lo presupuestado (que es del 10,04% del gasto para todo el año 2021) y representa sólo el 23,66% del presupuesto para 2021, con lo que se convierte en variable de ajuste del gasto.
Fuente: Secretaría de Hacienda de la Nación 2020 y Cuenta de Inversión 2003-2019.
Sin destino
La Argentina es un país rico en recursos y en su población, que puede y tiene que capacitarse más. Debe crecer en base a su mercado interno. No tiene destino si se integra al mercado internacional vendiendo alimentos y materias primas que genera riqueza a una minoría, a costa de la mayoría de la población.
[i] DEG nace de una canasta de moneda de los países miembros del FMI, aproximadamente de un valor de 1,41 dólares por unidad.
[ii] “Informe de Mercado de Cambios, Deuda y Formación de Activos Externos 2015-2019”, Banco Central de la República Argentina, mayo de 2020.
[iii] En 2020 se declararon exportaciones de maíz por 37 millones de toneladas y este 2021 ascendería a 40 millones de toneladas.
[iv] En pesos, convertido a dólares al tipo de cambio promedio del BCRA.
[v] El Club de París es un conjunto de países acreedores creado en 1956 para que los Estados más solventes financien problemas de las naciones endeudadas. Actualmente los países miembros son: Alemania, Australia, Austria, Bélgica, Canadá, Dinamarca, España, Estados Unidos, Finlandia, Francia, Irlanda, Italia, Japón, Noruega, Holanda, Inglaterra, Rusia, Suecia y Suiza.
[vi] Presupuesto ejecutado por devengado (Cuenta Inversión) 2003-2019 y 2020 base caja – Secretaría de Hacienda de la Nación. Inversión Financiera de 2014 incluye operatoria de títulos públicos, compra de acciones YPF a Repsol (Igual en Energía). A partir de 2004 el gasto de capital supera al pago por los intereses de la deuda. En 2010 y 2013 llega a ser el doble. Y a partir de 2017, los intereses de la deuda superan el gasto de capital.
En este documento trataremos de mostrar cuatro aspectos que normalmente generan fuertes alicientes macro o dan cuenta de problemas de larga data.
En principio nos interesa exponer cómo va obteniendo dólares el BCRA con el objetivo de seguir la marcha o las variaciones de las reservas y el stock de reservas brutas. Después repasaremos los precios internacionales de la soja, el trigo y el maíz, commodities o materias primas significativas en nuestras exportaciones y principales fuentes genuinas de divisas.
En el tercer punto, para completar o aumentar la confusión tomamos el precio del oro, el precio del petróleo y la tasa de interés a un año de la FED de USA. Nuestra intención era encontrar alguna explicación a las variaciones de las commodities y conjeturas sobre el futuro, pero no logramos ninguna de las dos cosas. Solo planteamos interrogantes.
En el cuarto punto, pretendimos ver donde estamos parados con indicadores importantes vinculados a la producción agropecuaria, pero siempre referidos a los tres granos.
Las explicaciones se adjuntan con cada gráfico, ya que los mismos consideran un período de tiempo prolongado, no son simples de visualizar y analizar: reúnen una tupida información.
Las variables son las siguientes: las primeras cinco (se excluye la primera de la lista) revelan las modificaciones a las Reservas Internacionales:
«Variaciones de las reservas brutas del BCRA».
«Compras de divisas – dólares».
«Operaciones con organismos internacionales».
«Otras operaciones del sector público».
«Efectivo mínimo -proviene de las entidades financieras en el BCRA-«.
«Otros (incluyes pases pasivos en dólares con el exterior y valuación del tipo de cambio)».
«Cobros de dólares provenientes de Oleaginosas y Cereales», tal como surge del Balance Cambiario.
Índices con los precios del Oro, Petróleo y Tasa de Interés de la Reserva Federal de USA.
Producción anual en toneladas de soja, maíz y trigo.
Para ponerles un poco de color a estos temas tan serios, recurrimos, tal cual es nuestra costumbre, al humor rosarino. En este caso confluimos en un breve cuento de Fontanarrosa: «Viejo con árbol», porque muchas de las discusiones sobre los precios y los factores están descriptos en esta narración, aunque usando la excusa de un partido de fútbol barrial: «Y vea usted a ese delantero… —señaló ahora el viejo, casi metiéndose en la cancha, algo más alterado— …ese delantero de ellos que se revuelca por el suelo como si lo hubiese picado una tarántula, mesándose exageradamente los cabellos, distorsionando el rostro, bramando falsamente de dolor, reclamando histriónicamente justicia… Bueno… Eso, eso es el teatro». No lo agrega Fontanarrosa, pero podría haberlo hecho. Algunas discusiones en los mercados internacionales son así, incluyendo también el cierre del cuento, pero en varios idiomas.
La reinstalación de la reforma del sector salud como tema de agenda política: Tal es la centralidad política de Cristina Fernández de Kirchner, que bastaron un par de minutos de su alocución durante un acto celebrado en la puerta del Hospital de Niños de La Plata, para alborotar el avispero y reinstalar como tema de discusión una eventual reforma del sector salud argentino. De inmediato, diversos actores protagónicos del sector salieron a expresar anticipos de su posturas o puntos de vista en relación al tema. Así, una parte importante del subsector privado, tanto financiador como prestador, encabezado por el titular de Swiss Medical, Claudio Belocopitt ya señaló su oposición, al menos a lo que ellos interpretan que tal planteo implica. Otro tanto, si bien de manera oficiosa e inorgánica, trascendió respecto del campo sindical; con sus más y sus menos, los pocos dirigentes gremiales que se pronunciaron, dejaron claro que le dan la bienvenida a cualquier proyecto de reforma siempre y cuando éste no afecte a sus obras sociales. De todas formas, el más ruidoso de los silencios fué el de las autoridades provinciales, salvo las autoridades de salud bonaerenses, nadie dijo nada. En verdad, no necesitan expresar ninguna opinión, el precepto constitucional de las facultades no delegadas por las provincias en el gobierno nacional, las pone a cubierto de cualquier iniciativa en materia de salud, educación y otros temas directamente vinculados con las autonomías provinciales, con los que no acuerden.
¿Qué promueve Cristina?: La Vicepresidenta se ha referido a la necesidad de discutir los mecanismos para modificar el actual estado de cosas del sistema de salud, en aras de su mejora y optimización, a fin de tornarlo más eficaz y justo socialmente; esto es, facilitando la accesibilidad y oportunidad de las prestaciones asistenciales a los sectores más humildes. Éstos, están hoy sumamente desfavorecidos por los notorios grados de desigualdad e injusticia social que se registran en esta cuestión, tanto en materia de accesibilidad y oportunidad, como de integralidad y calidad de los servicios que reciben. Así las cosas, corresponde señalar que nadie bien nacido podría oponerse a estas enaltecedoras intenciones. Ahora bien, dada por buena y sana la pretensión, correspondería analizar la naturaleza de los cambios que resultarían inherentes a tales efectos, las dificultades y obstáculos que se deberían superar, las factibilidades económica, jurídica e institucionales, y la viabilidad política de las acciones necesarias para su implementación, si es que tal cosa fuera posible. Dado que por su magnitud esa tarea excede largamente la índole de este informe de situación, será abordada próximamente en un artículo específicamente dedicado al tema.
La evolución de la lucha contra la pandemia: Continúan siendo muy elevadas las cifras de contagios, de internaciones y de muertes, si bien paulatinamente se va consolidando una gradual tendencia a la baja. Esto se nota particularmente en la providencial disminución por goteo en la presión de demanda sobre las camas de terapia intensiva, sobre todo en la región metropolitana, de Capital Federal y el Gran Buenos Aires, alivio que en los últimos días también comenzó a percibirse en Córdoba y Santa Fe. Esta incipiente mejora, que permite avizorar una probable aceleración de la disminución de la curva de contagios, casos, internaciones y muertes, es producto de la congruencia virtuosa de las restricciones impuestas las últimas semanas, combinadas con una campaña de vacunación que va exhibiendo cifras cada vez más robustas (ver punto 4). Ello no obstante, debe tenerse suma prudencia, aún con ese horizonte promisorio, la República Argentina en alrededor de un mes o pocos días más, quebrará y superará la “barrera” de los 100.000 fallecidos por la COVID 19, siendo muy probable que la cifra final de muertes oscile alrededor de los 120.000/130.000 para cuando culmine la campaña de vacunación, probablemente para septiembre/octubre del 2021 si no ocurren imprevistos. Es decir, coincidiendo temporalmente con la campaña electoral. Luego, es harto probable que buena parte de la querella discursiva a plantear por parte de la oposición de derecha, pase justamente por exacerbar el infortunio de aquellas muertes, para tratar de teñir como tragedia y fracaso, aquello que desde el campo nacional y popular legítimamente puede vivirse como un éxito. Obviamente, esta consideración se efectúa en relación a la campaña de vacunación. La mortalidad en términos comparativos, muestra y mostrará a nuestro país integrando un abigarrado pelotón de naciones con cifras más o menos similares (EEUU, Reino Unido, Italia, Francia, México, Colombia y Uruguay, entre otros). Por lo tanto, si algo resulta claro, es que en relación a las políticas implementadas por el gobierno nacional para afrontar la pandemia, no se le pueden endilgar calificativos muy diferentes de aquellos que se utilicen para con esos países. Luego, viendo las naciones involucradas, va de suyo que, genéricamente hablando, no hay grandes cuestiones que señalar; Argentina corrió la misma suerte que muchos otros estados en los que a nadie se le ocurriría sensatamente defenestrar a sus gobiernos por el enfoque ante la pandemia. Esta cuestión habrá que tenerla muy presente en las charlas y discusiones políticas, pues por ahí tratará de pasar la cizaña amariya. Está muy claro que todo podría haber sido muchísimo peor, como lo acreditan las tremendas cifras de fallecimientos en Brasil, Perú y Hungría, naciones devastadas por la peste. En conclusión, y en relación a esta jineteada electoral, si todo marcha como es previsible, puede anticiparse que el gobierno está logrando amansar uno de los dos potros cimarrones –la pandemia-mediante la acertada campaña de vacunación. El otro bagual, –la inflación-, continúa bellaqueando en la pista. En el éxito de su doma, se juegan muchas cosas del futuro de la patria y el pueblo gauchos.
Datos de la campaña de vacunación: Al cierre de este informe y al corte de las 18:00- horas del día de la fecha (lunes 21/06/2021) del Monitor Público de Vacunación del Ministerio de Salud de la Nación, y del Centro de datos de Coronavirus de la Universidad John Hopkins, la última actualización arroja que:
Población Argentina: 45.000.000-
Población de riesgo inicialmente considerada: 12.500.000-
Población de riesgo ampliada: 15.000.000-
Población elegible para vacunación (mayores de 18 años): 32.500.000-
Dosis aplicadas globales (Mundo): 2.647.610.113-
Dosis aplicadas totales en Argentina: 18.331.339-
Proporción población Argentina/Mundo: 0,6% (45.000.000/7.500.000.000 x 100)