22.5 C
Buenos Aires
jueves, septiembre 24, 2026
Blog Página 57

El pacto agropecuario

0

El jueves 30 de septiembre el gobierno nacional firmó y presentó en el Congreso de la Nación el Proyecto de Ley de “Régimen de Fomento al Desarrollo Agroindustrial, Federal, Inclusivo, Sustentable y Exportador». Lo consensuó con el Consejo Agroindustrial Argentino (CAA) y contiene un conjunto de beneficios para un sector que básicamente no los necesita, dado que sus principales cámaras que son CIARA (Cámara de la Industria Aceitera) y CEC (Centro de Exportadores de Cereales) declaran haber ingresado en los primeros ocho meses del año, 23.229,2 millones de dólares por la venta de 74,32 millones de toneladas de granos y derivados y, además, el sector agroindustrial en su conjunto representa el 17 por ciento del PBI en todo el país y el 65 por ciento de las exportaciones nacionales: Ello le permite fijar el precio de los alimentos en el mercado nacional igualándolos al mercado externo, pese a que se producen en el país y su costo en moneda dura es mucho menor al internacional y la fertilidad de la tierra es una de las mayores del mundo.

El Consejo Agroindustrial Argentino está conformado por 52 cámaras y entidades del sector y, a través de este acuerdo con la Nación, busca promover las exportaciones para alcanzar 100.000 millones de dólares anuales en un mediano plazo, cifra que significa un aumento del 54% respecto a los 65.000 millones de dólares que se exportan actualmente en el segmento de productos agrícolas y agro industriales.

De la llamada Mesa de Enlace del “campo argentino” son socios del CAA, CONINAGRO (Confederación Intercooperativa Agropecuaria), CRA (Confederaciones Rurales Argentinas) y la FAA (Federación Agraria Argentina). No así la Sociedad Rural Argentina. Quienes como organismo político-sindical del sector aducen que el Proyecto «no es más que un aporte menor de ideas elevadas al Poder Ejecutivo para que se transformen en ley, destacando que son solamente medidas de fomento e incentivos para ciertas actividades que dependen de muchas pautas de cumplimiento y de presupuestos que no están establecidos ni quién las regulará”.

En el proyecto de ley se establece que la autoridad de aplicación es el Ministerio de Agricultura, Ganadería y Pesca de la Nación y que requerirá la intervención de los ministerios de Economía y de Desarrollo Productivo llegado el caso y en materia de su competencia. Pero también es cierta la debilidad de los organismos de control que incluso no tienen intercomunicación entre sí y trabajan como compartimentos estancos, máxime que la base del proyecto es la reducción del cobro de los impuestos del sector que se apropia de la renta extraordinaria de la fertilidad de la tierra y se le deja la libertad de beneficiarse con desgravaciones que ellos mismos determinan por declaración jurada.

Fernando Basso y Pedro Peretti no se cansan de exigir que 50 metros antes de cada Aduana se ponga una balanza para pesar lo que declaran exportar en puertos privados o concesionados al sector privado, y nunca se hace.

Todas las cadenas de valor

Los asociados y sectores del CAA son diversos, pero allí están prácticamente todos los integrantes de las cadenas de valor agropecuarias: los productores de carne avícola, vacuna y porcina; las industrias y cámaras ligadas a la producción de arroz, maní, algodón, madera y pesca, entre otros; y las empresas exportadoras nucleadas en el Centro de Exportadores de Cereales donde participan AGD, ADM, Cargill, COFCO, Louis Dreyfus, Cargill, Molino Agro; ACA y Glencore por si, por RENOVA y por Viterra SA que antes se llamaba Oleaginosa Moreno Hnos. SA , etc., y que representan el 90% de las exportaciones de granos. A ello se suman las Bolsas de Cereales y acopiadores de todo el país. Es decir, hay productores, comercializadores, industriales, productores de biocombustibles y exportadores.

El “Régimen de Fomento al Desarrollo Agroindustrial Federal, Inclusivo, Sustentable y Exportador” propuesto regirá hasta el 31 de diciembre de 2025, incluye un registro que funcionará bajo un formato de “Ventanilla Única Digital” y en el que deberán inscribirse aquellos interesados que pretendan acceder a los beneficios y a las condiciones que establezca la reglamentación y, gozarán de la estabilidad fiscal en lo dispuesto por la ley por el plazo estipulado.

Para ello deben demostrar que acrecientan año tras año uno o más de los indicadores siguientes: a) Volumen de ventas;  b) Volumen de producción física;  c) Volumen de exportaciones físicas; d) Cantidad de personal ocupado;  y e) Inversiones realizadas. Con el primero y, básicamente, las ventas al exterior, les basta y es su principal objetivo.

En el proyecto se establece una amortización acelerada (y por ende al computarse  la mayor inversión en menos plazo incrementa el costo y con ello genera menos ganancia contable), en 3 –tres— años, en cuotas anuales iguales y consecutivas, en lugar de 10 años o más de acuerdo al tipo de inversión en cada sector del agro, para bienes muebles nuevos amortizables —excluidos automóviles— adquiridos, elaborados o fabricados, y para insumos (que van desde semillas, bulbos, fertilizantes, chapas, etc.) de acuerdo al nomenclador arancelario común del Mercosur, incluso en menos plazo de tres años.

También la amortización anticipada para  inversiones en construcciones –excluida la vivienda— y de infraestructura, como mínimo en la cantidad de cuotas anuales, iguales y consecutivas que surja de considerar su vida útil reducida al cincuenta por ciento (50%) de la estimada, todo para abultar el costo contable y declarar menos ganancia y por ende pagar menos impuestos.

Igual trato favorable se hace sobre la valuación de la hacienda para los establecimientos de invernada o engorde a corral, con el objetivo de eximirlos del pago del impuesto a las ganancias durante los años de engorde. Recién pagarán ganancia cuando vendan los novillos.

Asimismo, contempla la devolución del IVA en tres cuotas, a diferencia de los cinco años actuales de promedio. Esta iniciativa alcanzará a plantas frigoríficas, acopios, usinas lácteas, plantas de balanceado, planta de tratamiento de frutas, entre otras producciones

Los tres programas

El Proyecto crea el “Sistema de Promoción Agroindustrial para la Producción Sostenible” compuesto por tres programas:

  1. Incrementar el uso de semilla fiscalizada de especies autógamas [1] de producción nacional.
  2. Estimular la producción sustentable con fertilizantes e insumos, incluso los biológicos.
  3. Incrementar la productividad de la ganadería vacuna. (Aumentos en los porcentajes de destetes de terneros logrados y aumento del peso de los animales enviados a faena.)

El Sistema generará un certificado de crédito fiscal intransferible hasta un importe del cincuenta (50%) de los gastos y erogaciones deducibles del impuesto a las ganancias correspondientes a adquisiciones de fertilizantes orgánicos e inorgánicos, insumos —incluso los biológicos—, semillas autógamas, forrajeras y hortícolas, debidamente identificadas y fiscalizadas, relacionadas con los Programas 1) y 2) y de gastos en genética y sanidad ganadera vinculados con el Programa 3), y hasta el límite del cincuenta por ciento (50%) del impuesto a las ganancias a pagar.

Dicho certificado de crédito fiscal intransferible podrá ser utilizado por el término de veinticuatro (24) meses contados desde su emisión para la cancelación del impuesto a las ganancias a pagar del período fiscal de que se trate o de sus respectivos anticipos y/o de la Contribución Especial sobre el Capital de las Cooperativas, y no podrá dar lugar a saldos a favor como así tampoco a reintegros o devoluciones por parte del Estado nacional. Este plazo podrá prorrogarse por doce (12) meses, por causas justificadas. Y se determinará por cupo fiscal en las leyes de presupuesto de la Administración Nacional.

Como resultado el sector se verá favorecido en pagar menos impuesto a las ganancias y, si contabilizan saldos a favor, utilizarlos para pagar hasta dos y hasta tres años después dicho gravamen.

En síntesis

El gobierno insiste en seguir haciendo concesiones a los sectores más concentrados de nuestra economía que son, a su vez, los principales beneficiados de la suba de los precios.

Así alcance el sector en un mediano plazo exportar por 100.000 millones de dólares anuales, si no se le fijan los necesarios y mayores derechos de exportación/retenciones (el proyecto les confiere estabilidad fiscal hasta el año 2025, cuando le corresponde a otra administración) y un cupo de exportación para garantizar el debido abastecimiento para el mercado interno, por lo menos para la carne vacunatrigo y maíz, van a seguir subfacturando vía la República Oriental del Uruguay (como lo demostró la sanción a 17 principales frigoríficos en mayo de este año [2]) y sobrefacturando compras de granos del Paraguay.

El gobierno presenta este proyecto y no reglamenta la Ley 27.118 de Reparación Histórica de la Agricultura Familiar para la Construcción de una Nueva Ruralidad en la Argentina, sancionada en enero de 2015, con el objetivo de afianzar la población que habita los territorios rurales e impulsar el aprovechamiento de cada territorio para generar bienes primarios, industrializados y servicios diferenciados por sus particularidades ecológicas, culturales, procedimientos de elaboración en clara defensa del pequeño y mediano productor.

En cambio con el proyecto de Ley de Régimen de Fomento al Desarrollo Agroindustrial, Federal, Inclusivo, Sustentable y Exportador, se sistematiza y se mecaniza (reemplazando mano de obra) a favor de un sector que se concentra y se extranjeriza cada vez más, que el Estado no termina de controlar y encima, se le disminuye los impuestos, cuando el camino correcto para que reduzcan los precios y se desenganche el mercado externo del interno es con el aumento de la alícuota (tasa) de las retenciones.

El Consorcio de Exportadores de Carnes Argentinas ABC, compuesta por la gran mayoría de los frigoríficos sancionados en mayo 2021 por el gobierno, realiza el 80% de las exportaciones de carne, a costa del mercado interno. Mientras el año pasado declararon exportar 900.699 toneladas de carne vacuna, como se faenan 3,2 millones de toneladas, destinaron 2,3 millones al mercado interno, que significó 50,2 kilogramos de consumo per cápita, el más bajo de los últimos 100 años.  Y este año van a exportar en torno a los 800.000 toneladas y se vende en el mercado interno si se paga $ 800 el kilo de carne o más.

Paralelamente una veintena de industrias elaboran el 80% de los alimentos y bebidas que se venden en el mercado interno argentino (Arcor, Molinos Rio de la Plata, Danone-La Serenísima, Adecoagro, Ledesma, Coca Cola, Nestlé, Mondelez-ex Kraft, Molinos Cañuelas, Aceitera General Deheza; etc.) y las grandes cadenas de ventas (Coto, Carrefour, Cencosud, la Anónima, Walmart) manejan el 65% de la comercialización de esos bienes que se consumen en el país. En ese marco y con esa sociedad de hecho y de muchos años entre grandes productores y comercializadores, es muy difícil destrabar el proceso de formación de precios de esos productos.

Cuando se presentó el Proyecto en el Museo del Bicentenario de la Casa Rosada, la mayoría de los asistentes eran los CEOs y dueños de esas grandes compañías formadoras de precios y que explican porque, según el INDEC, el índice de pobreza se ubicó en el 40,6% y el nivel de indigencia fue del 10,7% de la población en el primer semestre del año 2021, y se debe a la suba sistemática y permanente del precio de los alimentos.

Los precios en la Argentina no son esencialmente un problema de estructura de costos (que no se conocen ni se dan a conocer), donde jueguen los aumentos salariales o del combustible. En los últimos 45 años la principal causa de la suba de precios ha sido el valor del dólar y, ello es así, por la fuerte extranjerización de la economía y el predominio que tienen las principales empresas en sus respectivos mercados.

Es obvio que los grandes formadores de precios de alimentos en el mercado argentino se benefician y propician la suba del valor de la divisa para priorizar la venta al exterior y que, por cada dólar que consiguen (y que el proyecto impulsa y estimula) quieren obtener mayor poder de compra en el mercado local.

Esta historia la vivimos varias veces, el gobierno en esta alianza cava su propia fosa (se alía al principal interesado en devaluar nuestra moneda). Se hace un brutal ajuste externo, nos privamos de consumir alimentos, tenemos los niveles de pobreza e indigencia que tenemos y queremos seguir vendiendo alimentos al mundo.

El gobierno debe frenar a como dé lugar y sin miramiento la existencia de todo dólar que no sea oficial y no convalidar aumentos de precios sin una estructura de costos que lo respalde y demuestre. De otro modo el modelo agro exportador y de salarios bajos se retroalimenta, para beneficios de unos pocos y para la pobreza de muchos.



[1] Las especies autógamas son aquellas que se reproducen por autofecundación, es decir, los gametos que se unen para formar el cigote proceden de la misma planta.
[2] La lista de los frigoríficos que se multó está compuesta por las principales firmas que operan en el país: Marfrig Argentina S.A.; Sociedad Anónima Carnes Pampeanas; Coto Centro Integral de Comercio; Quickfood S.A.; Arre Beef S.A.; FRIAR S.A.(del grupo Vicentin); Swift Argentina S.A.; Azul Natural Beef S.A; Frigorífico General Pico S.A.; Conallison SA;  Frigorífico Alberdi Sociedad Anónima; On Beat S.R.L.; Panoa S.R.L.; Industrias Frigoríficas Recreo; Procesadora Ganadera Entrerriana; Tutto Porky´S SRL; Logros S.A.;Carnes Sudamericanas S.A.; y  Black Bamboo Enterprises

¿Quién regula la renta inmobiliaria en la Ciudad de Buenos Aires?

0

El alquiler sólo es una arista de la renta inmobiliaria urbana porteña. La elevada diferencia entre el costo de construcción del m2 y su valor de venta opera como un singular motor de expansión del desarrollo inmobiliario, convirtiéndolo en el principal vector de competitividad productiva del distrito en las últimas dos décadas.

La tasa de rentabilidad en moneda dura que arroja el diferencial apuntado de costo de construcción m2/valor de realización del m2 constituye uno de los costos de oportunidad que habitualmente son ponderados a la hora de tomar decisiones de inversión.

La compra de departamentos desde “el pozo”, es decir, al inicio del proyecto constructivo, es uno de los destinos más atractivos para los capitales líquidos disponibles sin urgencias de corto plazo.

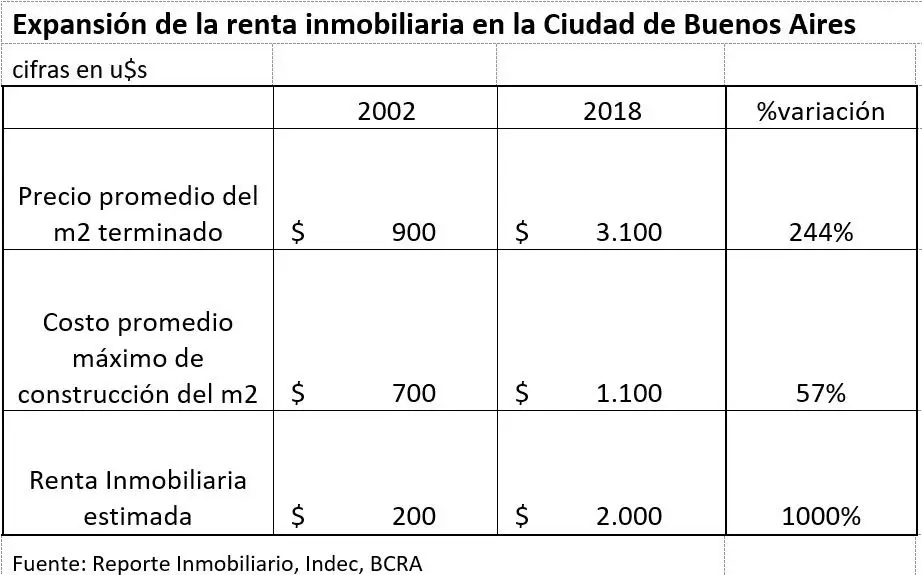
El valor promedio del m2 terminado en la Ciudad del Buenos Aires poscrisis 2001 era de u$s 900, y en el año 2018 alcanzó su pico situándose en u$s 3.100. En una década y media la revaluación inmobiliaria fue del 244%

En ese lapso, el costo del m2 de construcción con materiales de categoría evolucionó desde u$s 700 hasta u$s 1100, aumentando un 57%.

El cuadro que sigue cuantifica una estimación de la expansión de la renta inmobiliaria urbana

La expansión de la renta inmobiliaria urbana se decuplicó en algo más de quince años, con una tasa de beneficio promedio anual en dólares del 16%.

La contracara de este flujo de capitales atraído por una renta extraordinaria, sólo comparable con la agropecuaria, fue el alejamiento creciente de los asalariados del acceso a la vivienda en la Ciudad.

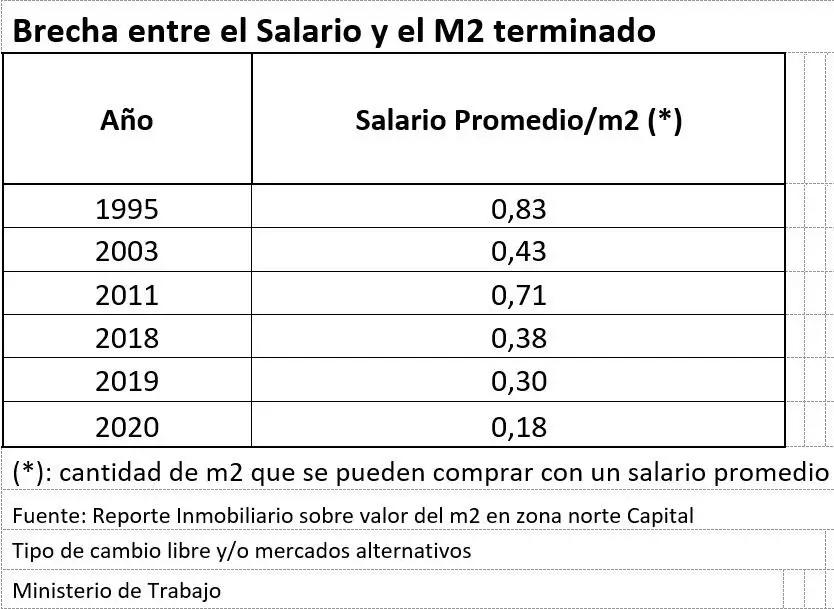
La revaluación inmobiliaria deterioró la relación m2/salario promedio y elevó significativamente el valor locativo de las unidades nuevas.

El cuadro que continúa refleja esta evolución negativa en términos de acceso a la vivienda de los trabajadores asalariados

La ciudad “formal” expulsa a la ciudad “informal”

Este comportamiento de la renta inmobiliaria tuvo como consecuencia el efecto deseado por las administraciones “amarillas” de la ciudad de encarecer el costo de vida en la Capital Federal de todos los argentinos y argentinas, y, consecuentemente, ir expulsando a las familias de menos recursos desde los barrios más favorecidos del norte hacia el sur de la avenida Rivadavia y, finalmente, fuera de los límites jurisdiccionales de la Ciudad Autónoma.

El Estado porteño tiene políticas activas en este proceso a través de la planificación urbana, la inexistente política tributaria y la privatización de tierras públicas.

Durante el Gobierno porteño de Aníbal Ibarra se impulsaron tres leyes para regular y corregir este devenir que se proyectaba ya a principios del siglo:

  • Ley de Recuperación Edilicia de zona Sur
  • Ley de Uso de Suelo Fabril de zona Sur
  • Creación de la Corporación Buenos Aires Sur

El objetivo de estas leyes era construir un escenario urbano más amigable a las familias de menos recursos al sur de la Ciudad, favoreciendo:

  1. La recuperación edilicia de inmuebles antiguos, cuyo destino era la demolición conforme al Código de Planeamiento Urbano.
  2. La radicación de fábricas en el ángulo sur-suroeste de la ciudad para impulsar el empleo y la disminución de la movilidad hacia los lugares de trabajo
  3. La concentración de tierras públicas en un ente estatal que procura un desarrollo de viviendas y barrios populares contrapesando lo ocurrido con la Corporación Puerto Madero.

Este paquete de medidas se completó con la construcción de la línea de subterráneo H desde Plaza Francia hasta Nueva Pompeya, conectando la línea de tren Belgrano Sur.

Ibarra fue derrocado, ese conjunto de medidas regulatorias de la renta inmobiliaria fue abandonado y la construcción de la línea H se detuvo en la av. Las Heras por el norte y en la estación Hospitales por el sur (la conectividad conurbano sur-Recoleta parece ser una herejía).

En el presente, la política urbana es de demolición de los inmuebles antiguos construidos, para consolidar un “banco” de tierras baratas a los desarrollos rentísticos, expulsando habitantes de barrios completos.

Hay un veto explícito a cualquier política industrial, consolidando el perfil de ciudad residencial y de servicios.

El impuesto inmobiliario no ejerce ninguna presión para incidir en las decisiones de inversión. A su vez, se abandonó la política de construcción de líneas de subterráneos para favorecer la movilidad transversal norte-sur de la Ciudad, hecho que pondría en valor el activo inmobiliario del sur de la ciudad. La última línea de subte nueva en la ciudad, la citada línea H, fue construida por Ibarra, algo que no ocurría desde 1936.

La renta del alquiler

En columnas pasadas advertíamos sobre el incumplimiento creciente de las regulaciones de la nueva ley de alquileres en perjuicio de los inquilinos, precarizando su relación contractual con el propietario, tanto en el plazo de duración del acuerdo de arrendamiento como en la incertidumbre sobre la fórmula de ajuste del valor locativo en el transcurso del tiempo.

Vamos a reproducir alguno de los conceptos vertidos en ese momento porque resultan claves para comprender cómo se está completando el proceso de apropiación de renta urbana y la expulsión de las familias que ya no pueden asumir esta presión.

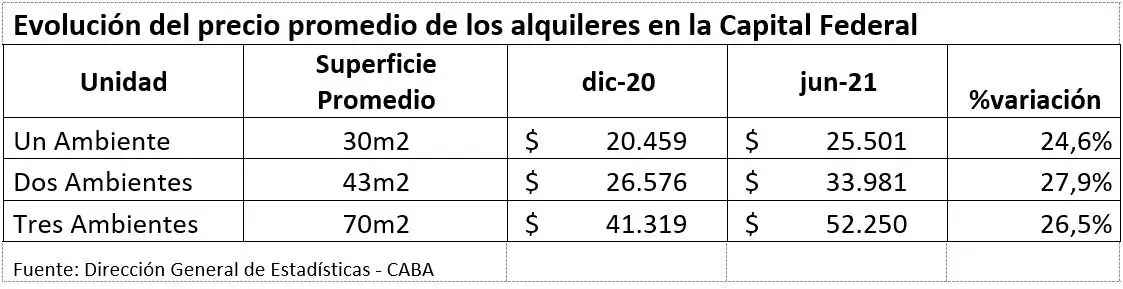
La Dirección General de Estadísticas y Censos de la Ciudad de Buenos Aires publicó con fecha de junio su último informe sobre el relevamiento del precio promedio de los alquileres en el distrito para departamentos nuevos y usados. El cuadro que sigue muestra la evolución de este indicador durante el primer semestre del año:

La evolución promedio de los alquileres en el primer semestre del año prácticamente se ubicó en torno a la inflación minorista de ese período, que fue del 25,1%.

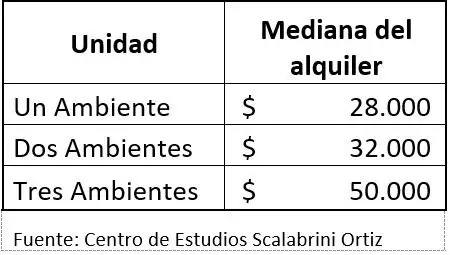
Por su parte, el Centro de Estudios Scalabrini Ortiz en su relevamiento habitual sobre alquileres en la Capital Federal para el mes de julio informó que la mediana para el valor de los arrendamientos era la siguiente:

En todos los casos, los valores de los alquileres se ven incrementados por el valor de las expensas a cargo del inquilino, que fluctúan en un promedio del 18%.

Ambos estudios convergen en el indicador del precio de la vivienda alquilada al promediar el 2021, cuyos aumentos se alejan de la evolución de los ingresos populares, formales e informales.

Pero ha emergido otro comportamiento de los propietarios e inmobiliarias que torna la situación más gravosa aún para el inquilino, que es la elusión para celebrar contratos en el marco de la nueva ley de alquileres, promulgada en junio de 2020.

Esta ley contiene: normas de protección del inquilino destinadas a otorgar estabilidad a la relación contractual con el propietario durante un plazo razonable de uso de la vivienda, que la norma fija en un mínimo de tres años; el ajuste anual del valor del alquiler; y la utilización de un índice combinado de inflación minorista y evolución del salario (IPC + RIPTE), que es publicado por el Banco Central.

Se fija la obligación para el locador de registrar el contrato celebrado en la AFIP, estimándose que en el presente existen 450.000 contratos de alquiler en la ciudad de Buenos Aires que han incumplido esta obligación con el fisco.

El mecanismo de eludir la celebración de contratos en el marco de esta ley regulatoria de la locación de viviendas por parte de propietarios e inmobiliarias es prorrogar por un año los contratos vigentes, aumentar fuertemente el valor del alquiler al inicio de la prórroga y fijarlo por un año. Recargando el acceso a la continuidad de la relación contractual con “gastos y honorarios de la prórroga” y aumentando el mes de depósito conforme al nuevo valor locativo.

En suma, el inquilino debe asumir todos los costos de comienzo y/o renovación de un nuevo contrato, pero carece de los beneficios de estabilidad que le otorga la ley.

La vigencia de la “prórroga” es por un año, viéndose obligado a afrontarlos de nuevo al cabo de ese lapso, desbaratándose la posibilidad de distribuir ese costo en tres años de plazo mínimo legal.

Pero lo más grave es que al vencimiento de la “prórroga” se vence el monto fijo del valor locativo, y el inquilino desconoce lo que le requerirá el propietario para continuar en la vivienda, además del combo de gastos ya citado.

La expectativa de contar con un marco contractual de tres años se diluye además porque desconoce cuál será el ajuste exigido por el propietario al final del primer año. La vigencia de un índice de ajuste contractual que contiene un reflejo de la evolución salarial constituye una certeza para el locatario al aproximarse el ajuste del alquiler. Con esta maniobra elusiva de la ley, queda al albedrío de la decisión del propietario.

Esta situación de abuso es consentida por las autoridades locales y hasta ahora no se ha producido la intervención del Gobierno Federal para obligar al cumplimiento de una ley nacional.

La ciudad de Buenos Aires se está convirtiendo en un gran inquilinato de arrendatarios carentes de derechos.


https://www.eldestapeweb.com/opinion/negocio-inmobiliario/quien-regula-la-renta-inmobiliaria-en-la-ciudad-de-buenos-aires–202110219029

Informe económico mensual

0

El dólar oficial mayorista se mueve con lentitud o parsimonia, un resultado buscado y por lo visto, pase lo que pase, se mantendrá, por lo menos hasta conocer los resultados de las elecciones de noviembre. En agosto se incrementó el 1,1 %.

El Riesgo País (RP) se sostiene tozudamente arriba de los 1.500 puntos. Hasta el momento no se encontró la forma de doblegarlo, achicarlo y que muestre mejor rostro.

El Índice del Tipo de Cambio Real Multilateral (ITCRM), si bien hoy está entre los más elevados desde el 2010, los valores mensuales del año 2021 van disminuyendo mes a mes, entre otras cosas por lo que decimos de la lentitud del tipo de cambio. Pero a este Índice seguramente se le deben agregar otros elementos adicionales que lo debilitan.

Podemos decir que el espíritu bimonetario continúa alicaído por las restricciones para la compra en el mercado oficial. No obstante un buen número de valientes van sorteando dificultades para obtener el billete y por lo visto para unos cuantos la moneda de reserva no es la que emite el BCRA. Son seguidores fundamentalistas de la Reserva Federal de USA y del dólar como reserva internacional. No se los puede convencer de lo contrario.

En agosto, el dólar CCL ($ 173) juega en la brecha (78 %) con respecto al dólar oficial ($ 97,2). El BCRA está funcionando con todo lo que tiene a mano para que no se disparen los valores y hasta el momento lo está logrando. Solo es cuestión de tener reservas necesarias. Simple.

El objetivo del ministro del 29 % de incremento en los precios a diciembre del 2021 se logró, pero anticipadamente. En julio se lo alcanzó. Y se prepara para el año 2022 con otro anticipo en este caso del 33 %.

La tasa de Política Monetaria desde abril del 2020 se mantiene en el 38 %, cuestión que también depende del humor y de las espaldas del BCRA.

Los salarios se acercaron a los índices inflacionarios, pero la mayor diferencia es justamente con el Capítulo de Alimentos.

La inflación muestra en agosto un pequeño respiro, un descenso respecto de meses anteriores, pero las perspectivas no parecen ser muy alentadoras. No forman parte hoy de las preocupaciones centrales, pero se debe aclarar que en los últimos 5 meses lentamente los promedios del Nivel General fueron disminuyendo.

El Capítulo de Alimentos se está acercando y en algunos casos supera peligrosamente valores interanuales del 2019, con lo cual ya estamos diciendo mucho. En esta carrera le ganamos al más pintado. Sin mucho esfuerzo llegaremos a fin de año superando el 50 %.

El Capítulo de los servicios, que incluye entre otros agua, electricidad y gas, muestra diferencias notorias con otros precios. Se manifiestan en algunos casos en un tercio en comparación con el Nivel General.

Como estamos en plena carrera electoral consultamos a Inodoro Pereyra sobre anécdotas o experiencias y por qué no enseñanzas en estos procesos y conductas de votantes. Así es como Inodoro camina por las tierras del sur con Mendieta y se encuentra con Serafín, un viejo domador conocido.

Saluda Serafín: “¡Güenas y santas, don Inodoro!”.

Responde Inodoro: “¡Serafín! ¿Cómo anda?”, y también saluda Mendieta: “Ahura Serafín”.

Contesta Serafín: “Reciencito vengo de votar. Yo voto en el Esquina del Soplo. Ayá donde dobla el viento. Estaba empadronado en un refugio cordillerano, a unos 7.000 metros de altura. ¡Con decirle que el presidente de mesa era el Yeti!”.

Dice Inodoro: “Si era tan lejos podría no haber votado, Serafín”.

Muy serio responde  Serafín: “¡Nunca!”,  y explica: “A lomo de mula crucé montañas, superé vayes, vadié ríos, humiyé arroyos congelados, pasé lagunas, trepé ventisqueros, escalé fiordos, salté estrechos. Me sepultaron aludes, me rigorió el granizo y me atacaron manadas de pingüinos salvajes… ¡Pero yegué!”.

Inodoro lo felicita: “¡Ah, fiera!”, para luego decirle con mucho cuidado y respeto democrático: “Y si no es impertinencia, Serafín… ¿Por quién votó?”

Serafín le responde tranquilo: “Voté en blanco… No estaba muy convencido ¿sabe?

Cierra el diálogo Inodoro: “Cada uno es cada quién, Serafín”. Mendieta asiste a la reflexión.

Hasta podemos extraer una moraleja que seguramente la estarán pensando los partidos políticos. ¿Convencer a los que votaron en blanco? ¿Mostrar el esfuerzo para ir a votar superando problemas, dudas y ventisqueros?


2021 AGOSTO proc. SETIEMB IPC Inflación.docx

Hablando de ajuste

0

Cuando Néstor Kirchner asumió la Presidencia el 25 de mayo de 2003 planteó un modelo de producción de bienes y servicios en el país con reglas claras de distribución del ingreso (paritarias libres, con un piso mínimo de incremento salarial de inflación más dos puntos, sostenía el Presidente), que se defendiera el mercado interno, que las exportaciones pagaran una retención que permitiera al Estado subsidiar la energía y apuntalar a las industrias para generar mayor valor agregado, y cupo para la venta externa de carne y trigo.

La Argentina crecía, y crecía la industria que se expandió a un promedio del 6,8% anual entre los años 2003 y 2011, según los números del INDEC revisados durante el macrismo por su Director, Jorge Todesca. Pero la burguesía local, la que opera en nuestra Nación, incapaz de comprender la situación, ante la mayor demanda y agotada su capacidad instalada, en lugar de invertir, prefirió hacer el juego que más conoce y que más práctica: fugar capitales. De ese modo no se propuso sustituir insumos que se deben traer del exterior ante la mayor producción nacional, sino ensamblar importando, que es más barato y menos riesgoso que producir en el país. Si a eso le sumamos que la mayor actividad alcanzada durante el kirchnerismo implicó mayor uso de energía, que en parte se debió comprar al exterior, la combinación de menor inversión, fuga de capitales y mayores importaciones tarde o temprano debían ser superadas con un nuevo reordenamiento por parte del Estado. Esto fue anunciado a fin del año 2011 y fue denominado por la Presidenta Cristina Fernández de Kirchner como “sintonía fina”, que consistía básicamente en hacer un seguimiento de los costos de producción de las principales industrias y de los principales productos del campo, a la vez de constituir un “mapa fiscal”, que significa ver cuánto recibe una empresa en carácter de subsidio por desgravaciones impositivas, créditos blandos de bancos oficiales, tarifas reducidas de servicios públicos, etc., y cuanto contribuye esa empresa con el Estado y con la sociedad.

El Estado trató de compensar ese proceso de desinversión y fuga de capitales con políticas de mayor impulso a la demanda. No hubiera estado mal si se hubiera realizado simultánea y paralelamente con las medidas de “sintonía fina”. Pero como se anunciaron y no se ejecutaron, la restricción de la oferta generó un proceso inflacionario que influyó negativamente sobre el tipo de cambio real y el poder adquisitivo del salario.

La lógica económica del gobierno que lo sucedió en diciembre de 2015 fue la búsqueda y apropiación inmediata de la ganancia a como dé lugar, cubriendo los déficit que ellos mismos generaron con endeudamiento, aprovechando en los dos primeros años de gestión la alta liquidez internacional que, a su vez, fue el camino para que los sectores más favorecidos del modelo adquieran las divisas y fugarlas a posteriori.

El gobierno de Macri solamente podía superar la restricción externa y las inconsecuencias del modelo que aplicó endeudándose y ofreciendo pingues negocios al capital más concentrado. En ese marco no pueden existir proyectos de inversión productiva, se prioriza la renta financiera a expensas de un mercado interno que se achica, se concentra y se extranjeriza, con lo que condena a amplias franjas de la población a la desocupación y a la pobreza, con un efecto anestésico inicial por el ingreso de dólares para un sector de la población, pero insustentable en el tiempo, como lo demostró la necesidad de acudir al FMI y la magnitud y el corto plazo de los vencimientos de la deuda externa contraída.

Se infería que el nuevo gobierno que lo reemplazó en diciembre de 2019 retornaría al proceso inconcluso de defensa del mercado interno, del trabajo y de la producción nacional, de allí que recibió en las elecciones nacionales del año 2019, 12.900.000 votos. Pero menos de dos años más tarde redujo sus electores en un 45% pasando a obtener 7.100.0000 de sufragio.

Ajuste fiscal

Dicha respuesta del electorado, desde el punto de vista económico, se debe a que el gobierno priorizó ordenar el fuerte condicionamiento externo y, para ello, realizó y realiza un fuerte ajuste de las cuentas públicas y externas.

En la ciencia económica se entiende por “ajuste” a un conjunto de medidas que buscan terminar con un desequilibrio en las cuentas. Por lo general, el ajuste implica un recorte de los gastos para alcanzar el equilibrio entre los ingresos y los desembolsos. Y no otra cosa es lo que se vino realizando, esencialmente desde el cuarto trimestre de 2020 en que se suspendió el pago de la cuarta cuota del IFE (Ingreso Familiar de Emergencia) y se acrecentó el proceso de devaluación de nuestra moneda.

No bien se desató el problema de la pandemia, el Estado argentino realizó ingentes esfuerzos para darle debida respuesta.  Se reconvirtieron hospitales en todo el país, se asistió a las provincias y municipios y se instrumentaron dos planes sociales, el IFE (Ingreso Familiar de Emergencia) que benefició a 8.839.044 personas, el monto desembolsado fue por $ 265.000 millones, pagado en tres cuotas en  2020 de $ 10.000 por persona. Y también pagó la ATP (Asistencia al Trabajo y la Producción) en seis cuotas mensuales, de abril a septiembre inclusive del año 2020, cuyo gasto total fue de $ 226.853 millones (es en pesos pero a un dólar promedio según el BCRA de $ 82,35 para el año 2020, serían equivalentes unos 2.755 millones de dólares) y llegó a asistir con parte del sueldo y disminución a cero de los aportes previsionales a 274.557 empresas y a 2.267.000 trabajadores.

Pero superado el pico de la pandemia generada  y sin prever una segunda ola, se aminoró la ayuda social y el apuntalamiento del mercado interno. Es más, en la Ley 27.591 de Presupuesto Nacional 2021 desaparecen como gastos la ATP  y el IFE .

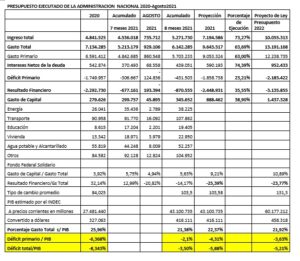
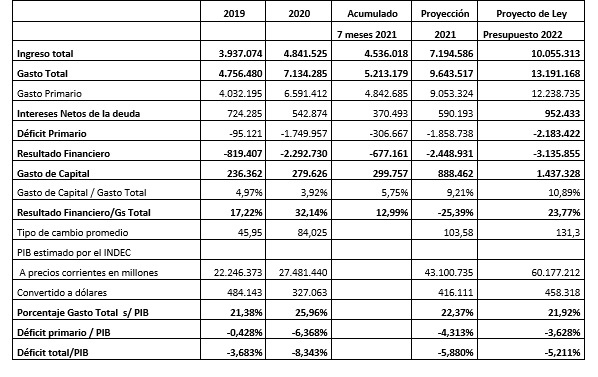
Sin embargo, sobre ese presupuesto y siempre teniendo en cuenta que la inflación medida por el IPC acumulada en los primeros ocho meses del año 2021 según el INDEC, fue del 32,3%, observamos que los ingresos de la Administración Nacional crecieron considerablemente y cumplen con creces con la meta de recaudación proyectada, alcanzando los $ 7.194.856 millones de pesos en los primeros ocho meses del año (incluida la suma de $ 197.700 millones de aporte solidario – Ley N° 27.605), cifra que representa el 73,27% del presupuesto nacional 2021 (superando los 2/3 que es el promedio matemático).


Nota: Presupuesto Ejecutado Base Caja en Millones de pesos corrientes 2021 y 2020 por Devengado (Cuenta Inversión). La Proyección 2021 y el Presupuesto 2022 surgen del Mensaje Nº 49 y Proyecto de Ley de Presupuesto de la Administración Nacional 2022. Fuente: Secretaría de Hacienda de la Nación – Ley 27.467 y Cuenta de Inversión 2020

Pero no así en los gastos, que en conjunto se incrementaron en un 63,69% (siempre contemplando una inflación acumulada del 32,3%) pero en forma desigual, especialmente en Prestaciones de la Seguridad Social que asciende a $ 3.183.024,4 millones en los ocho meses referidos, que representa el 51,8% del gasto total. De allí que, por su alta incidencia en las cuentas públicas, el gobierno no acrecentó dichas erogaciones a sabiendas de que el 60% de los jubilados y pensionados perciben la remuneración mínima o en torno a la mínima.

La otra variable de ajuste ha sido el gasto de capital, fácilmente observable cuando representa el 5,63% del gasto total en el acumulado de los primeros ocho meses del año y estaba proyectado para el ejercicio fiscal 2021 que iba a ser del 9,21% del gasto.

Ambos elementos explican porqué el déficit primario fue del 2,1% del PIB  (y el déficit total del 3,5%) en los ocho meses transcurridos de año 2021, dándole la razón a la Vicepresidenta Cristina Fernández de Kirchner cuando en su carta tras las PASO sostiene que «el año pasado, con ocasión de presentarse el presupuesto, se estableció que el déficit fiscal iba a ser del 4,5% del PBI sin pandemia a partir de marzo del 2021 —situación que no se verificó, como es público y notorio—. Cada punto del PBI en la actualidad es alrededor de $420.000 millones. A agosto de este año, a cuatro meses de terminar el año y faltando apenas unos días para las elecciones, el déficit acumulado ejecutado en este año era del 2,1% del PBI. Faltan ejecutar, según la previsión presupuestaria, 2,4% del PBI… más del doble de lo ejecutado y restando sólo cuatro meses para terminar el año… con pandemia y delicadísima situación social. No estoy proponiendo nada alocado ni radicalizado. Al contrario, simplemente estoy recogiendo lo que en este contexto global de pandemia está sucediendo a lo largo y a lo ancho del mundo, desde Estados Unidos, pasando por Europa y en nuestra región también: el Estado atemperando las consecuencias trágicas de la pandemia”.

La ejecución base caja del Presupuesto del Sector Público Nacional ha sido exageradamente prudente, solo se han realizado mayores gastos por la compra de las vacunas y el denominado gasto social (planes asistenciales a la población) que ha sobrecumplido en su ejecución porque la estimación original de la Ley 27.591 de Presupuesto Nacional, no tomo en cuenta la segunda ola de Covid-19.

El ajuste externo

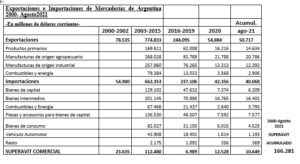
La Argentina no tiene un problema de restricción externa comercial, la restricción es financiera por la fuga de capitales y la deuda generada. Es inaudito que un país que tiene en lo que va del siglo XXI un superávit comercial acumulado de 166.281 millones de dólares, tenga una deuda externa pública de 335.356 millones al primer trimestre 2021 (último dato oficial publicado).


Fuente: INDEC, Dirección Nacional de Estadísticas del Sector Externo.

Se pone como excusa para no impulsar el consumo de la población que por cada punto que crece el PIB las importaciones aumentan el triple. Pero nada dicen que el PIB estimado por el Ministerio de Hacienda es de 416.111 millones de dólares y las importaciones del año 2020 fueron de 42.356 millones y, este año 2021 se estima que alcanzarán los 46.000 millones. Por ende si el PIB se incrementa en un punto significan 4.161 millones y las importaciones en tres puntos alcanzan los 1.380 millones de dólares. El superávit comercial esperado para este año es de 13.000 millones de dólares, el PIB podría crecer 10 puntos (40.000 millones de dólares) y recién allí las importaciones serían igual a las exportaciones.

En síntesis

El gobierno de Alberto Fernández realizó y realiza un ajuste fiscal y comercial que se refleja en la devaluación de nuestra moneda que pasó de $ 62,25 el 10 de diciembre de 2019 a $ 104,50 el 24 de septiembre de 2021. Devaluación que impacta en el aumento generalizado de los precios, esencialmente de los alimentos (y entre ellos la carne vacuna que subió en promedio en las carnicerías 40 puntos más que la inflación y el dólar) castigando severamente a la población, en pos de garantizar el pago de los servicios de una deuda que se tomó a espaldas de nuestro pueblo y que benefició y beneficia a una minoría que fugó capitales y que se debe investigar.


HABLANDO DE AJUSTE


De las crisis se sale con audacia

0

La crisis del 2008/2009 aglomeró en el lapso de un año las siguientes calamidades:

  1. El impacto del “crack” financiero internacional provocado por la insolvencia de los créditos hipotecarios en los Estados Unidos y la deuda pública de las economías más débiles de Europa. La recesión iniciada en el 2009 provocó una caída del PIB del -6%.
  2. El rechazo en el Congreso de la Nación en el año 2008 de la ley de derechos de exportación móviles, cuyo objetivo era regular la renta extraordinaria derivada de los precios internacionales de los productos primarios que se produjo en el lapso 2008-2013. Durante el citado lustro, el Estado resignó u$s 7.500 millones en concepto de derechos de exportación.
  3. La derrota en las elecciones legislativas del año 2009, con singular efecto en la Provincia de Buenos Aires. Durante el bienio 2009-2011 el oficialismo gobernó con minoría parlamentaria, sufriendo la carencia extrema de contar con una ley de Presupuesto que dotara de certeza al programa de gobierno en el año 2011.

Amado Boudou, designado ministro de economía en julio del 2009, tenía en su haber el impulso a la recuperación para el Estado de los fondos de pensión privados que habilitó la solvencia fiscal para implementar la Asignación Universal por Hijo a fines del 2009 y dotar al ministerio de planificación de ingentes recursos para elevar la tasa de inversión pública a niveles récord del 3,8% del PIB en el 2011 (téngase presente que el Presupuesto 2021 contiene una tasa de inversión pública del 2,2% del PIB, subejecutada hasta el momento).

Con el orden fiscal derivado de la estatización de las AFJP, a fines del 2009 la tarea fue el equilibrio de las cuentas externas. La agenda consensuada con el FMI habilitó el segundo canje de deuda en el 2010, la constitución del Fondo de Desendeudamiento con las reservas internacionales excedentes, la utilización de los Derechos Especiales de Giro (DEG) -emitidos por el organismo en ocasión de la referida crisis financiera global del 2008- para la reactivación interna y el apoyo de los tres bancos multilaterales de fomento (BID, Banco Mundial y CAF) reembolsando inversión ya realizada. Estas medidas dieron vuelta el saldo negativo la Cuenta Capital del Balance de Pagos en el año 2010, ingresando u$s 7.100 millones.

La economía creció un 10% en el 2010 Y un 6% en el 2011. Amado acompañó a Cristina en la fórmula presidencial. El liderazgo de las dos veces Presidenta, arrastrando la peor tragedia de su vida, le permitió alcanzar el 54% de los votos en los comicios del 2011.

A esta altura de la columna el lector dirá “era otro contexto”. Sin duda que sí. Pero la reseña apunta a la audacia en la toma de decisiones para superar un escenario en extremo adverso.

En el presente se han adoptado decisiones en procura del orden externo y de las cuentas públicas. No obstante, no han dado el resultado esperado en términos de amortiguación económica del golpe propinado por la pandemia global durante el 2020, ni tampoco en el 2021 se ha producido una vigorosa reactivación inclusiva del conjunto del pueblo.

En columnas pasadas citábamos las debilidades de las decisiones de política económica definidas como prioritarias.

La reestructuración de la deuda pública en moneda extranjera con residentes en el exterior por u$s 66.000 millones reunió una aceptación del 99% de los tenedores de bonos. Lo extraño es que el riesgo país, que llegó a un mínimo cercano a los 1.100 puntos básicos al momento del canje en septiembre 2020, fluctúa en el presente en torno a los 1.550 puntos básicos. El reordenamiento de los pasivos externos implica un sendero de previsibilidad de las cuentas con del balance de pagos que se refleja en el descenso del riesgo país y en el reflujo de dólares al circuito de producción y consumo. Un riesgo país que fija una tasa mínima de retorno del 16% anual para una colocación en moneda extranjera torna inviable una afluencia de capitales que revierta el saldo negativo de la Cuenta Capital del Balance de Pagos.

La segunda explicación pendiente, asociada a la falta de resultados de la reestructuración de deuda pública con el sector privado, es que el Banco Central no acumula reservas internacionales en la magnitud del superávit comercial que arroja una economía contraída y con precios internacionales favorables de los productos primarios exportados. El excedente comercial del 2020 fue de u$s 12.500 millones y las reservas brutas disminuyeron en -u$s 5.400 millones. Al mes de agosto del 2021, la situación mejoró respecto del año anterior acortando sensiblemente la diferencia: el saldo favorable de la balanza comercial ascendió a u$s 10.600 millones y las reservas brutas aumentaron en u$s 6.800 millones.

La reestructuración de deuda pública con el sector privado y el abultado superávit comercial no son suficientes para asegurar la estabilidad cambiaria, concretada en el atesoramiento abultado de divisas en el Banco Central. Dólares de origen financiero tampoco ingresan como consecuencia del riesgo país elevado.

La política económica recurre entonces al equilibrio fiscal para estabilizar las variables. El déficit fiscal interanual acumulado entre julio 2020/julio 2021 se contrajo un 71%, disminuyendo de $1,1 billones a $305.000 millones. La monetización de la economía se redujo del 24% del PIB en el 2020 al 22% del PIB en el primer semestre 2021.

La política monetaria y fiscal contractiva no sustituye el equilibrio externo ni contiene la inflación, que ha alcanzado el 32% acumulado a agosto cuando la proyección anual contenida en el Presupuesto 2021 es del 29%.

Pero una política monetaria y fiscal conservadora sí frena la actividad después de una caída muy relevante como la ocurrida en el 2020 del -9,9%.

También en columnas pasadas advertimos sobre el comportamiento de los agentes económicos más poderosos, refractarios a expandir la economía y aceptar la puja distributiva que deriva de una baja pronunciada del desempleo que posiciona a los sindicatos para reclamar la recuperación del salario.

En el actual contexto el comportamiento de las cúpulas empresarias es presionar con precios en mercados altamente oligopolizados y no regulados por el Estado, para luego dolarizar el excedente apropiado en el mercado cambiario alternativo “dólar contado con liquidación”, al que el Banco Central alimenta con reservas internacionales para comprimir la suba de la cotización.

En este esquema, la recuperación rápida de la economía y el pleno empleo es prácticamente imposible. Si los límites a las políticas activas de impulso a la demanda van a estar dados por el remanente de dólares que el Ente Rector monetario y cambiario pueda reunir trabajosamente después de contener una demanda de divisas para salida de capitales, la Argentina de producción y consumo potente es inviable.

Hay que romper el “corset” impuesto por el poder económico y asegurar energía, alimentos, indumentaria y vivienda para todos y todas. Son bienes de producción nacional, y la construcción de circuitos menos trasnacionalizados que los actuales se torna imperiosa.


https://www.eldestapeweb.com/opinion/economia/de-las-crisis-se-sale-con-audacia-202192519110


Por qué hay que abandonar el enfoque monetarista

0

El Presidente Alberto Fernández decidió este viernes un profundo cambio de gabinete, dando cuenta del resultado electoral adverso sufrido por el Frente de Todos en las elecciones legislativas Primarias Abiertas Simultáneas y Obligatorias.

Se incorporaron al elenco presidencial personalidades de gran recorrido de gestión en los gobiernos peronistas y consecuente volumen político, imprescindible para afrontar los desafíos planteados por la complejidad del resultado electoral y la Argentina emergente del impacto del virus. Mi mayor deseo de éxito a los compañeros designados.

El equipo económico no sufrió modificaciones, produciéndose en los hechos una ratificación del rumbo seguido en el área. El Presidente rechazó de plano los planteos respecto a una excesiva prudencia fiscal y monetaria para impulsar la recuperación de la actividad que se viene verificando desde el segundo semestre.

Estos reclamos se venían expresando desde distintos grupos de trabajo político-técnicos del Frente de Todos, como el que me corresponde coordinar en el Senado bonaerense y que fueron vertidos en esta columna.

Sin embargo, la potencia de la formulación alcanzó el máximo nivel político cuando Cristina, a través de una carta abierta, recogió la subejecución presupuestaria del volumen de gasto primario contenido en la Ley de Presupuesto sancionada para el año 2021. El texto describió con nitidez la contracción de recursos que debieran haber estado en el circuito de producción y consumo nacional.

El Presidente desestimó elípticamente la objeción a la política monetaria y fiscal restrictiva exhibiendo un informe de la consultora PxQ dirigida por el ex viceministro de economía Emmanuel Álvarez Agis. Dicho informe contiene las siguientes líneas de pensamiento:

  1. El nivel de reservas internacionales es determinante de la capacidad para ejecutar una expansión monetaria que financie un déficit de las cuentas públicas. Situando el nivel de reservas líquidas y de libre disponibilidad en u$s 8.356 millones.
  2. El informe no precisa período de corte de la comparación interanual.  Asumiremos que primer semestre 2020/primer semestre 2021. En ese lapso comparado, establece que el gasto primario corriente neto de las partidas destinadas a atender el impacto del virus creció en términos reales un +12% interanual, contradiciendo los análisis basados en la contracción.
  3. Establece que la recuperación de la economía en el corriente año torna innecesario el mantenimiento de potentes estímulos fiscales a la demanda. El textual del informe afirma “Como se observa más abajo, el nivel de actividad de 2021 se encuentra en todos los meses por encima del promedio del nivel de actividad del 2020, año de la pandemia. Por tanto, tendría sentido que el gasto público de un año “sin pandemia” fuera menor que en el año de pandemia, máxime si el país sufriera de un faltante de divisas.”

El Presidente ha ratificado el rumbo económico a pesar el resultado electoral y ha utilizado argumentativamente el informe reseñado. Esto obliga a evaluar algunas cuestiones.

La primera es el enfoque monetarista de la restricción a la expansión monetaria y fiscal, a la evolución del sector externo, contenido en el informe. Si el tamaño de la economía argentina en su capacidad de producir y distribuir bienes y servicios se acota a menos de u$s 10.000 millones atesorados en el Banco Central, estamos ante una visión muy limitada de las herramientas con las que se cuenta para superar esta crisis.

En parte, porque en un contexto como el presente la demanda de bienes se concentra en consumos básicos de alimentos y energía, extendiéndose a indumentaria y vivienda. Ningún sector que no pueda ser abastecido sin grandes insumos importados que exigen divisas para sostener la producción. El requerimiento masivo de bienes más sofisticados ligados al complejo electrónico que ocurre en períodos de alta distribución del ingreso no se encuentra presente a la salida de la pandemia.

El problema es la oferta monopólica de esos bienes básicos que el gobierno se niega a regular, que valúa sus ganancias obtenidas del aumento de la demanda en dólares y presiona en los mercados cambiarios alternativos.

Los argentinos y las argentinas no pueden consumir masivamente alimentos, energía, ropa y ladrillos, no porque deban ser importados y no están los dólares, dado que todos esos bienes son de producción nacional. No pueden consumir porque los monopolios oferentes dolarizan sus ganancias. Eso es lo que genera la falta de divisas y el estrecho límite que pone el informe de la consultora PxQ para estimular la demanda.

Será tema de otra de otra columna analizar en profundidad las razones por las que con un superávit de balanza comercial de u$s 12.528 millones en el 2020, las reservas internacionales brutas cayeron en el año u$s 5.452 millones. O por qué durante el 2021 el BCRA destina u$s 1.000 millones mensuales en financiar la salida de capitales a través del mercado cambiario “contado con liquidación”, previa desregulación de su funcionamiento por parte del Ministerio de Economía.

Así como regular los mercados monopólicos de bienes básicos es clave para superar la crisis, ensanchar los límites que pone el sector externo, atesorando más reservas en el BCRA, también requiere decisión política.

Si aceptamos esos límites difícilmente numerosos argentinos y argentinas puedan superar la pobreza legada por el macrismo + pandemia en el nefasto lustro 2015-2020

El hecho concreto es que sostener la economía en equilibrio fiscal cuando el año 2021 se inició con 10,1% de desempleo, después de una caída del PIB de -9,9% en el 2020 y un arrastre de casi el -14% en el referido lustro nefasto, es un error que se ha cuantificado en las urnas.

Es tiempo de romper límites. En definitiva, esa siempre fue la esencia y la razón de ser del peronismo.


https://www.eldestapeweb.com/economia/crisis-economica/por-que-hay-que-abandonar-el-enfoque-monetarista–202191819055


PRESUPUESTO 2022: MENOS DE LO MISMO

0

El Mensaje del Proyecto de Ley de Presupuesto de la Administración Nacional 2022 dice que en el corriente año 2021 el PIB va a crecer un 8%. Y plantea que solo es posible la estabilización mediante una recuperación de la actividad económica, donde el Estado continúe jugando un rol central en pos de sostener y apuntalar la recuperación económica y que llegue a todos los sectores. Pero esto no es cierto, el mismo INDEC reconoce que existe en nuestro país un 42 % de pobres y, el Ministerio de Trabajo, Empleo y Seguridad Social de la Nación reconoce que de los casi 12.000.000 de trabajadores registrados, 2.500.000 personas perciben una remuneración neta menor al valor de la Canasta Básica Total[1].  Esto es, trabajan y son pobres. ¿Cuál es la estabilidad?

El Mensaje del Presupuesto Nacional 2022 se compromete a garantizar la protección de los segmentos sociales que más están padeciendo la situación económica corriente del país, en un marco de política fiscal expansiva, y a establecer condiciones para el desarrollo de sectores productivos con potencial para generar un crecimiento de los niveles de generación de divisas, lo que resulta necesario para que nuestro país pueda sostener el crecimiento de los niveles de gasto reales sin tropezar con situaciones de crisis de balanza de pagos. Esto también es falso. La Argentina desde 1943 crece solamente si crece su mercado interno, porque pese al gobierno de Cambiemos y a la pandemia, más del 70% de lo que producimos se destina al mercado interno.

La Argentina en lo que va de este siglo XXI, desde el 1° de enero de 2000 al 31 de agosto de 2021 tiene un superávit comercial acumulado de 190.000 millones de dólares, partida que mayoritariamente se utilizó para pagar deuda y para fugar capitales. La crisis de la Balanza de Pagos la generan la deuda y la fuga, no la economía real que es fuertemente superavitaria.

El año pasado las exportaciones superaron a las importaciones en 12.528 millones de dólares y para este año 2021 el mismo Mensaje del Proyecto de Ley de Presupuesto estima que el superávit será de 12.878 millones de dólares.  Mayoritariamente exportamos productos primarios y manufacturas de origen agropecuario (harina, pellets, aceites, biocombustibles) que generan poco trabajo y cuyos precios se internacionalizan, obligando al pueblo argentino a pagar  el precio de exportación para consumir esos bienes.

El mejor ejemplo es el de la carne vacuna, cuyo precio es uno de los que más subió en la gestión del actual gobierno,  más de un 120% en promedio, cuando la inflación acumulada es del 70% y, la devaluación del tipo de cambio fue del 66,3%.

¿Cómo se detuvo su precio? Con tres medidas combinadas a la vez:

  1. Se ajustó a una tasa menor el tipo de cambio;
  2. Se impuso un cupo de exportación;
  3. La Dirección General de Aduanas después de 18 meses de no hacer nada, decidió investigar y observó que 19 grandes frigoríficos exportadores vendían a Uruguay a un precio muy bajo carne y es más, dentro de esas ventas era muy alto el porcentaje de carne no apta para consumo humano. Pero se demostró que era toda carne de exportación para personas y no para animales (tiene una retención del 4% en lugar del 9%) y que a su vez desde Uruguay esos envíos se reexportaban a un precio mayor (eludiendo el pago correspondiente de la retención) a China y a los demás países importadores.

En lugar de palabras grandilocuentes, debería decirse que se priva al país de consumir bienes para priorizar las exportaciones a como dé lugar, como por ejemplo la venta de ganado en pie[2], resultado de ello, antes de tomar por fin las medidas necesarias para frenar la suba del precio de la carne, al faenarse 3,4 millones de toneladas de carne vacuna por año, se le permitió a los grandes frigoríficos exportar un millón de toneladas, por ende, las 2,4 millones restantes, divididas por los 46.000.000 de habitantes, dan un consumo per cápita de 50 kilogramos anuales, que es el registro más bajo de los últimos 100 años.

Sostenibilidad fiscal

En el Mensaje del Presupuesto plantean que el Acuerdo firmado con el Fondo Monetario Internacional por el gobierno de Cambiemos en 2018, obligaría a pagar entre amortización de capital e intereses el 4 % del PIB (unos 20.000 millones de dólares), que representa casi la quinta parte del gasto total estimado para el año 2022. Pagar dicha deuda, obligaría a postergar prioridades de política pública esenciales, realizando un ajuste del gasto inconcebible en una sociedad democrática.

Por ende, explica el Mensaje, se ejecutó y se ejecuta la reestructuración de la deuda pública en moneda extranjera y la normalización del mercado de deuda en moneda local, que hace que el pago de los intereses de la deuda pública disminuya dentro del gasto público total, hecho que permite priorizar otros gastos y contribuir al financiamiento destinado a la atención de la pandemia COVID-19. Los intereses netos pasaron de representar un 3,4% del PIB en 2019 ($724.285 millones) a 2% del PIB en 2020 ($542.873 millones). Para 2021, el Presupuesto del Sector Público Nacional de ese año estimó que se redujeran aún más, a un 1,5% del PIB ($544.718 millones) y para 2022, se prevé una erogación de $ 952.432,6 millones que representa el 1,58% del PIB (PIB estimado en $ 60.177.212 millones).

Para 2022, el déficit primario presupuestado de la Administración Nacional alcanza un nivel equivalente al 3,628% del PBI. Luego de los ingresos en concepto de Rentas de la Propiedad del Fondo de Garantía de Sustentabilidad (FGS-ANSES), se establecen las necesidades de financiamiento en aproximadamente $2.038.942,2 millones, equivalentes al 3,4 % del PBI.

Estas necesidades serán cubiertas mediante la emisión de deuda pública en pesos en el mercado local, adelantos transitorios por parte del BCRA en el marco de los límites establecidos por la normativa vigente[3], y financiamiento aportado por organismos internacionales.

Para ello, las letras de corto plazo en pesos se refinanciarán en el mercado a través de la emisión de instrumentos de similar plazo de acuerdo al perfil de sus tenedores, mientras que en el caso de los bonos en pesos de mayor plazo se emitirán nuevos instrumentos que buscarán extender el perfil de vencimientos más allá del año 2022.  A su vez se apuntala su liquidez en las bolsas de comercio del país de los títulos del Tesoro por medio del Programa de Creadores de Mercado permitiendo su compra por inversores minoristas en las colocaciones primarias de deuda del Tesoro Nacional.

Respecto a los vencimientos en moneda extranjera, se proyecta el pago de servicios de intereses por un monto de aproximadamente 1.386 millones de dólares, correspondientes a los títulos emitidos en los canjes de deuda con legislación extranjera y legislación local efectuados durante el año 2020.

En relación a los pagos de capital correspondientes al acuerdo Stand-By vigente con el Fondo Monetario Internacional,  el Mensaje  sostiene que se espera alcanzar un nuevo acuerdo con condiciones financieras razonables durante el ejercicio 2022 que permita extender los vencimientos más allá del año 2024.


Presupuesto Ejecutado 2019-2020 Cuenta de Inversión Ejecutado a Julio 2021 en Base Caja. En millones de pesos corrientes


En síntesis

El Proyecto de ley de Presupuesto de la Administración Nacional infiere que el PIB va a crecer un 4% que, sumado al 8% del corriente año 2021, permitiría superar el descenso del 2% de 2019 y del 9,9% de 2020. Pero lo hace con una economía peor distribuida, con bolsones de pobreza y con una gran heterogeneidad en los sectores que crecen y los que son desfavorecidos por una política económica orientada al sector externo en desmedro del consumo nacional, sin contemplar que el verdadero acrecentamiento de los bienes y servicios se realiza si se potencia el mercado interno, la combinación de más personas ocupadas y con mejores remuneraciones son la garantía de un crecimiento sostenible.

Máxime cuando el Ministerio de Agricultura de los EEUU estima que va a seguir creciendo a una tasa del 5 y 6% anual la demanda de productos agrarios y agro industriales en el mundo, que requeriría modificar la política de derechos de exportación (retenciones) para desacoplar los precios internos y externos y generar más recursos al fisco. Sin embargo, el proyecto de ley sustituye el noveno párrafo del artículo 52 de la Ley 27.541 y prorroga hasta 2024 el límite para modificar las alícuotas que son del 33% para la soja (de los cuales 30% va al Tesoro y 3% a un fondo de estímulo a los productores), del 12% para los demás granos y del 9% para la carne.

Finalmente estima una inflación del 33% para 2022 (y reconoce que este año 2021 va a ser del 45,1% y no del 29% estimado en el presupuesto anterior)  y el precio del dólar oficial de $ 131,1 en diciembre de 2022.

Así, el Proyecto de Ley de Presupuesto de la Administración Nacional 2022 no se aparta un ápice de lo realizado por este gobierno. La situación de bajos salarios, precariedad laboral, pobreza y marginalidad, exigen una mayor intervención estatal y detraer recursos que inmoviliza el BCRA como son las Leliq (Letras de liquidez del BCRA) y los pases pasivos, que en conjunto superan los 4,15 billones de pesos, para financiar proyectos y obras que generan trabajo y dinamicen la actividad económica.

[1] Canasta Básica Total que en este mes de septiembre de 2021 es de unos $ 70.000.- para una familia compuesta por matrimonio y dos hijos (sin contemplar el pago del alquiler).
[2] La carne de bovino en pie se refiere al animal vivo para su venta, ya sea para engorda o para ser sacrificado.
[3] No puede superar el 12% de la Base Monetaria y el 20% de la recaudación tributaria anual al momento de solicitar el Adelanto de Fondos al Tesoro.


PRESUPUESTO 2022: MENOS DE LO MISMO

Elecciones 2021: el problema de sobreactuar para los mercados

0

Desde esta columna hemos advertido sobre las dudas generadas por el rumbo de la política económica. También, planteamos a comienzos de este año la necesidad de un shock redistributivo para darle vigor a la recuperación de la actividad que comenzaba a esbozarse.

Sin embargo, el plan del Gobierno se caracterizó por:

  • La exigencia de contar con un programa financiero riguroso en el marco de la pandemia global, que drenó divisas necesarias para el mercado interno.
  • La preocupación permanente por reducir el déficit fiscal, aún por encima de las propias metas presupuestarias, a contramano del devenir mundial y de los requerimientos de la situación socioeconómica.
  • La ausencia de una política antiinflacionaria de regulación de mercados que preserve la política de ingresos, de por sí moderada y sólo acelerada en la segunda mitad del año.

Uno de los temas de agenda relevantes de política económica del año pasado fue resolver la deuda con el sector privado en virtual cesación de pagos, legada por el macrismo. Nunca quedó muy claro cuál era la prioridad de ese objetivo, en un contexto de crisis de producción y consumo provocada por la propagación del virus en todo el mundo.

La expectativa radicaba en que ese orden financiero derivaría en un flujo positivo de divisas hacia el país, tal como había ocurrido en reestructuraciones anteriores.

La baja del riesgo país, que es el requisito para que ese ingreso de dólares financieros se realice, no ocurrió. Por el contrario, después de concluido el canje de deuda en septiembre 2020, el riesgo país evolucionó al alza, desde los 1100 puntos básicos en ese momento hasta estabilizarse en torno a los 1500 puntos básicos en la actualidad.

La operación implicó la pérdida de u$s 4.200 millones de reservas destinados a cancelar vencimientos que se iban a reprogramar. La urgencia por cerrar el canje obligó a ceder a las presiones de los fondos de inversión más poderosos llevando la oferta original de un valor presente de u$s 38 por cada u$s 100 a u$s 56 por cada u$s 100.

Describíamos desde esta columna también las dudas que el perfil de vencimientos a futuro generaba sobre la sustentabilidad del programa financiero, factor que incide negativamente en el nivel del riesgo país. A partir del 2025 los desembolsos promedian los u$s 8.500 millones anuales, en el límite de lo tolerable por las cuentas externas sin contar el peso del arreglo con el FMI.

En suma, la reestructuración de deuda con el sector privado como una de las prioridades de política económica no generó el flujo positivo de divisas esperado ni dotó a la Argentina de un programa financiero sustentable a mediano plazo.

La preocupación casi obsesiva por reducir el déficit fiscal se exterioriza en que el resultado primario negativo del Sector Público no Financiero –base caja- cerró en el primer semestre de este año en el 0,6% del PIB, cuando la proyección anual contenida en el Presupuesto sancionado para el 2021 es del 4,2%.

En el lapso enero/julio 2020 el resultado primario negativo acumulado del Sector Público no financiero -base caja- fue de $1,1 billones, en período enero/julio 2021 dicho resultado había descendido a $306.000 millones. Es decir que el déficit primario se redujo interanualmente un 71%.

Es real que el déficit de la primera mitad del 2020 alcanzó un techo por el derivado del cierre completo de la actividad en el marco del aislamiento social obligatorio en el segundo trimestre de ese año. Consecuentemente, no puede ser sostenido en ese nivel de excepción. Ahora bien, la pregunta radica en cuál es la baja razonable teniendo presente la necesidad de recuperar la economía. Si se respondiera que debiera ubicarse en la mitad del año 2020, un déficit en torno a los $ 600.000 millones, el acumulado a julio revela que estarían faltando $ 300.000 en la calle.

Esta simple ponderación advierte de dos cuestiones: la obsesión por alcanzar el cierre equilibrado de las cuentas más allá del deterioro socioeconómico provocado por el lustro de macrismo + pandemia y la ausencia de “muñeca” política en un año electoral.

El Presidente es un hombre de consensos y centró la política antiinflacionaria en las denominadas mesas de consensos, de modo que el sector privado ordenara la recuperación de la economía. Estas mesas fueron rápidamente abortadas por las cúpulas empresariales desatándose dos conflictos: la polémica interna en el gobierno por el aumento de las tarifas de energía y la intervención en el mercado de carnes.

Citamos también que el acceso masivo a energía y alimentos son decisivos en la preservación de una política de ingresos. No hay potencia en el mercado interno si el salario se destina a pagar boletas y llenar la heladera.

La canasta básica alimentaria medida por el INDEC aumentó un 86% desde el inicio del gobierno en diciembre de 2019. En un contexto de caída del nivel de actividad, estos aumentos sólo se explican por un comportamiento monopólico de los proveedores de alimentos.

La política de frenar la inflación con ajuste fiscal y monetario, además de vender dólares en los mercados cambiarios alternativos, no parece haber rendido frutos.

Las regulaciones de mercados monopólicos de bienes esenciales es el único medio efectivo de logra el abastecimiento a precios compatibles con el ingreso popular.

Algunos analistas políticos, inclusive progresistas, se apresuraron a afirmar que en los comicios legislativos primarios se había verificado una “derechización del voto” del pueblo. Afirmación apresurada que puede llevar a errores mayúsculos.

La titular del Instituto Independencia, Daniela Bambill presentó datos electorales de las últimas tres elecciones que desmienten la aguda “derechización” del voto. En las elecciones legislativas del 2017 las fuerzas de la alianza JxC reunieron el 42% en todo el territorio nacional, en las presidenciales del 2019 repitieron ese porcentaje y en las PASO 2021 alcanzaron el 40%. Salvo el fenómeno capitalino de Javier Milei no se verifica un aumento relevante de la participación relativa de la coalición derechista en los votantes.

El problema tal vez se encuentre en los 1,4 millones de ciudadanos y ciudadanas que anularon su voto o votaron en blanco, y también en los 1,2 millones de votantes ausentes respecto de la PASO legislativa del 2017. Será nuestra tarea hacer el trabajo necesario para que esos argentinos y esas argentinas -sumando a los y las que no nos votaron para manifestar su descontento con lo hecho hasta ahora- vuelvan a darnos un voto de confianza en noviembre y en 2023.


https://www.eldestapeweb.com/economia/mercados-financieros/elecciones-2021-el-problema-de-sobreactuar-para-los-mercados-202191318380

ACTIVAR LA MANO VISIBLE

0

En una economía como la nuestra, con bajo nivel de actividad y alta tasa de desempleo, es vital impulsar la demanda agregada, cuyos componentes son: el Consumo de la población, el Gasto Público, la Inversión interna bruta fija (IBIF) y las Exportaciones.

En lo que va de 2021, en forma desigual y por sectores, se incrementó la IBIF. Claro ejemplo de ello fue el discurso de Paolo Rocca, CEO del grupo Techint, principal productor de acero del país, en el pasado Día de la Industria y ante la demanda sostenida de las empresas que hacen máquinas para la agricultura, la línea blanca, las automotrices y la mayor construcción privada cuya estructura es de metal.

Las exportaciones son récord. La Cámara de la Industria Aceitera de la República Argentina (CIARA) y el Centro de Exportadores de Cereales (CEC) informan que en los primeros ocho meses del año ingresaron divisas por 23.229,2 millones de dólares, un 74,05% más que en igual lapso del año pasado, por la exportación de 74,32 millones de toneladas de productos agro-industriales. La estimación final es que se exportarán más de 110 millones de toneladas en el año y las proyecciones, tanto las nacionales como la que hace el Departamento de Agricultura de los Estados Unidos, indican que seguirá siendo fuerte la demanda mundial de alimentos y que la Argentina incrementará sus exportaciones a una tasa del 5 o 6% anual en los próximos años.

Obviamente puede verse que el gobierno no incrementó los derechos de exportación del sector porque las grandes empresas se comprometieron y liquidaron y liquidan sus ventas por el mercado oficial de cambio, con lo que fijan un referente cambiario obligado por donde pasa la mayor parte de la operatoria comercial del país. Este hecho no pudo ser desacreditado por los capitales especulativos, que a su vez quedaron muy limitados por el control cambiario, mal llamado cepo.

El problema es que no crece globalmente (en algunos sectores sí, pero son los menos) el consumo y el gasto público, esencialmente en la obra pública, dos componentes esenciales porque en forma conjunta representan el 75% de la demanda agregada argentina.

Y allí hubo y hay una diferencia entre el plan económico diseñado y subyacente en el presupuesto de la Administración Nacional que proponía que los salarios crecieran más que los precios y que la obra pública se duplicara para ser del 2,2% del PIB con respecto a 2019 (fue del 1,1% del PIB). Ambos hechos no sucedieron. Por lo tanto no se estimuló ni se desarrolló suficientemente el mercado interno y sí fue preponderante la demanda externa. El país se integra hacia afuera pero no hacia adentro.

Y ello fue así porque el “mercado”, eufemismo que en la Argentina esconde la decisión de grandes empresas y grupos económicos que operan en el país, prevaleció sobre las disposiciones estatales. Las grandes empresas del sector agro-industrial, del acero, las automotrices, los grandes bancos, ente otras, pudieron llevar a cabo su labor porque lo planificaron en base a las ventajas comparativas (naturales y contractuales) que el Estado les garantiza.

La función del Estado [1] es regular la actividad económica, establecer las “reglas de juego”, qué es blanco y qué es negro, qué está permitido y qué no. Por la Constitución Nacional está facultado a utilizar distintas herramientas para impulsar el crecimiento económico sostenido con equidad en el esfuerzo (incorporando mayor mano de obra para producir con mayor valor agregado y, a su vez, que la remuneración de los trabajadores sea la mejor posible, siempre en el marco de que los empresarios se guían por la tasa de ganancia y su perdurabilidad en el tiempo), con los que el Estado en nombre de todos procura el bienestar general.

Dos caminos

La planificación es la herramienta para pensar y crear el futuro. Aporta la visión general y con esa vista estratégica fundamenta las decisiones de cada día bajo los objetivos proyectados. Es una herramienta imprescindible para actuar sobre la realidad. O sabemos planificar o estamos obligados a la improvisación. Es la mano visible que explora posibilidades donde la mano invisible es incompetente o no existe.

“El mercado es de vista corta, no resuelve bien los problemas de mediano y largo plazo; es ciego al costo ecológico de los procesos económicos; es sordo a las necesidades de los individuos y sólo reconoce las demandas respaldadas con dinero, el hambre sin ingresos no vale. Es deficiente para dar cuenta de las llamadas economías externas, es decir cuando hay costos o beneficios indirectos; es incapaz de lograr el equilibrio macroeconómico porque se subordina al poder concentrado, se cierra la entrada a nuevos competidores y las economías de escala son discontinuas; no puede lidiar contra la falta de patriotismo, la corrupción y la deshonestidad; distribuye mal el ingreso nacional y puede hacer más ricos a los ricos a costa de los pobres, etc.”, decía el profesor Carlos Matus Romo.[2]

El gobierno ha planificado, ha llevado y lleva adelante un importante programa de salud, donde a riesgo de sus vidas y las de sus familias el personal lucha denodadamente contra el Covid-19. También fue importante la asistencia a la población y a la producción de los sectores más castigados. El Estado intervino y lo hizo en forma eficaz y eficiente.

Sin embargo, el gobierno se subordina a la planificación de las grandes empresas de la alimentación, de los bienes de uso difundidos [3] –esencialmente acero, aluminio, cemento, etc.– y del sector financiero.

Un claro ejemplo de lo que decimos: los grandes bancos del sistema tienen inmovilizados en el Banco Central –y la autoridad monetaria les reconoce un interés por ello– más de 4 billones de pesos (equivalentes a unos 40.000 millones de dólares), que no se emplean en financiar ni el trabajo ni la producción.

No bien iniciado el nuevo gobierno, el Ministerio de Desarrollo Social junto al Movimiento de Trabajadores Excluidos organizó el Programa Potenciar Trabajo, que al mes de junio 2021 estaba conformado por 1.004.692 trabajadores, a los cuales se les paga por hacer tareas menores (limpieza, pintura, servicios varios como asistir en comedores barriales, etc.) la mitad del salario mínimo, vital y móvil, que para septiembre alcanza a 14.580 pesos por mes. La propuesta es que se le sumen a cada trabajador 55.420 pesos mensuales, totalizando 70.000, que es el valor aproximado de la Canasta Básica Total del INDEC para que una familia constituida por matrimonio y dos hijos no sea pobre. Eso significa un gasto de 56.000 millones de pesos mensuales, y de aquí a fin de año (cuatro meses) representa un total de 224.000 millones. Suministrándoles los materiales correspondientes pueden construir en ese tiempo 65.000 casas, y en un año 260.000 casas, con lo que se comenzaría a solucionar el grave déficit habitacional.

Esa suma es menos de la mitad de los intereses que se les reconocen por las Letras del Banco Central (LELIQs) y pases pasivos de los bancos en el Banco Central, que en los últimos cuatro meses del año sumarán 526.000 millones de pesos.

Por ende debería subirse el encaje o efectivo mínimo, que es la parte que deben retener los bancos de los depósitos que captan y que no son remunerados por el Banco Central, y con esa parte liberada, en lugar de reconocerle el interés, transferirse al Programa Potenciar Trabajo.

Las soluciones del mercado

El gobierno acepta la prédica imperante y pretende generar un mercado de capitales que siempre fue insignificante: nunca las empresas se compraron o vendieron por el mercado de capitales argentino; la prueba está, por ejemplo, en cómo se apropian de Vicentin SAIC y de Molinos Cañuelas SA.

Es más, lo denominan Programa Creadores de Mercado 2021, fue acordado con el FMI y pretende atraer al ahorro nacional que suele destinarse a la dolarización. Lo dice claramente el presidente del Banco Central, Miguel Pesce: “La Argentina tiene una fuerte capacidad de ahorro. Hay 400.000 millones de dólares de argentinos en el exterior y estimamos que otros 100.000 millones de dólares en nuestro país”. Pero entre tanto, el ahorro acumulado que tiene el Banco Central en LELIQs y pases pasivos no deja de crecer, pese a que en mayo de este año, por resoluciones del Banco Central, trataron de transformar al menos una parte de esos 4 billones de pesos inmovilizados en bonos de la deuda pública. Para ello autorizaron a que los bancos destinen las Leliq que tienen “encajadas” en el Banco Central para presentarse en las licitaciones de deuda del Ministerio de Economía.

Paralelamente, el Banco Central permite vender dólares al tipo de cambio oficial (al viernes 11 de septiembre, a 103,75 pesos) a las grandes exportadoras cuyas ventas se incrementan año tras años (básicamente las empresas agro-industriales) para que realicen pagos al exterior, cancelar financiamientos y comprar bienes de capital, como efectivamente vienen haciendo. Igual procedimiento con las importaciones: es el caso de Cargill, por ejemplo, que compra soja de Paraguay y Brasil para transformarla en harina o aceite en el país.

No conformes con eso, los ministros Juan Zabaleta y Claudio Moroni proponen transformar los programas asistenciales al empleo en un subsidio a las empresas que contraten trabajadores. La prueba piloto es la demanda de peones golondrinas para las distintas cosechas, en que el empleador paga el salario mínimo vital y móvil pero la mitad de esa remuneración la abona el Estado.

Dada las características de nuestros empresarios, no es de extrañar que propongan salarios por debajo de la línea de pobreza y flexibilidad laboral, desconociendo los derechos adquiridos por la Constitución Nacional y por las vigentes leyes laborales. Sólo están dispuestos a traer capitales que fugaron sin pagar impuestos y que seguramente administran los grandes fondos de cobertura como BlackRock, PIMCO, Fidelity, Gramercy, Franklin Templeton y otros acreedores de la Argentina, si súper explotan la mano de obra local e imponen las condiciones en sus mercados cautivos.

El camino debe ser otro: partir de las necesidades de nuestra población y fortalecer la demanda interna, que es la base principal de la Demanda Agregada. Para ello debe el Estado intervenir planificadamente; distribuir el ingreso de las exportaciones fijando cupos y retenciones (derechos de exportación); perseguir la compra-venta ilegal de divisas; mantener el control cambiario e investigar la fuga de capitales; y hacer cumplir las leyes laborales, de la misma manera que el gobierno impuso el respeto a las minorías sociales y sexuales, la libertad de ideas, de expresión y demás derechos y garantías de nuestra Constitución.

Es el Estado el que debe proponer medidas y objetivos para el bien de todos. De otra manera se conformará una Argentina rica pero más injusta.


[1] Entendemos al Estado como organización civil de la Nación y su empleo como palanca de cambio para apuntalar el crecimiento económico, a la par de mejorar su distribución en la sociedad, lo que además de garantizar la reproducción mejora también el nivel de vida de la población.
[2] Planificación Estratégica Situacional, Carlos Matus Romo, Ed. Altadir.
[3] Son materias primas para la fabricación de gran parte de los bienes consumidos por la población, como electrodomésticos, autos, alimentos, bebidas, entre otros; productos que se ofrecen en comercios minoristas, supermercados, distribuidores mayoristas, corralones de materiales, etc. Por eso mismo se los denomina “insumos difundidos”.


Activar la mano visible

Desempleo y desencanto: mala yunta para la democracia de masas

0

En los finales del segundo mandato de Cristina, la oposición, tergiversando la verdad histórica, planteó que la aceleración inflacionaria fue la responsable directa del acceso del nazismo al poder en Alemania. Intento que apuntaba a identificar los supuestos riesgos para la democracia argentina que se derivaban de un nivel de precios que fluctuaba en las grandes ciudades en torno al 20%. Los hechos demostrarían que en el gobierno de Macri la inflación se duplicó y que las amenazas reales para las instituciones provenían de la denominada “mesa judicial” instalada en Olivos.

Pero retomemos la falacia histórica argumentada en ese entonces, que debe ser rebatida otra vez a los fines de esta columna.

La hiperinflación alemana de 1922/1923 le otorgó carta fundacional al partido nazi. Durante la prosperidad posterior en la década del 20, el mismo languideció como un grupo de ultraderecha de reducido peso electoral, financiado por el empresariado como fuerza de choque contra el comunismo. Sería la crisis del 30, con la explosión del desempleo, la que lanzaría a los nazis a la calle a dirigir sus propuestas de nacionalismo racista y totalitarismo extremo, hacia la masa de trabajadores desocupados y angustiados por la disolución del sistema económico que los incluía.

Existen numerosas evidencias históricas de planes antiinflacionarios exitosos “de shock” o “gradualistas”, pero la reducción del desempleo en forma sostenida involucra reformas en la matriz productiva de una nación que abarca complejidades mucho mayores que el restablecimiento de cierto orden macroeconómico.

La Convertibilidad argentina (sistema de peso convertible a una paridad cambiaria fija $1=u$s1) tuvo éxito para salir de la Hiperinflación de 1989/1990, pero a partir de 1994 la tasa desempleo se situó en dos dígitos en forma creciente y permaneció en ese nivel hasta el año 2006, que retornó a la cifra de un dígito.

Ese ciclo extenso de doce años de desempleo elevado, inédito en la historia económica del país (un período similar ocurrió poscrisis del 30 pero concluyó seis años después, en 1936) provocó una profunda desarticulación de las relaciones socioeconómicas que se plasmó en el gran “crack” del fin de la “Convertibilidad” del 2001, que hundió al sistema político vigente que intentó fundarse en el Pacto de Olivos de 1993, celebrado por los líderes de los primeros veinte años de democracia.

El Presidente Menem alcanzó su reelección en 1995 cuando el desempleo abierto era del 18,5%, basado en su acierto para resolver la hiperinflación y enarbolando como consigna de campaña que “pulverizaría el desempleo como lo había hecho con la inflación”. Sosteniendo el modelo del “peso convertible” era imposible, y la persistencia de la falta de trabajo desembocó en la derrota electoral del peronismo en 1999 y en la crisis del 2001 señalada.

El diputado nacional Máximo Kirchner sostuvo con precisión que Néstor había asumido la presidencia de la Nación en el 2003 cuando la tasa de desocupación era del 23,1% y en 2015, al dejar la presidencia Cristina, ese guarismo se situaba en el 5,8%. El éxito se había alcanzado construyendo y sosteniendo un modelo productivo de matriz diversificada con inclusión social, alejado de las propuestas de desregulación del mercado laboral y conculcación de los derechos de los trabajadores que plantean desde siempre y hasta ahora los voceros empresariales y su representación política.

A partir de la crisis del 2018, que trajo de nuevo al FMI a la Argentina, el desempleo abierto se aproximó a los dos dígitos, para alcanzar el 11% en el 2020 por el impacto del virus y comenzando el 2021 en torno a ese rango. Tres años seguidos de desocupación elevada, con singular incidencia en el segmento etario de 18 a 29 años, comienzan a erosionar nuevamente el tejido social trabajosamente reconstruido en la primera década y media de este siglo.

La falta de oportunidades de empleo, la consecuente tendencia a la baja del salario que no permite llevar una vida digna sino apenas proyectos de supervivencia, las jornadas laborales extensas y sin protección, son deletéreas para una organización social estable. El desencanto con el sistema económico es la antesala a su rechazo, que comienza a manifestarse de modos disímiles pero visibles.

La recuperación de la actividad en la segunda mitad del año es palpable y potente, la expectativa que se traduzca en la incorporación masiva de trabajadores al sistema productivo permanece vigente.

Hemos comentado en columnas anteriores que el gobierno de la coalición peronista enfrenta el rechazo de las cúpulas empresariales a un proceso fuerte de expansión de la actividad, a pesar de encontrarse con condiciones microeconómicas óptimas para ello. El costo y la disponibilidad de la energía y la mano de obra son factores claves para el emprendimiento productivo, que en la actualidad no presentan restricciones.

Un desempleo elevado sostenido en el tiempo es muy gravoso para la democracia, porque desencanta a los ciudadanos y ciudadanas de la posibilidad de mejorar su vida a través de la acción política participativa. Hecho que, en definitiva, es fundante de toda democracia de masas.


https://www.eldestapeweb.com/opinion/economia/desempleo-y-desencanto-mala-yunta-para-la-democracia-de-masas-202191119042